Hướng Dẫn Chi Tiết Cách So Sánh Lãi Suất Tiết Kiệm Ngân Hàng
Trong thế giới tài chính cá nhân, việc gửi tiết kiệm ngân hàng là một kênh đầu tư an toàn và phổ biến. Tuy nhiên, với hàng chục ngân hàng và vô số kỳ hạn, mức lãi suất khác nhau, việc tìm ra nơi gửi tiền tối ưu nhất không hề đơn giản. Bài viết này sẽ hướng dẫn bạn một phương pháp so sánh lãi suất tiết kiệm một cách khoa học, nhanh chóng và chính xác, sử dụng công cụ thực tế để đưa ra quyết định sáng suốt cho đồng tiền của mình.
Trả Lời Nhanh: Cách So Sánh Lãi Suất Tiết Kiệm Hiệu Quả Nhất
Để so sánh lãi suất tiết kiệm một cách hiệu quả, bạn cần thực hiện theo trình tự sau:
- Xác định rõ nhu cầu: Số tiền bạn muốn gửi, kỳ hạn bạn có thể cam kết, và mức độ ưu tiên giữa lãi suất cao với uy tín ngân hàng.
- Thu thập dữ liệu lãi suất cập nhật: Tìm kiếm bảng lãi suất từ nhiều nguồn, đảm bảo thông tin được cập nhật trong tháng. Ví dụ: Bảng lãi suất tháng 6/2026 từ 26 ngân hàng.
- Sử dụng công cụ tính toán và so sánh chuyên dụng: Nhập dữ liệu của bạn (số tiền, kỳ hạn) và bảng lãi suất vào một công cụ tự động như công cụ so sánh tiết kiệm tại 1phantram.com.
- Phân tích kết quả: Xem xét tổng lãi nhận được từng ngân hàng, sắp xếp từ cao xuống thấp, và cân nhắc các yếu tố khác như nhóm ngân hàng (Big4, TMCP lớn, vừa, nhỏ).
- Ra quyết định: Chọn ngân hàng phù hợp nhất dựa trên kết quả so sánh khách quan.
Mục Đích Của Việc So Sánh Lãi Suất Tiết Kiệm
Việc so sánh này không đơn thuần là tìm ra con số phần trăm cao nhất. Mục đích sâu xa bao gồm:
- Tối đa hóa lợi nhuận: Cùng một số tiền và kỳ hạn, lãi suất chênh lệch dù chỉ 0.1%/năm cũng có thể tạo ra khoản tiền lãi khác biệt đáng kể sau vài năm.
- Tối ưu hóa kế hoạch tài chính: Giúp bạn lựa chọn kỳ hạn phù hợp với dòng tiền cá nhân (ngắn hạn cho nhu cầu thanh khoản, dài hạn cho mục tiêu tích lũy).
- Đánh giá sự đánh đổi giữa rủi ro và lợi nhuận: Thông thường, các ngân hàng nhỏ, ít tên tuổi hơn sẽ đưa ra lãi suất cao hơn để thu hút khách hàng. So sánh giúp bạn nhìn thấy sự chênh lệch này để đưa ra lựa chọn cân bằng.
- Tiết kiệm thời gian và công sức: Thay vì phải truy cập hàng chục website ngân hàng, bạn có được cái nhìn tổng quan và so sánh nhanh chóng trong một giao diện duy nhất.
Công Thức và Logic Tính Toán Cần Biết
Để tự kiểm chứng hoặc hiểu bản chất, bạn cần nắm công thức tính lãi suất tiết kiệm phổ biến:
Tiền lãi = Số tiền gửi * Lãi suất (%/năm) * Số ngày gửi / 365
Hoặc tính theo tháng (nếu kỳ hạn là số tháng chẵn):
Tiền lãi = Số tiền gửi * Lãi suất (%/năm) * Số tháng / 12
Logic so sánh của công cụ sẽ dựa trên việc áp dụng công thức này cho từng ngân hàng, với cùng một số tiền gốc và kỳ hạn bạn nhập vào, sau đó sắp xếp kết quả tiền lãi từ cao xuống thấp. Điều này cho phép so sánh “táo với táo” ngay cả khi các ngân hàng có cơ cấu lãi suất phức tạp cho các kỳ hạn khác nhau.
Chuẩn Bị Dữ Liệu Để So Sánh
Trước khi sử dụng công cụ, bạn cần chuẩn bị 2 nhóm dữ liệu sau:
- Dữ liệu cá nhân:
- Số tiền dự định gửi: Ví dụ: 500,000,000 VND.
- Kỳ hạn dự định gửi: Ví dụ: 12 tháng.
- Dữ liệu thị trường (Bảng lãi suất):
- Cần bảng lãi suất cập nhật mới nhất, bao gồm nhiều ngân hàng và nhiều kỳ hạn. Ví dụ: Bảng lãi suất tháng 6/2026 với 26 ngân hàng, các kỳ hạn từ 1 đến 24 tháng.
- Bảng này có thể lấy từ các trang web tài chính uy tín hoặc chính từ công cụ so sánh nếu nó đã cập nhật sẵn.
Dựa trên bằng chứng UI, chúng ta có bảng dữ liệu mẫu cho tháng 6/2026 như sau (trích xuất từ giao diện công cụ):
| Ngân hàng | 1 tháng | 3 tháng | 6 tháng | 9 tháng | 12 tháng | 18 tháng | 24 tháng | Nhóm |
|---|---|---|---|---|---|---|---|---|
| MBV | 4.5 | 4.5 | 7 | 7 | 7 | 7 | 7 | TMCP vừa |
| VCBNeo | 4.5 | 4.5 | 7 | 7 | 7 | 7 | — | TMCP vừa |
| PGBank | 4.5 | 4.5 | 6.9 | 6.85 | 7 | 6.95 | — | TMCP nhỏ |
| VIB | 4.5 | 4.6 | 6.5 | 6.7 | 7 | 6.95 | — | TMCP lớn |
| LPBank | 4.4 | 4.5 | 6.8 | 6.85 | 6.9 | 6.95 | — | TMCP vừa |
| BacABank | 4.5 | 4.6 | 6.85 | 6.85 | 6.9 | 6.9 | — | TMCP nhỏ |
| Big4 (VCB, BIDV, VietinBank, Agribank) | 4.75 | 4.75 | 6.6 | 6.6 | 6.8 | 6.8 | 6.8 | Big4 |
Lưu ý: Đây chỉ là trích đoạn. Bảng đầy đủ có 26 ngân hàng.
Hướng Dẫn Từng Bước Chi Tiết Trên Công Cụ
Dựa trên giao diện công cụ từ bằng chứng UI, các bước thực hiện như sau:
Bước 1: Truy Cập và Nhập Dữ Liệu Cá Nhân
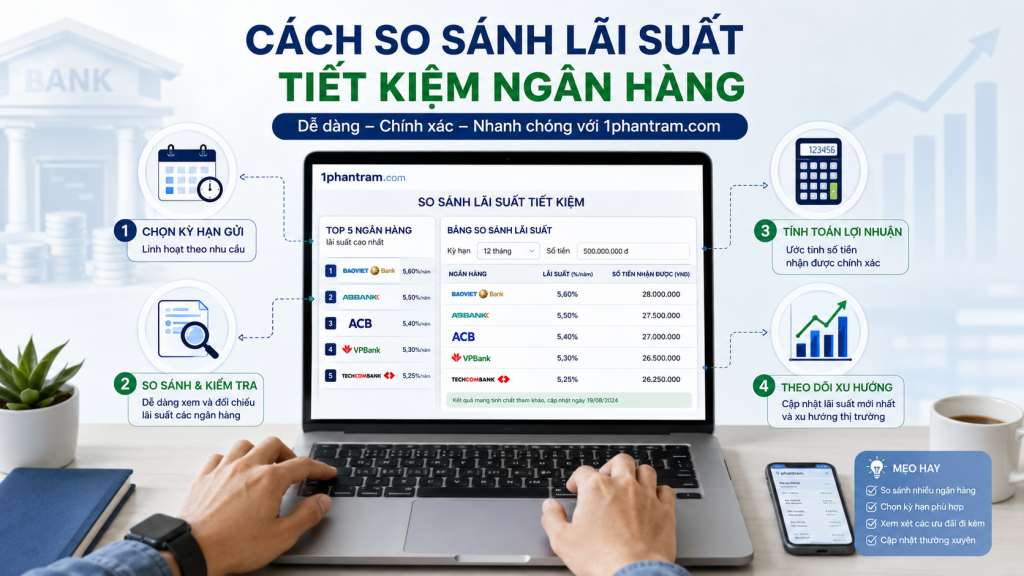
Truy cập công cụ So Sánh Tiết Kiệm. Tại đây, bạn sẽ thấy các trường nhập liệu. Đầu tiên, nhập Số tiền bạn muốn gửi (ví dụ: 500,000,000) và chọn Kỳ hạn mong muốn (ví dụ: 12 tháng).

Bước 2: Nhập hoặc Xác Nhận Bảng Lãi Suất
Công cụ có thể đã có sẵn bảng lãi suất cập nhật (như bảng tháng 6/2026 trong ví dụ). Nhiệm vụ của bạn là kiểm tra lại tính chính xác và cập nhật của bảng này. Nếu công cụ cho phép chỉnh sửa, bạn có thể điều chỉnh từng ô lãi suất cho phù hợp với thông tin bạn thu thập được.
Bước 3: Chạy Tính Toán và Xem Kết Quả So Sánh
Sau khi nhập đủ dữ liệu, công cụ sẽ tự động tính toán tổng số tiền lãi bạn sẽ nhận được ở mỗi ngân hàng cho kỳ hạn đã chọn. Kết quả sẽ được hiển thị dưới dạng:
- Danh sách xếp hạng (Top 5): Hiển thị 5 ngân hàng có lãi suất cao nhất cho kỳ hạn bạn chọn, kèm theo thông tin nhóm ngân hàng và nút “Tính lãi cụ thể”.
- Bảng đầy đủ có sắp xếp: Toàn bộ danh sách ngân hàng được sắp xếp theo lãi suất kỳ hạn bạn chọn từ cao xuống thấp. Các ngân hàng Big4 (VCB, BIDV, CTG, Agribank) được highlight với nền đỏ nhạt để dễ nhận diện.

Bước 4: Phân Tích Sâu Kết Quả
Đừng chỉ nhìn vào thứ hạng. Hãy phân tích:
- Chênh lệch tuyệt đối: Số tiền lãi chênh lệch giữa ngân hàng top đầu và các ngân hàng tiếp theo là bao nhiêu? Có đáng kể không?
- Yếu tố nhóm ngân hàng: Ngân hàng cho lãi suất cao nhất thuộc nhóm nào (TMCP vừa/nhỏ)? So sánh với mức lãi suất của nhóm Big4 (thường thấp hơn nhưng an toàn hơn).
- Tính linh hoạt của kỳ hạn: Như trong ví dụ, MBV và VCBNeo áp dụng lãi suất 7%/năm cho nhiều kỳ hạn từ 6-18 tháng, mang lại sự linh hoạt nếu bạn muốn thay đổi kế hoạch.
Ví Dụ Minh Họa và Bảng Kiểm Chứng
Kịch bản: Bạn có 500 triệu VND muốn gửi tiết kiệm trong 12 tháng (tháng 6/2026).
Dữ liệu đầu vào:
- Số tiền gốc: 500,000,000 VND.
- Kỳ hạn: 12 tháng.
- Bảng lãi suất: Sử dụng bảng mẫu ở trên.
Tính toán thủ công để kiểm chứng: Áp dụng công thức tính theo tháng.
- Ngân hàng MBV (7%/năm): Tiền lãi = 500,000,000 * 7% * 12/12 = 35,000,000 VND.
- Ngân hàng LPBank (6.9%/năm): Tiền lãi = 500,000,000 * 6.9% * 12/12 = 34,500,000 VND.
- Ngân hàng Big4 – VCB (6.8%/năm): Tiền lãi = 500,000,000 * 6.8% * 12/12 = 34,000,000 VND.
Kết quả so sánh: Chỉ với 0.1% chênh lệch lãi suất giữa MBV và LPBank, số tiền lãi chênh lệch đã là 500,000 VND sau 1 năm. So với Big4, chênh lệch là 1,000,000 VND. Công cụ sẽ liệt kê chính xác thứ tự này: MBV, VCBNeo, PGBank, VIB (cùng 7%) đứng đầu, sau đó đến LPBank (6.9%), và các ngân hàng Big4 (6.8%) ở vị trí thấp hơn.
Các Phương Án và Công Cụ So Sánh Thay Thế
Bên cạnh công cụ trực tuyến chuyên dụng như đã đề cập, bạn có thể cân nhắc các phương pháp so sánh thay thế sau:
1. So Sánh Thủ Công Bằng Excel/Google Sheets
Ưu điểm: Bạn hoàn toàn chủ động, có thể tùy chỉnh mọi công thức và tiêu chí. Phù hợp với người đã có sẵn bảng lãi suất dạng số liệu.
Nhược điểm: Tốn nhiều thời gian để nhập liệu và thiết lập công thức. Dễ xảy ra sai sót nếu bảng tính phức tạp. Khó cập nhật nhanh khi lãi suất thay đổi.
Cách làm: Tạo một bảng với các cột: Tên ngân hàng, Lãi suất kỳ hạn X, Số tiền gửi, Tiền lãi. Dùng công thức nhân để tính tiền lãi cho từng hàng, sau đó dùng chức năng Sort để sắp xếp.
2. Sử Dụng Các Website Tài Chính Tổng Hợp
Nhiều trang báo điện tử lớn về kinh tế, tài chính (ví dụ: CafeF, VnEconomy, VietnamFinance) thường có chuyên mục cập nhật lãi suất tiết kiệm. Họ có thể đăng bảng so sánh dạng bài viết.
Ưu điểm: Thông tin thường được kiểm chứng, kèm theo phân tích của chuyên gia. Có thể có biểu đồ trực quan.
Nhược điểm: Không có tính năng tương tác. Bạn không thể nhập số tiền cụ thể của mình vào để xem kết quả cá nhân hóa. Việc so sánh nhiều kỳ hạn cùng lúc có thể khó khăn.
3. Sử Dụng Ứng Dụng Ngân Hàng Số hoặc Ví Điện Tử
Một số siêu ứng dụng ngân hàng hoặc ví điện tử lớn có tích hợp tính năng so sánh lãi suất hoặc sản phẩm tiết kiệm từ nhiều đối tác ngân hàng.
Ưu điểm: Tiện lợi, nhanh chóng, có thể thực hiện mọi lúc mọi nơi trên điện thoại. Đôi khi đi kèm với ưu đãi đặc biệt khi mở sổ qua ứng dụng.
Nhược điểm: Danh sách ngân hàng có thể bị giới hạn (chỉ những đối tác của ứng dụng đó). Tính khách quan có thể bị ảnh hưởng nếu ứng dụng ưu tiên quảng bá cho sản phẩm của chính họ hoặc đối tác chiến lược.
4. Trực Tiếp Liên Hệ và Yêu Cầu Tư Vấn Từ Ngân Hàng
Gọi điện hoặc đến trực tiếp các ngân hàng để hỏi thông tin lãi suất.
Ưu điểm: Nhận được thông tin chính thức nhất, có thể hỏi rõ về các điều kiện đi kèm và ưu đãi dành riêng cho khách hàng trực tiếp.
Nhược điểm: Cực kỳ tốn thời gian và công sức nếu bạn muốn so sánh nhiều ngân hàng. Nhân viên có thể chỉ cung cấp thông tin chung chung hoặc không đầy đủ các kỳ hạn.
Trong tất cả các phương án trên, việc sử dụng một công cụ so sánh chuyên nghiệp, tập trung như công cụ tại 1phantram.com tỏ ra là giải pháp cân bằng nhất: tự động hóa tính toán, cá nhân hóa kết quả dựa trên số tiền của bạn, cung cấp cái nhìn tổng quan toàn thị trường, và tiết kiệm tối đa thời gian. Điều quan trọng là bạn luôn phải đối chiếu số liệu từ công cụ với nguồn tin chính thức của ngân hàng trước khi ra quyết định cuối cùng.
Cách kiểm tra và đánh giá kết quả so sánh
Sau khi công cụ https://1phantram.com/so-sanh-tiet-kiem trả về bảng so sánh, việc kiểm tra và đánh giá kết quả là bước quan trọng để đưa ra quyết định chính xác. Dựa trên giao diện hiển thị, bạn có thể thực hiện các bước sau:
1. Xác nhận thông tin cập nhật: Dòng đầu tiên trên công cụ luôn hiển thị “Cập nhật ngày…”. Hãy đảm bảo bạn đang xem dữ liệu mới nhất. Trong ví dụ, ngày cập nhật là 2026-06-15, cho thấy đây là lãi suất của tháng 6 năm 2026.
2. Phân tích “Top 5 lãi suất tiết kiệm 12 tháng cao nhất”: Đây là phần tóm tắt trực quan, hiển thị 5 ngân hàng có lãi suất cao nhất cho kỳ hạn 12 tháng cùng với biểu tượng và nhóm ngân hàng (TMCP Vừa, TMCP Nhỏ, TMCP Lớn). Mỗi mục đều có nút “Tính lãi cụ thể →”, cho phép bạn dự tính số tiền lãi nhận được nếu gửi vào ngân hàng đó.
3. Đọc hiểu bảng so sánh đầy đủ: Bảng này là cốt lõi của công cụ. Các cột hiển thị lãi suất theo từng kỳ hạn cụ thể (1, 3, 6, 9, 12, 18, 24 tháng). Công cụ đã sắp xếp mặc định theo thứ tự “lãi 12 tháng cao → thấp”, giúp bạn nhanh chóng tìm ra ngân hàng có lãi suất tốt nhất cho kỳ hạn phổ biến này. Cột “Group” phân loại ngân hàng thành các nhóm: Big4, TMCP lớn, TMCP vừa, TMCP nhỏ, hỗ trợ đánh giá mức độ rủi ro và uy tín.
4. Chú ý đến định dạng đặc biệt: Giao diện cho thấy các ngân hàng thuộc nhóm Big4 (VCB, BIDV, VietinBank, Agribank) được highlight với nền đỏ nhạt. Điều này giúp bạn dễ dàng nhận diện và so sánh chính sách lãi suất của các ngân hàng quốc doanh lớn, vốn thường có mức lãi suất thấp hơn nhưng ổn định và an toàn.
5. Kiểm tra tính nhất quán của lãi suất: Không chỉ nhìn vào một kỳ hạn, hãy quan sát xu hướng lãi suất qua các kỳ hạn khác nhau của cùng một ngân hàng. Ví dụ, MBV và VCBNeo áp dụng lãi suất 7%/năm đồng đều cho các kỳ hạn từ 6 đến 18 tháng, trong khi VIB lại có lãi suất tăng dần từ 6.5% (6 tháng) lên 7% (12 tháng).

Các lỗi thường gặp khi sử dụng công cụ và cách khắc phục
Dù công cụ được thiết kế trực quan, người dùng vẫn có thể mắc một số sai lầm trong quá trình sử dụng và diễn giải kết quả.
Lỗi 1: Chỉ tập trung vào lãi suất cao nhất. Đây là lỗi phổ biến nhất. Việc đổ xô vào các ngân hàng có lãi suất cao ngất (như MBV, VCBNeo 7%) mà bỏ qua các yếu tố khác là rủi ro. Các ngân hàng này thường thuộc nhóm TMCP vừa và nhỏ, có thể tiềm ẩn rủi ro về thanh khoản hoặc chính sách thay đổi. Cách khắc phục: Luôn đối chiếu lãi suất với nhóm ngân hàng (Group) và danh tiếng của họ. Sự an toàn của Big4 với lãi suất 6.8% có thể là sự đánh đổi hợp lý.
Lỗi 2: Bỏ qua kỳ hạn phù hợp với nhu cầu. Công cụ sắp xếp mặc định theo kỳ hạn 12 tháng, nhưng nhu cầu của bạn có thể là 6 tháng hoặc 24 tháng. Lỗi này dẫn đến việc chọn sai sản phẩm. Cách khắc phục: Sau khi xem Top 5, hãy dọc theo hàng ngang trong bảng để so sánh lãi suất của một ngân hàng ở TẤT CẢ các kỳ hạn. Ví dụ, nếu cần gửi 6 tháng, hãy nhìn vào cột “6th” để tìm ngân hàng có số % cao nhất.
Lỗi 3: Hiểu sai về “lãi suất/năm”. Tất cả các con số trên công cụ đều là lãi suất theo năm (%/năm). Điều này có nghĩa nếu bạn gửi 100 triệu với lãi suất 7%/năm trong kỳ hạn 6 tháng, bạn không nhận được 7 triệu đồng lãi, mà chỉ nhận được một nửa (khoảng 3.5 triệu, tùy cách tính lãi). Cách khắc phục: Luôn sử dụng nút “Tính lãi cụ thể →” đi kèm mỗi ngân hàng trong Top 5 hoặc tự tính toán dựa trên công thức: Tiền lãi = Tiền gốc * (Lãi suất %/năm / 12) * Số tháng gửi.
Lỗi 4: Không kiểm tra điều kiện áp dụng. Công cụ hiển thị lãi suất chung, nhưng mỗi ngân hàng có thể có điều kiện đi kèm như số tiền gửi tối thiểu, đối tượng khách hàng ưu tiên (ví dụ: khách hàng cao cấp, gửi tiền online), hoặc chương trình khuyến mãi có thời hạn. Cách khắc phục: Kết quả từ công cụ chỉ là bước đầu. Bạn bắt buộc phải truy cập website chính thức của ngân hàng đã chọn hoặc liên hệ trực tiếp chi nhánh để xác nhận điều kiện áp dụng chính xác trước khi quyết định.
Mẹo thực tế để tối đa hóa lợi ích từ công cụ
Để biến việc so sánh từ lý thuyết thành hành động hiệu quả, hãy áp dụng những mẹo nhỏ sau:
Mẹo 1: Sử dụng tính năng sắp xếp ngầm. Công cụ cho phép bạn quan sát xu hướng thị trường. Ví dụ, khi thấy nhiều ngân hàng trong Top 5 thuộc nhóm TMCP Vừa (MBV, VCBNeo, LPBank), bạn có thể nhận định rằng nhóm này đang cạnh tranh gay gắt bằng lãi suất để thu hút dòng tiền. Ngược lại, Big4 luôn hiển thị ở vị trí giữa bảng với lãi suất đồng đều, phản ánh sự ổn định.
Mẹo 2: Kết hợp lựa chọn theo nhóm và lãi suất. Thay vì chỉ chọn ngân hàng đầu bảng, hãy tạo một shortlist (danh sách rút gọn) gồm 2-3 ứng viên từ các nhóm khác nhau. Ví dụ: Một ngân hàng từ Top cao nhất (MBV – 7%), một từ Big4 (VCB – 6.8%), và một từ nhóm TMCP lớn có lãi suất khá cao (VIB – 7% hoặc TCB – 6.75%). Sau đó, so sánh sâu các điều kiện, tiện ích (app ngân hàng, giao dịch online) và độ tiện lợi của chi nhánh.
Mẹo 3: Theo dõi biến động theo thời gian. Lãi suất thay đổi hàng tháng. Bạn có thể sử dụng công cụ này định kỳ (ví dụ đầu mỗi quý) để theo dõi xu hướng. Nếu bạn thấy lãi suất đang ở đỉnh cao và có dấu hiệu giảm (ví dụ: từ 7% xuống còn 6.5% ở nhiều ngân hàng), có thể là thời điểm tốt để gửi tiền với kỳ hạn dài để “khóa” lãi suất cao.
Mẹo 4: Tận dụng nút “Tính lãi cụ thể →” để lập kế hoạch tài chính. Đừng chỉ tính cho một số tiền cố định. Hãy thử tính toán với nhiều số tiền gốc khác nhau (50 triệu, 200 triệu, 500 triệu) để xem chênh lệch lãi suất 0.1% hay 0.2% thực sự tạo ra khác biệt bao nhiêu tiền. Điều này giúp bạn đánh giá xem có đáng để chọn ngân hàng lãi cao hơn nhưng ít tiện ích hơn hay không.
Tình huống áp dụng cụ thể trong thực tế
Tình huống 1: Người có khoản tiền nhàn rỗi 200 triệu, không cần dùng trong 1 năm.
Bước 1: Mở công cụ, xem ngay Top 5 lãi suất 12 tháng. Thấy MBV, VCBNeo, PGBank, VIB đều 7%.
Bước 2: Nhìn vào bảng, kiểm tra lãi suất kỳ hạn 12 tháng của các ngân hàng khác. Phát hiện Big4 đều 6.8%.
Bước 3: So sánh rủi ro/an toàn: Nhóm 7% (TMCP vừa/nhỏ) vs Nhóm 6.8% (Big4).
Bước 4: Nếu ưu tiên an toàn tuyệt đối, chọn VCB hoặc BIDV. Nếu chấp nhận rủi ro chút ít để hưởng lãi cao hơn, chọn VIB (vì thuộc TMCP Lớn, có thể cân bằng hơn giữa lãi suất và uy tín so với MBV).
Bước 5: Nhấp “Tính lãi cụ thể →” cho VIB và VCB để thấy chênh lệch: VIB cho ~14 triệu lãi, VCB cho ~13.6 triệu lãi sau 1 năm. Quyết định dựa trên 400 nghìn đồng chênh lệch này có xứng đáng với cảm giác an tâm hay không.
Tình huống 2: Người muốn gửi tiết kiệm linh hoạt, không xác định rõ kỳ hạn.
Bước 1: Không chỉ nhìn cột 12 tháng. Quan sát các cột kỳ hạn ngắn (1th, 3th, 6th).
Bước 2: Phát hiện một số ngân hàng có lãi suất ngắn hạn khá cao (ví dụ: VCB, BIDV có 4.75% cho 1-3 tháng, cao hơn mặt bằng chung 4.5%).
Bước 3: Nếu cần gửi ngắn hạn dự phòng, Big4 có thể là lựa chọn tốt vì lãi suất ngắn hạn cao và thanh khoản cực tốt.
Bước 4: Xem xét ngân hàng có lãi suất tăng đều qua các kỳ hạn (ví dụ: VIB từ 4.6% lên 7%), phù hợp nếu bạn có thể gửi dài hơn nếu không cần tiền.
Tối ưu nâng cao và tự động hóa việc theo dõi lãi suất
Để vượt ra khỏi việc chỉ so sánh thủ công một lần, bạn có thể áp dụng các phương pháp nâng cao sau:
1. Thiết lập lịch theo dõi định kỳ: Đánh dấu lịch kiểm tra công cụ https://1phantram.com/so-sanh-tiet-kiem vào ngày đầu tiên của mỗi tháng hoặc mỗi quý. Lãi suất thường được các ngân hàng điều chỉnh vào đầu tháng. Việc này giúp bạn nắm bắt cơ hội ngay khi lãi suất mới được cập nhật, đặc biệt quan trọng khi bạn có kế hoạch gửi tiền trong thời gian tới.
2. Tạo bảng so sánh cá nhân hóa: Nếu bạn thường xuyên gửi tiết kiệm tại 3-4 ngân hàng quen thuộc, hãy tạo một file Excel hoặc Google Sheets đơn giản. Mỗi lần công cụ cập nhật, bạn ghi lại lãi suất kỳ hạn bạn quan tâm (ví dụ 12 tháng) của những ngân hàng đó. Theo thời gian, bạn sẽ có một biểu đồ xu hướng lãi suất cá nhân, giúp nhận diện thời điểm “đỉnh” lãi suất của từng ngân hàng để đưa ra quyết định gửi tiền tối ưu.
3. Sử dụng công cụ tính lãi kết hợp: Sau khi chọn được ngân hàng có lãi suất tốt từ công cụ so sánh, đừng dừng lại ở việc tính lãi đơn thuần. Hãy tìm hiểu và sử dụng các công cụ tính lãi kép (lãi nhập gốc) trực tuyến. Nhập số tiền gốc, lãi suất từ công cụ so sánh, kỳ hạn và tần suất nhập lãi (hàng tháng, hàng quý, cuối kỳ). Điều này cho bạn cái nhìn chính xác và đầy đủ hơn về tổng lợi nhuận thực tế, đặc biệt quan trọng với các khoản tiền lớn và kỳ hạn dài.
4. Theo dõi thông tin từ nhiều nguồn: Công cụ so sánh cung cấp dữ liệu tổng hợp, nhưng thông tin chi tiết về chương trình khuyến mãi, ưu đãi đặc biệt cho khách hàng mới, hoặc lãi suất sốc chỉ trong tháng thường được các ngân hàng đăng tải trên website chính thức hoặc fanpage. Hãy đặt bookmark cho trang tin tức tài chính của các ngân hàng bạn quan tâm và dành 5 phút mỗi tuần để lướt qua, kết hợp với dữ liệu nền từ công cụ so sánh để có quyết định toàn diện nhất.
Kết luận
Công cụ so sánh lãi suất tiết kiệm tại 1phantram.com là một công cụ mạnh mẽ, cung cấp bức tranh toàn cảnh và cập nhật về thị trường tiền gửi. Tuy nhiên, giá trị thực sự nằm ở cách bạn sử dụng và diễn giải thông tin từ nó. Từ việc kiểm tra kết quả, tránh các lỗi phổ biến, áp dụng mẹo thực tế đến việc lên kế hoạch theo dõi tự động hóa, mỗi bước đều góp phần đưa bạn đến quyết định tài chính sáng suốt hơn. Hãy nhớ rằng, lãi suất cao nhất không phải luôn là lựa chọn tốt nhất. Sự kết hợp giữa lợi nhuận, an toàn, thanh khoản và các điều kiện đi kèm mới tạo nên một sản phẩm tiết kiệm phù hợp nhất với nhu cầu và hoàn cảnh cá nhân của bạn.
Câu hỏi thường gặp
1. Dữ liệu lãi suất trên công cụ được cập nhật như thế nào?
Dữ liệu được tổng hợp và cập nhật định kỳ từ các nguồn thông tin chính thức của ngân hàng. Ngày cập nhật luôn được hiển thị rõ ràng ở đầu trang (ví dụ: “Cập nhật ngày 2026-06-15”), giúp người dùng xác định được tính thời sự của thông tin.
2. Tại sao một số ô trong bảng lại để trống hoặc gạch ngang (—)?
Điều này cho thấy ngân hàng đó không cung cấp sản phẩm tiết kiệm với kỳ hạn tương ứng tại thời điểm cập nhật. Ví dụ, VCBNeo không có kỳ hạn 24 tháng, trong khi các ngân hàng Big4 lại có đầy đủ.
3. Lãi suất trên công cụ đã bao gồm khuyến mãi hay chưa?
Thông thường, công cụ so sánh hiển thị lãi suất cơ bản, phổ thông của sản phẩm tiết kiệm thông thường. Các chương trình khuyến mãi, ưu đãi đặc biệt có thời hạn hoặc dành cho đối tượng cụ thể có thể không được phản ánh đầy đủ. Người dùng nên kiểm tra trực tiếp với ngân hàng để xác nhận.
4. Sự khác biệt giữa các nhóm ngân hàng (Big4, TMCP Lớn, Vừa, Nhỏ) có ý nghĩa gì?
Việc phân nhóm giúp đánh giá sơ bộ về quy mô và mức độ rủi ro. Big4 (ngân hàng quốc doanh lớn) thường được coi là an toàn nhất. TMCP Lớn là các ngân hàng thương mại cổ phần có quy mô lớn, uy tín. TMCP Vừa và Nhỏ có thể chủ động cạnh tranh bằng lãi suất cao hơn nhưng đi kèm với mức độ rủi ro cao hơn về mặt lý thuyết.
5. Tôi có thể so sánh lãi suất cho kỳ hạn không có trong bảng (ví dụ 36 tháng) được không?
Công cụ hiện tại chỉ hiển thị các kỳ hạn phổ biến từ 1 đến 24 tháng. Đối với các kỳ hạn dài hơn hoặc không phổ biến, bạn cần tra cứu trực tiếp trên website của từng ngân hàng cụ thể mà bạn quan tâm.
6. Làm sao để biết lãi suất trên công cụ là lãi suất trước thuế hay sau thuế?
Các con số lãi suất được hiển thị trên công cụ thường là lãi suất danh nghĩa trước thuế. Thuế thu nhập cá nhân (thường là 5% trên tiền lãi) sẽ được khấu trừ khi bạn nhận lãi, theo quy định của pháp luật. Số tiền lãi từ nút “Tính lãi cụ thể →” cũng thường là số tiền trước thuế.
7. Nếu tôi thấy thông tin trên công cụ không khớp với thông báo chính thức của ngân hàng, tôi nên làm gì?
Bạn nên ưu tiên thông tin từ nguồn chính thức của ngân hàng (website, app, chi nhánh). Công cụ so sánh tổng hợp số liệu và có thể có độ trễ nhất định trong việc cập nhật. Nếu phát hiện chênh lệch đáng kể, bạn có thể thông báo cho quản trị viên của công cụ để họ kiểm tra và điều chỉnh.
👉 Dùng ngay công cụ miễn phí: Công cụ tính lãi kép