Lãi đơn và lãi kép là hai khái niệm nền tảng trong tài chính, quyết định lớn đến giá trị tương lai của khoản đầu tư. Để hiểu rõ sự khác biệt “trời vực” giữa chúng, không gì bằng một ví dụ minh họa cụ thể với cùng số vốn và lãi suất. Bài viết…
Lãi đơn và lãi kép là hai khái niệm nền tảng trong tài chính, quyết định lớn đến giá trị tương lai của khoản đầu tư. Để hiểu rõ sự khác biệt “trời vực” giữa chúng, không gì bằng một ví dụ minh họa cụ thể với cùng số vốn và lãi suất. Bài viết này sẽ dẫn dắt bạn qua từng năm, so sánh trực quan cách thức hoạt động và kết quả cuối cùng của hai phương pháp tính lãi này.
Thiết lập ví dụ minh họa cụ thể
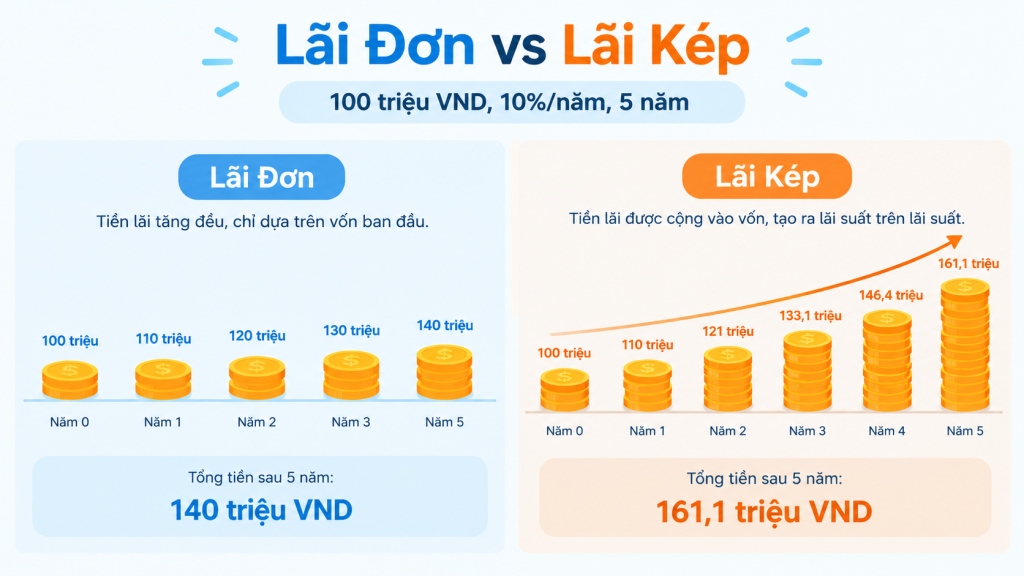
Chúng ta sẽ cùng xem xét một kịch bản đầu tư đơn giản để làm rõ sự khác biệt. Giả sử bạn có 100 triệu đồng (VND) nhàn rỗi và quyết định đầu tư nó trong vòng 5 năm. Nơi bạn gửi tiền hoặc đầu tư cam kết trả cho bạn mức lãi suất 10% mỗi năm. Điểm khác biệt duy nhất nằm ở cách tính lãi: một bên áp dụng lãi đơn, bên kia áp dụng lãi kép (ghép lãi hàng năm). Cùng một xuất phát điểm, nhưng hành trình và đích đến sẽ hoàn toàn khác biệt.
Bảng tính từng năm cho lãi đơn
Lãi đơn là phương pháp tính lãi dựa trên số tiền gốc ban đầu trong suốt kỳ đầu tư. Lãi kiếm được mỗi kỳ không được cộng dồn vào gốc để tính lãi cho kỳ tiếp theo. Công thức tính lãi đơn cho mỗi năm là: Tiền lãi = Tiền gốc * Lãi suất.
Áp dụng vào ví dụ của chúng ta:
- Tiền gốc ban đầu: 100,000,000 VND
- Lãi suất hàng năm: 10% (tức 0.1)
- Tiền lãi hàng năm: 100,000,000 * 10% = 10,000,000 VND
Dưới đây là bảng mô phỏng chi tiết từng năm:
| Năm | Tiền gốc đầu kỳ (VND) | Tiền lãi trong năm (VND) | Tổng tiền cuối kỳ (VND) |
|---|---|---|---|
| 1 | 100,000,000 | 10,000,000 | 110,000,000 |
| 2 | 100,000,000 | 10,000,000 | 120,000,000 |
| 3 | 100,000,000 | 10,000,000 | 130,000,000 |
| 4 | 100,000,000 | 10,000,000 | 140,000,000 |
| 5 | 100,000,000 | 10,000,000 | 150,000,000 |
Như bạn thấy, dù số dư cuối kỳ tăng lên, tiền gốc để tính lãi cho mỗi năm luôn giữ nguyên ở mức 100 triệu. Sau 5 năm, tổng số tiền bạn nhận được là 150 triệu đồng, trong đó bao gồm 100 triệu gốc và 50 triệu tiền lãi.
Bảng tính từng năm cho lãi kép
Lãi kép, hay còn gọi là lãi chồng lãi, là phương pháp tính lãi mà tiền lãi của kỳ trước được cộng vào tiền gốc để tính lãi cho kỳ tiếp theo. Đây là một sức mạnh tài chính phi thường. Công thức tính tổng tiền nhận được sau n năm là: A = P * (1 + r)^n, trong đó A là tổng số tiền nhận được, P là tiền gốc, r là lãi suất/năm, n là số kỳ.
Cùng xem số tiền 100 triệu của chúng ta phát triển thế nào:
| Năm | Tiền gốc đầu kỳ (VND) | Tiền lãi trong năm (VND) | Tổng tiền cuối kỳ (VND) |
|---|---|---|---|
| 1 | 100,000,000 | 10,000,000 | 110,000,000 |
| 2 | 110,000,000 | 11,000,000 | 121,000,000 |
| 3 | 121,000,000 | 12,100,000 | 133,100,000 |
| 4 | 133,100,000 | 13,310,000 | 146,410,000 |
| 5 | 146,410,000 | 14,641,000 | 161,051,000 |
Sự khác biệt đã bắt đầu rõ ràng. Ở năm thứ 2, tiền lãi đã là 11 triệu (cao hơn 1 triệu so với lãi đơn) vì nó được tính trên số gốc mới là 110 triệu. Quá trình này tiếp diễn, tạo ra hiệu ứng “tuyết lăn”. Sau 5 năm, tổng số tiền nhận được với lãi kép là 161,051,000 VND.
So sánh trực quan bằng biểu đồ
Để thấy rõ hơn sự phân kỳ, hãy tưởng tượng một biểu đồ đường với trục hoành là số năm và trục tung là tổng giá trị đầu tư. Đường biểu diễn của lãi đơn sẽ là một đường thẳng đi lên đều đặn, phản ánh mức tăng cố định 10 triệu mỗi năm. Trong khi đó, đường biểu diễn của lãi kép là một đường cong đi lên với độ dốc ngày càng tăng (hàm số mũ).
Hai đường này bắt đầu từ cùng một điểm (100 triệu ở năm 0) và gần như trùng nhau trong năm đầu tiên (110 triệu). Tuy nhiên, ngay từ năm thứ 2, đường cong lãi kép đã bắt đầu “bứt tốc” và tách khỏi đường thẳng lãi đơn. Khoảng cách giữa hai đường ngày càng được nới rộng theo thời gian. Đến năm thứ 5, điểm cuối của đường lãi kép (161.05 triệu) đã cao hơn hẳn điểm cuối của đường lãi đơn (150 triệu). Sự chênh lệch hơn 11 triệu đồng này chính là thành quả của việc “lãi mẹ đẻ lãi con”.
Bài học rút ra từ ví dụ
Từ ví dụ trên, chúng ta có thể rút ra một số bài học quan trọng. Thứ nhất, thời gian là yếu tố then chốt phát huy sức mạnh lãi kép. Chênh lệch 11 triệu sau 5 năm có vẻ nhỏ, nhưng nếu thời gian kéo dài đến 10, 20 năm, sự khác biệt sẽ trở nên khổng lồ. Thứ hai, lãi suất và tần suất ghép lãi (ghép hàng năm, hàng quý, hàng tháng) đóng vai trò quan trọng. Lãi suất cao hơn hoặc tần suất ghép lãi thường xuyên hơn sẽ làm tăng tốc độ phát triển của đường cong. Cuối cùng, bài học thực tế nhất là: trong đầu tư dài hạn, hãy luôn tìm kiếm các công cụ hoặc cơ hội cho phép tái đầu tư lãi suất (tức áp dụng lãi kép) thay vì chỉ nhận lãi đơn. Đây chính là cách để đồng tiền làm việc hiệu quả nhất cho bạn.
Áp Dụng Vào Các Tình Huống Tài Chính Thực Tế
Để hiểu sâu hơn về sức mạnh của lãi kép, chúng ta hãy cùng xem xét một vài kịch bản tài chính phổ biến trong cuộc sống mà bạn có thể gặp phải.
Kịch Bản 1: Tiết Kiệm Cho Mục Tiêu Dài Hạn
Giả sử bạn muốn tiết kiệm cho việc học đại học của con sau 18 năm. Bạn có thể chọn một trong hai cách:
- Lựa chọn A (Lãi đơn): Gửi ngay một khoản tiền lớn 300 triệu đồng vào tài khoản tiết kiệm có lãi suất 7%/năm tính lãi đơn.
- Lựa chọn B (Lãi kép): Bắt đầu với số tiền nhỏ hơn, chỉ 100 triệu đồng, nhưng gửi vào nơi có lãi suất 7%/năm và để lãi nhập gốc hàng năm (lãi kép). Đồng thời, bạn cam kết bổ sung thêm 10 triệu đồng mỗi năm vào tài khoản này.
Sau 18 năm, kết quả sẽ khiến bạn bất ngờ:
- Lựa chọn A: Tổng số tiền = 300 triệu + (300 triệu * 7% * 18) = 678 triệu đồng.
- Lựa chọn B: Số tiền ban đầu 100 triệu đồng sau 18 năm lãi kép sẽ thành khoảng 338 triệu đồng. Cộng với dòng tiền bổ sung 10 triệu/năm (cũng được hưởng lãi kép theo thời gian), tổng số tiền nhận được sẽ vào khoảng 715 triệu đồng.
Mặc dù bắt đầu với số vốn chỉ bằng 1/3, nhưng nhờ kết hợp lãi kép và bổ sung tiền định kỳ, Lựa chọn B lại cho kết quả vượt trội. Điều này minh họa rõ ràng chiến lược “bắt đầu sớm và kiên trì” quan trọng hơn số vốn ban đầu lớn.
Kịch Bản 2: Trả Nợ Vay Mua Xe
Lãi kép cũng hoạt động ngược lại khi bạn là người đi vay. Khi vay mua xe trả góp, lãi suất thường được tính trên dư nợ giảm dần, nhưng về bản chất vẫn là một dạng lãi kép mà ngân hàng áp dụng lên bạn. Hiểu điều này giúp bạn nhận ra: trả nợ thêm một khoản nhỏ vào gốc sớm hơn kỳ hạn có thể giúp bạn tiết kiệm một lượng lãi phải trả đáng kể trong suốt thời gian vay, bởi nó làm giảm gốc để tính lãi cho các kỳ tiếp theo.
Bảng So Sánh Toàn Diện Giữa Lãi Đơn và Lãi Kép
Bảng dưới đây tóm tắt những điểm khác biệt cốt lõi giữa hai hình thức tính lãi, giúp bạn dễ dàng đưa ra quyết định tài chính phù hợp.
| Tiêu Chí | Lãi Đơn (Simple Interest) | Lãi Kép (Compound Interest) |
|---|---|---|
| Công Thức Tính | Lãi = Vốn gốc * Lãi suất * Thời gian | Tổng = Vốn gốc * (1 + Lãi suất)^Thời gian |
| Cơ Chế Sinh Lời | Lãi chỉ tính trên số vốn gốc ban đầu. | Lãi tính trên cả vốn gốc lẫn tiền lãi tích lũy từ trước. |
| Đường Tăng Trưởng | Tuyến tính (đường thẳng). Tăng đều theo thời gian. | Hàm mũ (đường cong). Càng về sau càng tăng nhanh. |
| Yếu Tố Quan Trọng Nhất | Lãi suất và vốn gốc. | Thời gian, sau đó đến lãi suất và vốn gốc. |
| Ứng Dụng Điển Hình | Vay ngắn hạn, trái phiếu chiết khấu, một số khoản vay tiêu dùng. | Tiết kiệm dài hạn, đầu tư chứng khoán/quỹ, gửi tiết kiệm ngân hàng kỳ hạn. |
| Lợi ích cho ai? | Có lợi cho người đi vay trong ngắn hạn. | Có lợi cho người tiết kiệm/đầu tư trong dài hạn. |
| Tác động của việc rút lãi | Không ảnh hưởng đến số lãi kỳ sau. | Làm gián đoạn “hiệu ứng bóng tuyết”, giảm mạnh tổng lợi nhuận cuối cùng. |
Kiểm Tra Kết Quả Tính Toán Của Bạn
Sau khi tự tính toán, làm sao để bạn biết kết quả của mình là chính xác? Dưới đây là một vài mẹo kiểm tra nhanh:
- Với lãi đơn: Kết quả cuối cùng phải luôn nhỏ hơn hoặc bằng (trong trường hợp thời gian = 1 năm) kết quả của lãi kép với cùng điều kiện. Nếu lớn hơn, chắc chắn có sai sót.
- Với lãi kép: Sử dụng quy tắc 72 – một công cụ ước lượng nổi tiếng. Lấy 72 chia cho lãi suất hàng năm (%), bạn sẽ ước tính được số năm cần thiết để số tiền của bạn tăng gấp đôi. Ví dụ, với lãi suất 8%/năm, 72/8 = 9 năm. Sau 9 năm lãi kép, số tiền của bạn sẽ xấp xỉ gấp đôi. Bạn có thể dùng quy tắc này để kiểm tra ngược lại kết quả tính chi tiết của mình.
- Kiểm tra bằng tính toán ngược: Hãy thử tính số tiền lãi của năm đầu tiên cho cả hai phương pháp. Với lãi đơn, số lãi mỗi năm phải giống hệt nhau. Với lãi kép, số lãi của năm sau phải lớn hơn số lãi của năm trước (nếu cùng một lãi suất).
Sai Lầm Thường Gặp Khi Hiểu Về Lãi Kép
Nhiều người mắc phải những hiểu lầm khiến họ không tận dụng được hết sức mạnh của lãi kép:
- Chỉ tập trung vào lãi suất cao: Trong khi yếu tố thời gian mới là then chốt. Bắt đầu đầu tư với số tiền nhỏ từ sớm (20-25 tuổi) thường có kết quả tốt hơn nhiều so với bắt đầu với số tiền lớn nhưng muộn (sau 40 tuổi).
- Không nhất quán: Hiệu ứng lãi kép bị phá vỡ nghiêm trọng nếu bạn thường xuyên rút tiền lãi hoặc ngừng bổ sung vốn. Tính kiên định là chìa khóa.
- Bỏ qua yếu tố lạm phát: Lãi suất danh nghĩa 7% không có nghĩa là bạn thực sự sinh lời 7%. Nếu lạm phát là 3%, lãi suất thực tế chỉ còn khoảng 4%. Khi tính toán cho mục tiêu dài hạn, luôn cố gắng nhắm đến các kênh có lãi suất thực dương.
- Nhầm lẫn giữa tần suất ghép lãi: “Lãi suất 8%/năm, ghép lãi hàng quý” khác với “8%/năm, ghép lãi hàng năm”. Ghép lãi càng thường xuyên (tháng, quý), tổng lợi nhuận nhận được cuối kỳ càng cao.
Tính Nhanh Với Công Cụ Số: Excel & Google Sheets
Bạn không cần phải nhớ công thức phức tạp. Các hàm có sẵn trong bảng tính sẽ giúp bạn tính toán trong vòng vài giây.
Hàm Tính Lãi Kép (Giá Trị Tương Lai – FV)
Trong Excel hoặc Google Sheets, hãy sử dụng hàm =FV(rate, nper, pmt, pv, type).
- Ví dụ: Tính số tiền nhận được sau 10 năm khi gửi 100 triệu đồng, lãi suất 7%/năm, ghép lãi hàng năm.
Gõ vào ô:=FV(7%, 10, 0, -100000000)
Kết quả: ~ 196,715,000 VND.
Giải thích:rate=7%(lãi suất/kỳ),nper=10(số kỳ),pmt=0(không bổ sung thêm tiền định kỳ),pv=-100000000(số tiền đầu tư ban đầu, dấu âm thể hiện bạn “bỏ ra”).
Hàm Tính Lãi Đơn
Không có hàm riêng, nhưng bạn có thể dùng công thức thuần túy trong một ô:
= Vốn_gốc * (1 + (Lãi_suất * Số_năm))
Ví dụ: =100000000 * (1 + (7% * 10)) cho kết quả 170,000,000 VND.
Bằng cách sử dụng các hàm này, bạn có thể dễ dàng lập nên các kịch bản “what-if” (sẽ thế nào nếu…) để lập kế hoạch tài chính cá nhân chính xác và linh hoạt hơn.
Phân Tích Chi Tiết Quá Trình Tăng Trưởng
Để hiểu sâu hơn về sức mạnh của lãi kép, chúng ta cần “phẫu thuật” quá trình tăng trưởng từng năm. Hãy tiếp tục với ví dụ cơ bản: đầu tư 100 triệu đồng với lãi suất 10%/năm trong 10 năm.
Bóc Tách Từng Nguồn Lợi Nhuận Trong Lãi Kép
Lợi nhuận từ lãi kép không chỉ là một con số cuối kỳ. Nó là tổng hợp của hai dòng chảy:
- Lợi nhuận từ vốn gốc: Phần lãi sinh ra trực tiếp từ số tiền bạn bỏ ra ban đầu. Đây chính là phần lãi đơn.
- Lợi nhuận từ lãi nhập gốc: Phần lãi sinh ra từ chính những khoản lãi của các kỳ trước đó đã được cộng dồn vào vốn. Đây là phần “ma thuật” tạo nên sự khác biệt.
Bảng dưới đây minh họa rõ ràng sự đóng góp của từng thành phần sau mỗi 5 năm:
| Thời điểm (Năm) | Tổng giá trị (VNĐ) | Lợi nhuận từ vốn gốc (VNĐ) | Lợi nhuận từ lãi nhập gốc (VNĐ) | Tỷ lệ lợi nhuận từ lãi nhập gốc |
|---|---|---|---|---|
| 0 | 100,000,000 | 0 | 0 | 0% |
| 5 | 161,051,000 | 50,000,000 | 11,051,000 | ~18.1% |
| 10 | 259,374,246 | 100,000,000 | 59,374,246 | ~37.3% |
| 15 | 417,724,816 | 150,000,000 | 167,724,816 | ~52.8% |
| 20 | 672,750,000 | 200,000,000 | 472,750,000 | ~70.3% |
Như bạn thấy, càng về sau, lợi nhuận sinh ra từ lãi nhập gốc chiếm tỷ trọng áp đảo. Sau 20 năm, hơn 70% tổng lợi nhuận đến từ phần “lãi mẹ đẻ lãi con”. Đây chính là minh chứng sống động cho câu nói “Tiền đẻ ra tiền”.
Ví Dụ Nâng Cao: Tác Động Của Tần Suất Ghép Lãi
Trong thực tế, lãi kép không chỉ được tính hàng năm. Nó có thể được ghép theo quý, tháng, thậm chí hàng ngày. Tần suất ghép lãi càng cao, hiệu ứng càng mạnh. Công thức tổng quát là:
A = P (1 + r/n)^(nt)
Trong đó: n là số lần ghép lãi trong một năm.
So Sánh Kết Quả Với Cùng Số Vốn và Lãi Suất
Giả sử bạn gửi 100 triệu VNĐ với lãi suất danh nghĩa 12%/năm trong 5 năm, nhưng với các kỳ ghép lãi khác nhau.
| Tần Suất Ghép Lãi (n) | Công Thức Tính (VNĐ) | Giá Trị Tương Lai (VNĐ) | Lãi Suất Thực Tế (EAR) |
|---|---|---|---|
| Hàng năm (n=1) | 100tr * (1 + 0.12/1)^(1*5) | 176,234,168 | 12.00% |
| Hàng quý (n=4) | 100tr * (1 + 0.12/4)^(4*5) | 180,611,117 | 12.55% |
| Hàng tháng (n=12) | 100tr * (1 + 0.12/12)^(12*5) | 181,669,657 | 12.68% |
| Hàng ngày (n=365) | 100tr * (1 + 0.12/365)^(365*5) | 182,193,930 | 12.75% |
| Liên tục (e) | 100tr * e^(0.12*5) | 182,211,880 | 12.75% |
Bảng trên cho thấy sự chênh lệch rõ ràng. Chỉ bằng cách thay đổi từ ghép lãi hàng năm sang hàng quý, bạn đã có thêm hơn 4.3 triệu đồng sau 5 năm mà không cần làm gì thêm. Đây là yếu tố quan trọng cần hỏi kỹ ngân hàng hoặc nền tảng đầu tư: “Lãi suất này được ghép theo kỳ hạn nào?”.
Quy Trình Thực Hành Để Tận Dụng Lãi Kép
Hiểu lý thuyết là một chuyện, áp dụng vào cuộc sống là chuyện khác. Dưới đây là một quy trình 4 bước đơn giản để bạn bắt đầu hành trình của mình.
Bước 1: Xác Định Mục Tiêu và Dòng Tiền
Hãy bắt đầu với một câu hỏi cụ thể: “Tôi muốn có bao nhiêu tiền sau bao nhiêu năm?” Ví dụ: “Cần 1 tỷ đồng cho con vào đại học sau 15 năm nữa.” Sau đó, đánh giá dòng tiền bạn có thể bỏ ra đều đặn: một khoản một lần, hoặc tiết kiệm/thêm vốn hàng tháng.
Bước 2: Lựa Chọn Công Cụ Phù Hợp
Mỗi công cụ tài chính có đặc tính lãi kép khác nhau:
- Sổ tiết kiệm ngân hàng: Lãi kép rõ ràng, an toàn, nhưng lãi suất thường thấp.
- Quỹ mở, chứng chỉ quỹ: Lợi nhuận được tái đầu tư tự động, tiềm năng sinh lời cao hơn nhưng đi kèm rủi ro.
- Đầu tư cổ phiếu có tái đầu tư cổ tức: Khi nhận cổ tức bằng tiền, bạn dùng số tiền đó mua thêm cổ phiếu, tạo thành vòng lãi kép trên cả vốn và cổ tức.
Bước 3: Thiết Lập Tự Động Hóa và Kiên Trì
Sức mạnh lớn nhất của lãi kép nằm ở thời gian. Hãy thiết lập một lệnh chuyển khoản tự động vào ngày bạn nhận lương để mua quỹ hoặc gửi tiết kiệm. Hành động này đảm bảo tính kỷ luật và loại bỏ cảm xúc “tiêu trước, để dành sau”. Hãy coi khoản đầu tư này như một hóa đơn bắt buộc phải trả cho tương lai của chính mình.
Bước 4: Theo Dõi, Đánh Giá và Tái Cân Bằng Định Kỳ
Mỗi năm một lần, hãy xem xét lại danh mục của mình. Liệu lãi suất tiết kiệm có còn cạnh tranh? Liệu kênh đầu tư có đang đạt mục tiêu? Việc này không có nghĩa là thay đổi liên tục, mà để đảm bảo bạn vẫn đi đúng hướng. Tránh việc “gửi một chỗ và quên lãng” trong thời gian quá dài.
Bảng Tra Cứu Nhanh: Thời Gian Để Tiền Tăng Gấp Đôi
Một quy tắc hữu ích trong tài chính là Quy tắc 72. Bạn có thể ước tính nhanh thời gian cần thiết để số tiền của mình tăng gấp đôi bằng cách lấy 72 chia cho lãi suất hàng năm (%).
| Lãi Suất Kỳ Vọng (%/năm) | Thời Gian Ước Tính Để Tăng Gấp Đôi (Năm) | Ví Dụ Minh Họa: 50 triệu VNĐ |
|---|---|---|
| 6% | 72 / 6 = 12 năm | Sau ~12 năm: ~100 triệu |
| 8% | 72 / 8 = 9 năm | Sau ~9 năm: ~100 triệu |
| 10% | 72 / 10 = 7.2 năm | Sau ~7.2 năm: ~100 triệu |
| 12% | 72 / 12 = 6 năm | Sau ~6 năm: ~100 triệu |
| 15% | 72 / 15 = 4.8 năm | Sau ~4.8 năm: ~100 triệu |
Lưu ý: Quy tắc 72 cho kết quả gần đúng, đặc biệt chính xác với lãi suất trong khoảng 6% đến 10%. Nó là công cụ tuyệt vời để bạn hình dung nhanh về tiềm năng của một mức lãi suất.
Như vậy, thông qua việc phân tích cấu thành lợi nhuận, hiểu rõ tác động của tần suất ghép lãi, nắm được quy trình thực hành và các công cụ ước tính nhanh, bạn đã có một bức tranh toàn diện và sâu sắc hơn về cách lãi kép vận hành. Hãy bắt đầu sớm nhất có thể, vì mỗi năm, thậm chí mỗi tháng trôi qua mà chưa hành động, là bạn đang lãng phí sức mạnh tài chính tiềm ẩn lớn nhất của mình.
Phân Tích Sâu Sự Khác Biệt Trong Từng Giai Đoạn
Để thực sự nắm bắt sức mạnh của lãi kép, chúng ta cần nhìn vào diễn biến tăng trưởng qua từng giai đoạn. Sự khác biệt không phải lúc nào cũng rõ ràng ngay từ đầu.
Trong 5-7 năm đầu, sự chênh lệch giữa lãi đơn và lãi kép thường khá khiêm tốn, có thể chỉ là một khoản tiền nhỏ. Đây là giai đoạn “ươm mầm”, nơi nhiều người dễ nản lòng vì chưa thấy thành quả rõ rệt. Tuy nhiên, từ năm thứ 8 đến năm thứ 15, đường cong bắt đầu tách ra. Lãi kép bắt đầu tạo ra lợi nhuận từ chính phần lãi của những năm trước, tạo nên hiệu ứng “tuyết lăn” nhẹ. Giai đoạn bùng nổ thực sự thường diễn ra từ sau năm thứ 15 trở đi. Khi đó, số tiền lãi sinh ra hàng năm từ lãi kép có thể vượt xa số tiền lãi ban đầu, và khoảng cách với lãi đơn trở nên vô cùng lớn, tạo nên sự khác biệt mang tính quyết định cho tài sản cuối cùng.
Hiểu được điều này giúp chúng ta có cái nhìn kiên nhẫn hơn. Giá trị thực sự của lãi kép không nằm ở những lợi nhuận “chớp nhoáng” ban đầu, mà nằm ở sự kiên trì duy trì trong một khoảng thời gian đủ dài để nó tự thân phát triển.
Yếu Tố Then Chốt Quyết Định Hiệu Quả Của Lãi Kép
Ngoài ba yếu tố cốt lõi là vốn gốc, lãi suất và thời gian, còn có những yếu tố “đòn bẩy” khác ảnh hưởng mạnh mẽ đến kết quả cuối cùng.
Tần Suất Bổ Sung Vốn Định Kỳ
Đây là yếu tố quan trọng bậc nhất sau thời gian. Việc bổ sung thêm vốn gốc định kỳ (ví dụ: tiết kiệm thêm mỗi tháng) không chỉ làm tăng số vốn ban đầu mà còn tạo ra nhiều “mầm” lãi kép mới bắt đầu ở các thời điểm khác nhau. Một khoản đầu tư nhỏ nhưng đều đặn hàng tháng, qua thời gian, có thể cho kết quả vượt trội so với một khoản đầu tư lớn một lần nhưng không được bổ sung thêm.
Tính Kỷ Luật và Sự Kiên Định
Lãi kép đòi hỏi một tâm lý vững vàng. Thị trường hoặc lãi suất có thể biến động, nhưng việc duy trì kế hoạch, không rút tiền giữa chừng vì mục đích tiêu dùng ngắn hạn, là điều kiện tiên quyết. Mỗi lần rút tiền sớm không chỉ làm mất đi số vốn đó mà còn phá vỡ toàn bộ chu kỳ sinh lời trong tương lai của nó. Sức mạnh lớn nhất của lãi kép nằm ở sự không bị gián đoạn.
Môi Trường Đầu Tư/Tiết Kiệm
Lựa chọn công cụ có lãi suất ổn định và an toàn là nền tảng. Lãi kép phát huy tối đa hiệu quả trong một môi trường mà lợi nhuận được tái đầu tư một cách an toàn và liên tục. Rủi ro thua lỗ có thể xóa sạch mọi hiệu ứng tích lũy. Do đó, cân bằng giữa rủi ro và lợi nhuận kỳ vọng, phù hợp với khung thời gian, là bài toán cần được giải quyết trước khi bắt đầu.
Kết luận
Qua các ví dụ và phân tích, có thể thấy lãi đơn và lãi kép là hai nguyên lý cơ bản nhưng mang lại kết quả hoàn toàn khác biệt về lâu dài. Lãi đơn, với tính chất minh bạch và dễ tính toán, phù hợp với các khoản vay hoặc đầu tư ngắn hạn. Trong khi đó, lãi kép chính là “kỳ quan thứ tám của thế giới tài chính”, một công cụ tạo ra của cải mạnh mẽ nhất cho những ai biết tận dụng thời gian và sự kiên nhẫn.
Bài học then chốt không nằm ở việc tìm kiếm lãi suất cao ngất ngưởng, mà nằm ở việc bắt đầu sớm, duy trì đều đặn và kiên trì đủ lâu. Dù bạn đang tiết kiệm cho giáo dục, hưu trí hay bất kỳ mục tiêu dài hạn nào, việc hiểu và áp dụng nguyên lý lãi kép sẽ biến những nỗ lực nhỏ bé hôm nay thành một tương lai tài chính vững chắc. Hãy bắt đầu ngay từ bây giờ, vì thời gian chính là người bạn đồng hành quý giá nhất của lãi kép.
Câu hỏi thường gặp (FAQ)
Lãi kép có áp dụng được cho các khoản vay không?
Có, và đây thường là mặt trái cần cảnh giác. Hầu hết các khoản vay tiêu dùng, vay thẻ tín dụng đều áp dụng lãi suất kép (lãi mẹ đẻ lãi con) trên số dư nợ. Nếu bạn chỉ trả lãi tối thiểu, số nợ gốc cộng dồn lãi chưa trả sẽ tiếp tục sinh lãi, khiến khoản nợ phình to rất nhanh. Hiểu lãi kép giúp bạn nhận thức rõ hơn về chi phí thực sự của việc vay mượn.
Tôi nên bắt đầu với số vốn nhỏ hay đợi tích lũy được số lớn rồi mới đầu tư?
Bạn nên bắt đầu ngay lập tức với số vốn nhỏ có thể. Sức mạnh của lãi kép nằm ở thời gian. Một khoản tiền nhỏ được đầu tư sớm 10 năm có thể vượt qua một khoản tiền lớn gấp đôi nhưng đầu tư muộn hơn 10 năm. Thói quen tiết kiệm/đầu tư đều đặn quan trọng hơn số tiền lớn bỏ ra một lần.
Làm thế nào để tìm các công cụ tiết kiệm hoặc đầu tư có áp dụng lãi kép?
Hầu hết các sản phẩm tài chính hiện đại đều áp dụng lãi kép. Bạn có thể tìm thấy ở: sổ tiết kiệm ngân hàng (lãi nhập gốc), các quỹ đầu tư (tái đầu tư cổ tức), tài khoản hưu trí, hoặc đầu tư vào các tài sản như cổ phiếu có tái đầu tư lợi nhuận. Điều quan trọng là tìm hiểu kỹ cơ chế tính lãi và tái đầu tư của sản phẩm đó.
Tần suất ghép lãi (hàng tháng, hàng quý, hàng năm) ảnh hưởng thế nào?
Tần suất ghép lãi càng cao (ví dụ: ghép hàng tháng so với hàng năm) thì tổng lợi nhuận nhận được cuối kỳ càng lớn, vì tiền lãi được sinh ra và tham gia vào vòng quay sinh lời sớm hơn. Tuy nhiên, sự khác biệt này thường không quá lớn so với tác động của thời gian và việc bổ sung vốn. Lãi suất công bố thường là lãi suất năm, bạn cần hỏi rõ tần suất ghép lãi để so sánh chính xác giữa các sản phẩm.
Tôi có thể tính nhanh thời gian để tiền tăng gấp đôi với lãi kép không?
Có, bạn có thể sử dụng quy tắc 72. Lấy 72 chia cho lãi suất hàng năm (tính bằng phần trăm), kết quả là số năm gần đúng để số tiền của bạn tăng gấp đôi. Ví dụ, với lãi suất 8%/năm, thời gian cần là 72 / 8 = 9 năm. Đây là công cụ ước lượng nhanh rất hữu ích.
Lạm phát có “ăn mòn” lợi nhuận từ lãi kép không?
Có. Lạm phát làm giảm sức mua của tiền theo thời gian. Do đó, khi đánh giá hiệu quả thực sự của một khoản đầu tư lãi kép, bạn cần xem xét lãi suất thực = Lãi suất danh nghĩa – Tỷ lệ lạm phát. Mục tiêu là tìm kiếm các công cụ có lãi suất danh nghĩa cao hơn tỷ lệ lạm phát kỳ vọng để thực sự gia tăng giá trị tài sản.
Tôi đã 40 tuổi, bây giờ mới bắt đầu áp dụng lãi kép có muộn không?
Không bao giờ là quá muộn. Dù thời gian còn lại có thể ngắn hơn so với một người bắt đầu từ năm 20 tuổi, nhưng lãi kép vẫn phát huy tác dụng. Chiến lược lúc này có thể cần tập trung vào việc bổ sung vốn gốc với số tiền lớn hơn và đều đặn hơn (nhờ thu nhập ổn định), đồng thời lựa chọn kênh đầu tư phù hợp với khung thời gian và mức độ chấp nhận rủi ro của mình. Hành động ngay bây giờ vẫn tốt hơn là không làm gì.
👉 Dùng ngay công cụ miễn phí: Công cụ tính lãi kép