Lãi đơn và lãi kép là hai khái niệm cốt lõi trong tài chính, quyết định tốc độ sinh lời của đồng tiền. Hiểu rõ bản chất và cách tính của chúng là chìa khóa để đưa ra các quyết định đầu tư, gửi tiết kiệm hay vay vốn thông minh. Bài viết này sẽ…
Lãi đơn và lãi kép là hai khái niệm cốt lõi trong tài chính, quyết định tốc độ sinh lời của đồng tiền. Hiểu rõ bản chất và cách tính của chúng là chìa khóa để đưa ra các quyết định đầu tư, gửi tiết kiệm hay vay vốn thông minh. Bài viết này sẽ phân tích chi tiết sự khác biệt giữa hai hình thức tính lãi này thông qua định nghĩa, công thức và ví dụ minh họa cụ thể.
Định nghĩa lãi đơn và lãi kép
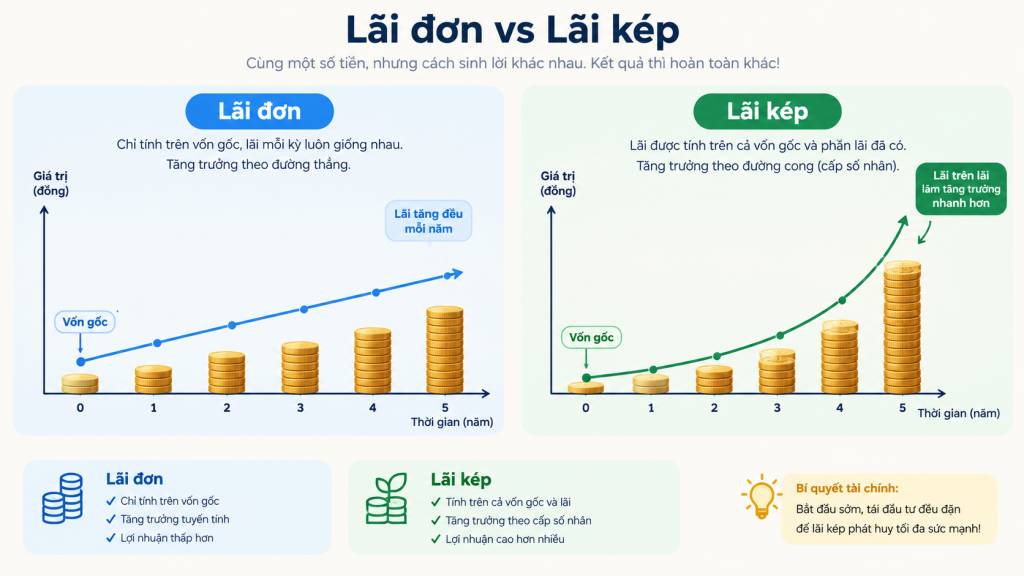
Lãi đơn (Simple Interest) là số tiền lãi chỉ được tính dựa trên số vốn gốc ban đầu trong suốt thời gian đầu tư hoặc vay. Tiền lãi của các kỳ không được cộng dồn vào vốn gốc để tính lãi cho kỳ tiếp theo. Công thức tính đơn giản và kết quả tăng trưởng tuyến tính theo thời gian.
Lãi kép (Compound Interest) là số tiền lãi không chỉ tính trên vốn gốc ban đầu mà còn tính trên cả tiền lãi tích lũy từ các kỳ trước. Hiểu đơn giản, bạn nhận được “lãi trên lãi”. Đây là một trong những sức mạnh vĩ đại nhất trong tài chính, tạo ra sự tăng trưởng theo cấp số nhân, giúp đồng tiền sinh sôi nhanh chóng qua thời gian dài.
Công thức tính lãi đơn và lãi kép
Công thức tính lãi đơn
Công thức tính lãi đơn rất trực quan:
I = P x r x t
Trong đó:
– I: Tổng số tiền lãi nhận được.
– P: Số tiền vốn gốc ban đầu (Principal).
– r: Lãi suất mỗi kỳ (ví dụ: năm, tháng).
– t: Số kỳ tính lãi (số năm, số tháng).
Tổng số tiền nhận được cuối kỳ (A) = P + I = P (1 + r x t).
Công thức tính lãi kép
Công thức tính lãi kép phức tạp hơn, phản ánh sự cộng dồn:
A = P (1 + r/n)^(n x t)
Trong đó:
– A: Tổng số tiền nhận được (gốc + lãi) sau t kỳ.
– P: Số tiền vốn gốc ban đầu.
– r: Lãi suất danh nghĩa hàng năm.
– n: Số lần ghép lãi trong một năm (ví dụ: ghép hàng năm n=1, hàng quý n=4, hàng tháng n=12).
– t: Số năm đầu tư/vay.
Số tiền lãi thực nhận được: I = A – P.
So sánh số tiền nhận được qua các năm
Để thấy rõ sức mạnh của lãi kép, hãy xem xét ví dụ với số vốn ban đầu 100 triệu VNĐ, lãi suất 7%/năm trong vòng 20 năm.
| Năm | Số tiền cuối kỳ (Lãi đơn) | Số tiền cuối kỳ (Lãi kép ghép năm) |
|---|---|---|
| 0 | 100,000,000 | 100,000,000 |
| 5 | 135,000,000 | 140,255,173 |
| 10 | 170,000,000 | 196,715,135 |
| 15 | 205,000,000 | 275,903,189 |
| 20 | 240,000,000 | 386,968,446 |
Qua bảng so sánh, có thể thấy sau 5 năm, sự chênh lệch chưa quá lớn. Tuy nhiên, càng về sau, lãi kép tạo ra một đường cong tăng trưởng vượt trội. Sau 20 năm, số tiền nhận được từ lãi kép (gần 387 triệu) cao hơn lãi đơn (240 triệu) tới 147 triệu đồng, tương đương hơn 61%.
Khi nào nên chọn sản phẩm lãi đơn?
Lãi đơn phù hợp với các khoản vay hoặc đầu tư ngắn hạn, nơi sự đơn giản và dễ dự đoán được ưu tiên. Các tình huống cụ thể bao gồm:
- Vay tiền ngắn hạn: Các khoản vay tiêu dùng, vay tín chấp, vay qua thẻ tín dụng (nếu tính theo lãi đơn) thường dễ tính toán và quản lý hơn cho người vay trong thời gian ngắn.
- Đầu tư có kỳ hạn rất ngắn: Khi bạn chỉ đầu tư trong vài tháng, sự chênh lệch giữa lãi đơn và lãi kép là không đáng kể.
- Ưu tiên tính thanh khoản: Một số sản phẩm trái phiếu hoặc tiết kiệm lãi đơn cho phép bạn nhận lãi định kỳ (hàng tháng, hàng quý) mà không cần tái đầu tư, phù hợp với nhu cầu có nguồn thu nhập thường xuyên.
- Tính minh bạch, dễ hiểu: Với những người mới bắt đầu, lãi đơn giúp họ dễ dàng tính toán và nắm bắt số tiền lãi chính xác sẽ nhận được.
Khi nào nên chọn sản phẩm lãi kép?
Lãi kép là công cụ tối ưu cho các mục tiêu tài chính dài hạn. Bạn nên tận dụng lãi kép trong các trường hợp sau:
- Đầu tư dài hạn: Đây là lĩnh vực mà lãi kép tỏa sáng. Các kênh như cổ phiếu (tái đầu tư cổ tức), quỹ mở, trái phiếu có lãi nhập gốc, hoặc gửi tiết kiệm dài hạn sẽ phát huy tối đa sức mạnh của lãi kép.
- Quỹ hưu trí, giáo dục: Xây dựng quỹ cho tương lai xa (10, 20, 30 năm) như hưu trí, học phí cho con cái. Bắt đầu càng sớm, số tiền tích lũy được nhờ lãi kép càng lớn.
- Tái đầu tư lãi suất: Khi bạn có nguồn lãi từ các khoản đầu tư (cổ tức, lãi trái phiếu), việc tái đầu tư ngay lập tức số tiền đó sẽ kích hoạt hiệu ứng lãi kép.
- Tiết kiệm mục tiêu lớn: Các mục tiêu cần số tiền lớn như mua nhà, mua xe. Việc gửi tiết kiệm có kỳ hạn dài với lãi suất kép sẽ giúp bạn tiến gần mục tiêu nhanh hơn so với lãi đơn.
Bảng So Sánh Trực Quan: Lãi Đơn vs Lãi Kép
Để có cái nhìn tổng quan và nhanh chóng về sự khác biệt giữa hai hình thức tính lãi, bảng so sánh dưới đây sẽ liệt kê các đặc điểm chính:
| Tiêu chí | Lãi đơn | Lãi kép |
|---|---|---|
| Bản chất | Lãi chỉ tính trên số vốn gốc ban đầu trong suốt kỳ đầu tư/vay. | Lãi được tính trên cả vốn gốc và phần lãi tích lũy từ các kỳ trước. |
| Tốc độ tăng trưởng | Tuyến tính, ổn định. | Theo cấp số nhân, tăng tốc theo thời gian. |
| Ảnh hưởng của thời gian | Thời gian càng dài, lợi thế càng thấp so với lãi kép. | Thời gian là yếu tố then chốt, càng dài hiệu ứng “lãi mẹ đẻ lãi con” càng mạnh. |
| Độ phức tạp tính toán | Đơn giản, dễ dự đoán. | Phức tạp hơn, cần công thức hoặc công cụ hỗ trợ. |
| Ứng dụng phổ biến | Vay tiêu dùng ngắn hạn, trái phiếu chiết khấu, cho vay cá nhân đơn giản. | Tiết kiệm dài hạn, đầu tư (chứng khoán, quỹ), vay thế chấp, vay tín chấp dài hạn. |
| Lợi ích cho ai | Người đi vay trong ngắn hạn (chi phí lãi dễ kiểm soát). | Nhà đầu tư/nhà tiết kiệm dài hạn (tối đa hóa lợi nhuận). |
Góc Nhìn Thực Tế: Chúng Ảnh Hưởng Đến Tài Chính Cá Nhân Ra Sao?
Trong đời sống, bạn sẽ gặp lãi đơn và lãi kép ở những ngữ cảnh rất khác biệt. Hiểu rõ điều này giúp bạn đưa ra quyết định sáng suốt.
Khi bạn là người đi vay: Một khoản vay mua xe trả góp với lãi suất cố định tính trên dư nợ gốc ban đầu (lãi đơn) thường minh bạch và dễ lập kế hoạch trả nợ hơn. Bạn biết chính xác tổng số tiền lãi phải trả từ đầu. Ngược lại, các khoản vay thẻ tín dụng hoặc vay tín chấp thường áp dụng lãi kép (lãi được cộng dồn vào gốc hàng tháng để tính lãi cho tháng sau). Nếu chỉ trả số tiền tối thiểu, bạn có thể rơi vào “bẫy lãi kép” khiến khoản nợ phình to nhanh chóng.
Khi bạn là nhà đầu tư/tiết kiệm: Lãi kép chính là “phép màu” giúp tài sản của bạn sinh sôi. Ví dụ, việc tái đầu tư cổ tức từ cổ phiếu hoặc lợi nhuận từ quỹ mở chính là đang tận dụng sức mạnh của lãi kép. Trong khi đó, một số sản phẩm như trái phiếu trả lãi định kỳ (bạn rút tiền lãi ra tiêu) hoặc gửi tiết kiệm có kỳ hạn mà rút lãi hàng tháng chỉ đang vận hành trên cơ chế lãi đơn, làm giảm đáng kể tiềm năng tăng trưởng dài hạn.
Mẹo Tính Nhanh và Kiểm Tra Kết Quả
Không phải lúc nào bạn cũng có máy tính hoặc Excel bên cạnh. Dưới đây là một số mẹo đơn giản để ước lượng:
- Quy tắc 72 (dành cho lãi kép): Một công cụ kinh điển. Lấy 72 chia cho lãi suất hàng năm (%), bạn sẽ ước tính được số năm cần thiết để số tiền của bạn tăng gấp đôi. Ví dụ, với lãi suất 8%/năm, 72/8 = 9 năm. Sau khoảng 9 năm, tiền của bạn sẽ nhân đôi nhờ lãi kép.
- Kiểm tra tính hợp lý: Với lãi đơn, số tiền lãi mỗi kỳ phải luôn bằng nhau. Nếu bạn tính toán thấy số tiền lãi các kỳ khác nhau (với cùng vốn gốc và lãi suất), có thể đã có sai sót hoặc đang áp dụng lãi kép. Với lãi kép, hãy đảm bảo số tiền cuối kỳ sau luôn lớn hơn kỳ trước một tỷ lệ tương ứng, và sự chênh lệch này sẽ ngày càng rộng ra.
Sử Dụng Excel/Google Sheets Để Mô Phỏng và So Sánh
Công cụ bảng tính là trợ thủ đắc lực để hình dung rõ ràng sự khác biệt. Bạn có thể thiết lập một bảng tính đơn giản như sau:
- Tạo các cột: Năm, Vốn gốc (Lãi đơn), Lãi đơn hàng năm, Tổng tiền (Lãi đơn), Tổng tiền (Lãi kép).
- Ô giả định: Nhập Vốn ban đầu (ví dụ: 100 triệu) và Lãi suất hàng năm (ví dụ: 7%) vào các ô riêng biệt để dễ thay đổi.
- Công thức:
- Lãi đơn: Dùng hàm
=Vốn_gốc * Lãi_suấtcho cột lãi hàng năm. Tổng tiền = Vốn gốc + Lãi đơn * Số năm. - Lãi kép: Dùng trực tiếp hàm
=FV(lãi_suất, số_kỳ, số_tiền_góp_định_kỳ, -vốn_ban_đầu). Hoặc tính thủ công từng năm:=Tổng_tiền_năm_trước * (1 + Lãi_suất).
- Lãi đơn: Dùng hàm
Khi vẽ biểu đồ đường từ dữ liệu này, bạn sẽ thấy ngay đường biểu diễn lãi kép “bứt tốc” và vượt xa lãi đơn sau một khoảng thời gian nhất định, minh họa trực quan cho sức mạnh của nó.
Những Sai Lầm Thường Gặp Khi Hiểu Về Lãi Đơn và Lãi Kép
Nhận thức sai lệch có thể dẫn đến quyết định tài chính tồi. Dưới đây là một số hiểu lầm phổ biến:
- “Lãi suất con số như nhau thì kết quả như nhau”: Đây là sai lầm nghiêm trọng nhất. 10% lãi đơn/năm và 10% lãi kép/năm cho kết quả hoàn toàn khác biệt sau vài năm. Luôn hỏi rõ cơ chế tính lãi.
- Bỏ qua yếu tố tần suất ghép lãi: Lãi kép 8%/năm ghép hàng năm sẽ khác với ghép hàng quý hoặc hàng tháng (dù cùng lãi suất danh nghĩa). Ghép càng thường xuyên, tổng lợi nhuận nhận được càng cao.
- Áp dụng sai ngữ cảnh: Cố gắng tìm sản phẩm lãi kép cho khoản vay ngắn hạn có thể không cần thiết và phức tạp hóa vấn đề. Ngược lại, chấp nhận lãi đơn cho mục tiêu đầu tư dài hạn là đang từ bỏ một công cụ gia tăng tài sản mạnh mẽ.
- Quên đi sức ăn mòn của lạm phát: Khi so sánh lợi nhuận, bạn phải xét đến lãi suất thực (lãi suất danh nghĩa trừ tỷ lệ lạm phát). Một khoản đầu tư với lãi kép 6% trong môi trường lạm phát 3% mới thực sự có sức tăng trưởng 3%.
Tình Huống Nâng Cao: Kết Hợp Lãi Đơn và Lãi Kép Trong Chiến Lược Đầu Tư
Trên thực tế, một chiến lược tài chính thông minh có thể kết hợp cả hai loại hình này. Hãy xem xét tình huống một nhà đầu tư phân bổ vốn:
- Phần vốn an toàn, cần thanh khoản cao: Có thể đặt vào các sản phẩm như trái phiếu chính phủ ngắn hạn trả lãi đơn. Tiền lãi định kỳ được rút ra (lãi đơn) có thể dùng cho chi tiêu hoặc làm nguồn tiền mặt dự phòng.
- Phần vốn tăng trưởng dài hạn: Được đầu tư vào các quỹ chỉ số (ETF) hoặc cổ phiếu có tái đầu tư cổ tức tự động. Toàn bộ lợi nhuận (cổ tức, lãi vốn) được giữ lại và tái đầu tư, tận dụng tối đa sức mạnh lãi kép qua hàng thập kỷ.
Cách tiếp cận này vừa đảm bảo sự ổn định và dòng tiền hiện tại (từ phần lãi đơn), vừa tối ưu hóa sự phát triển dài hạn (nhờ phần lãi kép). Hiểu bản chất và biết cách vận dụng linh hoạt lãi đơn và lãi kép chính là chìa khóa để làm chủ sự phát triển tài chính cá nhân.
Phân Tích Chi Tiết Tác Động Theo Thời Gian
Để thực sự nắm bắt sự khác biệt giữa lãi đơn và lãi kép, việc phân tích tác động của chúng qua từng giai đoạn thời gian là vô cùng quan trọng. Sự chênh lệch không phải là hằng số mà là một hàm số mũ tăng dần theo thời gian.
Giai Đoạn Khởi Đầu: Sự Khác Biệt Khó Nhận Biết
Trong những năm đầu tiên (thường là 1-5 năm), sự chênh lệch giữa số tiền nhận được từ lãi đơn và lãi kép thường không quá lớn, đôi khi khó nhận ra nếu chỉ nhìn vào con số tuyệt đối. Ví dụ, với số vốn 100 triệu VNĐ, lãi suất 8%/năm, sau 3 năm, lãi kép chỉ hơn lãi đơn khoảng 2 triệu VNĐ. Ở giai đoạn này, nhiều người có thể chủ quan và đánh giá thấp sức mạnh thực sự của lãi kép.
Giai Đoạn Bùng Nổ: Khoảng Cách Mở Rộng Theo Cấp Số Nhân
Sau cột mốc khoảng 10-15 năm, khoảng cách bắt đầu mở rộng một cách đáng kinh ngạc. Đây là thời điểm “bánh xe lãi kép” bắt đầu quay với tốc độ cao. Lãi sinh ra từ chính lãi (lãi mẹ đẻ lãi con) trở thành nguồn tạo ra giá trị chính, vượt xa phần lãi cố định từ vốn gốc ban đầu. Sự tăng trưởng này không còn là đường thẳng mà là một đường cong ngày càng dốc.
Giai Đoạn Dài Hạn: Sự Thống Trị Tuyệt Đối Của Lãi Kép
Trên dòng thời gian dài hạn (20, 30 năm trở lên), lãi kép thể hiện sức mạnh vượt trội không thể tranh cãi. Số tiền tích lũy được có thể lớn gấp nhiều lần, thậm chí hàng chục lần so với lãi đơn. Đây chính là lý do cốt lõi vì sao các chiến lược đầu tư dài hạn như quỹ hưu trí, giáo dục luôn tận dụng tối đa nguyên lý này. Thời gian trở thành đồng minh mạnh mẽ nhất của lãi kép.
Quy Trình Thực Hành: Từ Lý Thuyết Đến Ứng Dụng Cụ Thể
Hiểu lý thuyết là một chuyện, áp dụng vào thực tế quản lý tài chính cá nhân lại là một chuyện khác. Dưới đây là quy trình từng bước để bạn đưa lãi đơn và lãi kép vào kế hoạch của mình.
Bước 1: Xác Định Mục Tiêu Tài Chính và Khung Thời Gian
Mọi quyết định bắt đầu từ mục tiêu. Hãy tự hỏi: Bạn đang tích lũy cho mục đích gì? (Mua nhà, hưu trí, giáo dục con cái) và khung thời gian là bao lâu? (Ngắn hạn dưới 3 năm, trung hạn 3-10 năm, dài hạn trên 10 năm). Khung thời gian là yếu tố then chốt để lựa chọn giữa lãi đơn và lãi kép.
Bước 2: Đánh Giá Các Sản Phẩm Tài Chính Khả Dĩ
Phân loại các công cụ bạn có thể sử dụng theo cơ chế lãi suất:
- Nhóm lãi đơn điển hình: Tiền gửi tiết kiệm có kỳ hạn (lãi nhập vốn cuối kỳ), trái phiếu chi trả lãi định kỳ, các khoản vay mua xe trả góp cố định.
- Nhóm lãi kép điển hình: Tiết kiệm có kỳ hạn với lãi nhập gốc hàng tháng/quý/năm, các quỹ đầu tư (quỹ mở, ETF) tái đầu tư cổ tức/lãi, lãi suất từ các nền tảng fintech tích lũy tự động.
Bước 3: Mô Phỏng và Tính Toán Kịch Bản
Đừng chỉ ước lượng. Hãy sử dụng công thức hoặc công cụ tính toán trực tuyến để mô phỏng chính xác số tiền bạn sẽ nhận được ở cuối kỳ hạn dưới cả hai phương án. Đặt các giả định về lãi suất, thời gian và số tiền gốc. So sánh sự chênh lệch. Một bảng so sánh đơn giản cho nhiều kịch bản thời gian sẽ cho bạn cái nhìn rõ ràng.
Bước 4: Ra Quyết Định và Thiết Lập Kế Hoạch Hành Động
Từ kết quả mô phỏng và đối chiếu với mục tiêu, đưa ra quyết định phân bổ vốn. Ví dụ: Dành một phần cho sản phẩm lãi đơn để đáp ứng nhu cầu thanh khoản ngắn hạn, và phần lớn còn lại cho các công cụ lãi kép dài hạn. Thiết lập lịch trình gửi tiền/thêm vốn định kỳ (như gửi tiết kiệm hàng tháng) để tối ưu hiệu ứng.
Bước 5: Theo Dõi, Đánh Giá và Điều Chỉnh Định Kỳ
Thị trường và nhu cầu cá nhân thay đổi. Hãy xem xét lại kế hoạch của mình ít nhất mỗi năm một lần. Kiểm tra xem lãi suất thực tế có như kỳ vọng không? Mục tiêu tài chính có thay đổi? Từ đó, bạn có thể điều chỉnh việc phân bổ hoặc chuyển đổi giữa các sản phẩm cho phù hợp.
Bảng Phân Tích Lựa Chọn Theo Ngữ Cảnh Tài Chính
Bảng dưới đây cung cấp góc nhìn thực tế về việc lựa chọn cơ chế lãi suất phù hợp dựa trên tình huống cụ thể của cá nhân hoặc doanh nghiệp.
| Ngữ Cảnh/Tình Huống | Ưu Tiên Lãi Đơn | Ưu Tiên Lãi Kép | Ghi Chú & Lý Do |
|---|---|---|---|
| Quỹ Khẩn Cấp | Rất Cao | Rất Thấp | Cần thanh khoản cao, rút tiền bất kỳ lúc nào mà không mất lãi. Lãi kép thường đi kèm kỳ hạn dài. |
| Tiết Kiệm Cho Mục Tiêu Ngắn Hạn (<3 năm) (Mua xe, du lịch) | Cao | Thấp | Thời gian ngắn chưa đủ để lãi kép phát huy sức mạnh. Lãi đơn cho kết quả dễ dự đoán và ổn định. |
| Đầu Tư Cho Hưu Trí (20-30 năm) | Rất Thấp | Rất Cao | Thời gian dài là yếu tố vàng cho lãi kép. Bỏ qua nó đồng nghĩa với việc từ chối một khối tài sản khổng lồ trong tương lai. |
| Vay Vốn Kinh Doanh Ngắn Hạn (Bổ sung vốn lưu động) | Cao (với tư cách người đi vay) | Thấp | Là người đi vay, bạn muốn chi phí lãi vay cố định và dễ tính toán (lãi đơn) để quản lý dòng tiền tốt hơn. |
| Cho Vay Cá Nhân | Thấp | Cao (với tư cách người cho vay) | Là người cho vay, bạn muốn tối đa hóa lợi nhuận. Nếu có thể thỏa thuận được, lãi kép (lãi nhập gốc để tính lãi kỳ sau) sẽ có lợi hơn. |
| Quỹ Giáo Dục Cho Con (Từ khi sinh đến 18 tuổi) | Thấp | Cao | Khung thời gian dài hoàn hảo cho lãi kép. Ngay cả số tiền nhỏ gửi đều đặn hàng tháng cũng có thể phát triển thành quỹ học tập đáng kể. |
Góc Nhìn Nâng Cao: Tối Ưu Hóa Kết Hợp Trong Danh Mục Đầu Tư
Trong thế giới tài chính phức tạp, việc lựa chọn “hoàn toàn lãi đơn” hay “hoàn toàn lãi kép” là hiếm khi xảy ra. Chiến lược thông minh nằm ở việc kết hợp cả hai một cách có chủ đích.
Chiến Lược “Lõi & Vệ Tinh” (Core & Satellite)
Áp dụng nguyên lý này, bạn có thể xây dựng danh mục như sau:
- Phần “Lõi” (Core – Chiếm 60-80% tổng vốn): Sử dụng các công cụ lãi kép dài hạn, rủi ro thấp đến trung bình như quỹ chỉ số (Index Fund), trái phiếu có lãi tái đầu tư, hoặc gói bảo hiểm nhân thọ tích lũy. Mục tiêu là tăng trưởng bền vững, tận dụng tối đa thời gian.
- Phần “Vệ Tinh” (Satellite – Chiếm 20-40% tổng vốn): Phân bổ vào các công cụ lãi đơn hoặc có dòng tiền cố định, như cổ phiếu trả cổ tức cao (dùng cổ tức làm thu nhập thụ động, không tái đầu tư ngay), cho vay ngang hàng (P2P Lending) với lãi trả định kỳ, hoặc tiền gửi tiết kiệm ngắn hạn. Mục tiêu là tạo ra dòng tiền mặt định kỳ để chi tiêu hoặc tái đầu tư cơ hội, đồng thời giảm rủi ro biến động cho toàn danh mục.
Chiến Lược “Rút Lãi, Giữ Gốc” Từ Lãi Kép
Khi khoản đầu tư lãi kép của bạn đã đạt đến một giá trị nhất định, bạn có thể chuyển sang một chiến lược lai. Ví dụ: Mỗi năm, bạn chỉ rút phần lãi phát sinh trong năm đó (coi như thu nhập từ lãi đơn của số vốn đã lớn), và để nguyên vốn gốc tiếp tục được hưởng lãi kép. Cách này giúp bạn có thu nhập đều đặn mà vẫn giữ nguyên “cỗ máy tạo lãi kép” cho tương lai.
Hiểu rõ bản chất, theo dõi tác động theo thời gian, và biết cách áp dụng linh hoạt vào từng tình huống cụ thể chính là chìa khóa để bạn không chỉ phân biệt được lãi đơn và lãi kép, mà còn biến chúng thành công cụ đắc lực cho sự phát triển tài chính bền vững của bản thân.
Phân Tích Tâm Lý và Rào Cản Nhận Thức
Bên cạnh những con số và công thức toán học, sự khác biệt giữa lãi đơn và lãi kép còn nằm ở cách chúng tác động đến tâm lý và nhận thức của người tiết kiệm, đầu tư. Hiểu được điều này giúp bạn vượt qua những rào cản vô hình để tối ưu hóa lợi nhuận.
Ảo Tưởng Về Sự An Toàn và Tính Dễ Dự Đoán
Lãi đơn thường tạo cảm giác an toàn và dễ kiểm soát hơn. Số tiền lãi nhận được mỗi kỳ là cố định, không đổi, giúp người dễ dàng lập kế hoạch chi tiêu ngắn hạn. Tuy nhiên, đây cũng chính là cái bẫy tâm lý. Sự dễ dự đoán này khiến nhiều người hài lòng và không có động lực tìm kiếm các công cụ sinh lời hiệu quả hơn. Trong khi đó, lãi kép đòi hỏi sự kiên nhẫn và niềm tin vào tương lai. Giai đoạn đầu, tốc độ tăng trưởng chậm có thể gây nản lòng, khiến người ta dễ bỏ cuộc hoặc nghi ngờ hiệu quả. Chính sự “im lặng” ban đầu của lãi kép là thử thách lớn nhất về mặt tâm lý.
Rào Cản “Hiệu Ứng Sở Hữu” và Thiên Kiến Hiện Tại
Con người thường đánh giá cao những gì mình đang sở hữu trước mắt (hiệu ứng sở hữu) và có xu hướng coi trọng phần thưởng hiện tại hơn tương lai (thiên kiến hiện tại). Lãi đơn, với việc trả lãi định kỳ, đáp ứng ngay lập tức hai xu hướng tâm lý này. Bạn “sở hữu” số lãi đó ngay, có thể tiêu dùng hoặc tái đầu tư theo ý muốn. Ngược lại, lãi kép buộc bạn phải từ bỏ quyền sở hữu và sử dụng số lãi ngay lập tức, để nhường chỗ cho sự phát triển trong tương lai. Đây là một cuộc chiến nội tâm giữa sự thỏa mãn tức thì và kỳ vọng vào tương lai lớn hơn. Thành công với lãi kép đòi hỏi khả năng kiểm soát những thiên kiến tâm lý tự nhiên này.
Ứng Dụng Trong Các Kênh Đầu Tư Hiện Đại
Nguyên lý lãi đơn và lãi kép không chỉ tồn tại trong các sản phẩm ngân hàng truyền thống mà còn hiện diện sâu sắc trong thế giới đầu tư hiện đại, từ chứng khoán đến tiền điện tử. Việc nhận diện được cơ chế nào đang vận hành giúp nhà đầu tư đánh giá đúng tiềm năng và rủi ro.
Trong Đầu Tư Cổ Phiếu và Quỹ ETF
Khi đầu tư vào cổ phiếu tăng trưởng hoặc các quỹ ETF (Quỹ hoán đổi danh mục), nếu bạn tái đầu tư toàn bộ cổ tức nhận được, bạn đang để sức mạnh lãi kép phát huy tác dụng. Số cổ tức đó được dùng để mua thêm cổ phần, và đến kỳ sau, bạn lại nhận cổ tức trên cả số cổ phần gốc lẫn số cổ phần mua thêm. Đây chính là nguyên lý lãi kép trong thực tế, biến lợi nhuận từ cổ tức thành nguồn vốn sinh lời mới. Ngược lại, nếu bạn rút cổ tức ra tiêu dùng, lợi nhuận chỉ dừng lại ở dạng lãi đơn trên số vốn ban đầu.
Trong Thị Trường Tiền Điện Tử và Lending
Thị trường tiền điện tử với các hình thức staking, yield farming hay lending minh họa rõ nét cả hai loại lãi. Một số nền tảng trả lãi cố định theo ngày/tuần (lãi đơn) vào ví riêng. Số khác cung cấp lựa chọn “tái đầu tư tự động” (auto-compounding), nơi phần thưởng của bạn ngay lập tức được cộng dồn vào phần gốc để tính lãi cho chu kỳ tiếp theo, tạo thành lãi kép với tần suất rất cao (hàng ngày, hàng giờ). Tuy nhiên, đi kèm với tiềm năng cao là rủi ro lớn về bảo mật và biến động thị trường. Hiểu rõ bạn đang được trả lãi theo cơ chế nào là bước đầu tiên để đánh giá tính hấp dẫn thực sự của sản phẩm.
Kết luận
Cuộc đối đầu giữa lãi đơn và lãi kép không đơn thuần là một bài toán tài chính, mà là một tư duy chiến lược về cách thức gia tăng giá trị theo thời gian. Lãi đơn mang lại sự minh bạch, ổn định và phù hợp cho các mục tiêu ngắn hạn hoặc khi bạn cần dòng tiền đều đặn. Trong khi đó, lãi kép chính là vũ khí bí mật của sự giàu có bền vững, yêu cầu sự hy sinh lợi ích trước mắt để đổi lấy một tương lai tài chính vượt trội. Sự khác biệt ban đầu có thể nhỏ bé, nhưng qua nhiều năm, chúng tạo nên khoảng cách khổng lồ không thể bù đắp. Lựa chọn thông minh không phải là tìm ra cái nào tốt hơn, mà là biết kết hợp và áp dụng đúng nguyên lý của từng loại vào từng giai đoạn, mục tiêu cụ thể trong kế hoạch tài chính cá nhân của bạn. Hãy bắt đầu sớm, kiên định và tận dụng sức mạnh của thời gian – người bạn đồng hành vĩ đại nhất của lãi kép.
Câu hỏi thường gặp (FAQ)
Lãi kép có hoạt động hiệu quả trong môi trường lãi suất thấp không?
Vẫn hiệu quả, nhưng đòi hỏi thời gian dài hơn hoặc nguồn vốn lớn hơn để thấy rõ tác động. Trong môi trường lãi suất thấp, yếu tố then chốt là tính kỷ luật và thời gian. Dù tỷ lệ sinh lời thấp, việc tái đầu tư lãi liên tục trong nhiều thập kỷ vẫn sẽ tạo ra kết quả đáng kể so với việc chỉ nhận lãi đơn.
Tôi có thể tạo ra lãi kép từ các khoản đầu tư không sinh lãi định kỳ (như vàng, Bitcoin) không?
Có, thông qua chiến lược tái cân bằng danh mục (portfolio rebalancing). Ví dụ, khi vàng hoặc Bitcoin tăng giá, giá trị của chúng trong danh mục vượt quá tỷ trọng mong muốn. Bạn có thể bán ra một phần lợi nhuận và dùng số tiền đó để mua vào các tài sản khác (như trái phiếu, cổ phiếu trả cổ tức). Hành động này gián tiếp “thu hoạch” lợi nhuận và tái đầu tư vào các tài sản khác, mô phỏng hiệu ứng của lãi kép trên toàn bộ danh mục.
Làm thế nào để nhận biết một sản phẩm ngân hàng có thực sự áp dụng lãi kép hay không?
Hãy tìm kiếm các thuật ngữ như “lãi nhập gốc”, “tái đầu tư tự động” hoặc “tính lãi trên số dư gốc và lãi tích lũy” trong hợp đồng và điều khoản sản phẩm. Sản phẩm lãi kép thực sự sẽ công bố kỳ tính lãi và nhập gốc rõ ràng (ví dụ: nhập gốc hàng quý, hàng năm). Nếu lãi được chuyển ra một tài khoản riêng và không tự động cộng vào gốc để tính lãi tiếp, đó thường là lãi đơn.
Nếu tôi cần rút một phần lãi để chi tiêu, tôi có mất hoàn toàn lợi ích của lãi kép không?
Không hoàn toàn, nhưng hiệu ứng sẽ bị giảm sút đáng kể. Lãi kép đạt công suất tối đa khi 100% lãi được tái đầu tư. Việc rút một phần lãi ra giống như việc bạn “cắt ngang” chu kỳ sinh sôi. Phần gốc còn lại vẫn tiếp tục sinh lãi kép, nhưng tốc độ tích lũy tổng thể sẽ chậm hơn so với kịch bản không rút lãi. Bạn có thể cân nhắc chiến lược rút một phần nhỏ, cố định để chi tiêu và tái đầu tư phần lớn còn lại.
Sự khác biệt giữa lãi kép và lợi nhuận từ tăng giá tài sản (capital gain) là gì?
Lãi kép thường gắn với lợi nhuận được trả định kỳ (lãi, cổ tức) và được tái đầu tư. Trong khi đó, lợi nhuận từ tăng giá tài sản (ví dụ: cổ phiếu tăng giá nhưng không trả cổ tức) chỉ thực hiện được khi bạn bán tài sản. Tuy nhiên, nếu bạn không bán và giá trị tài sản tiếp tục tăng dựa trên một tỷ lệ phần trăm cố định của giá trị mới, về mặt toán học, nó cũng tạo ra một đường cong tăng trưởng tương tự lãi kép, dựa trên việc “lãi” (tăng giá) được giả định là nhập vào “gốc” (giá trị danh nghĩa) mỗi năm.
Có công cụ trực tuyến miễn phí nào giúp so sánh trực quan lãi đơn và lãi kép không?
Có rất nhiều. Bạn có thể tìm kiếm từ khóa “compound interest calculator” hoặc “simple vs compound interest calculator” trên Google. Các trang web tài chính uy tín như Investor.gov (của SEC Mỹ), Bankrate, hoặc các công cụ từ các ngân hàng lớn đều cung cấp máy tính miễn phí, cho phép bạn nhập số liệu và xem biểu đồ so sánh động giữa lãi đơn và lãi kép một cách trực quan nhất.
Yếu tố nào quan trọng hơn đối với lãi kép: Lãi suất cao hay Thời gian dài?
Thời gian dài thường có tác động mạnh mẽ hơn lãi suất cao trong ngắn hạn. Một khoản đầu tư với lãi suất khiêm tốn nhưng được duy trì trong 40 năm có thể dễ dàng vượt qua một khoản đầu tư lãi suất cao nhưng chỉ duy trì trong 10-15 năm. Thời gian cho phép hiệu ứng “cấp số nhân” của lãi kép phát huy toàn bộ sức mạnh. Đó là lý do vì sao việc bắt đầu tiết kiệm và đầu tư từ sớm, dù số tiền nhỏ, lại có ý nghĩa then chốt đến vậy.
👉 Dùng ngay công cụ miễn phí: Công cụ tính lãi kép