Lãi kép, hay lãi mẹ đẻ lãi con, là hiệu ứng khi lợi nhuận từ khoản đầu tư ban đầu được tái đầu tư để tiếp tục sinh lời trong các chu kỳ tiếp theo. Sức mạnh của nó nằm ở tốc độ tăng trưởng theo cấp số nhân theo thời gian. Để lãi kép…
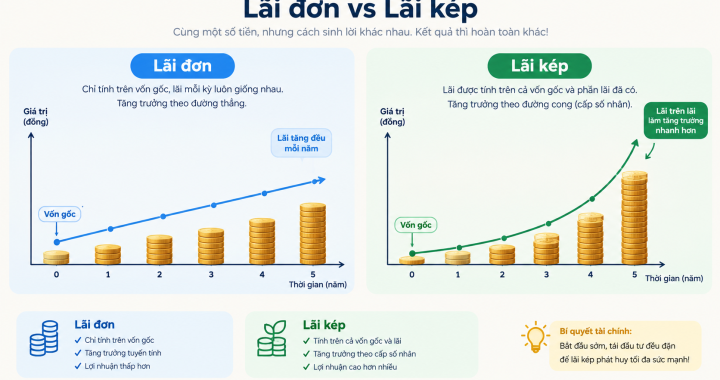
Lãi kép, hay lãi mẹ đẻ lãi con, là hiệu ứng khi lợi nhuận từ khoản đầu tư ban đầu được tái đầu tư để tiếp tục sinh lời trong các chu kỳ tiếp theo. Sức mạnh của nó nằm ở tốc độ tăng trưởng theo cấp số nhân theo thời gian. Để lãi kép phát huy tối đa, bạn cần kết hợp ba yếu tố: vốn gốc, tỷ suất lợi nhuận ổn định và thời gian đầu tư đủ dài. Thời gian chính là yếu tố quan trọng nhất mà bất kỳ nhà đầu tư nào cũng có thể kiểm soát.
Nguyên tắc đầu tư dài hạn để lãi kép phát huy
Lãi kép cần thời gian để bộc lộ sức mạnh thực sự. Trong những năm đầu, sự tăng trưởng có vẻ chậm chạp, nhưng sau một ngưỡng thời gian nhất định, đường cong tài sản sẽ bùng nổ theo hàm số mũ. Nguyên tắc cốt lõi là kiên nhẫn và kỷ luật.
Công thức cơ bản của lãi kép: A = P x (1 + r)^n
- A: Tổng giá trị tương lai (Vốn gốc + Lãi).
- P: Số vốn đầu tư ban đầu.
- r: Tỷ suất lợi nhuận hàng năm (lãi suất/năm).
- n: Số kỳ đầu tư (số năm).
Ví dụ số học: Bạn đầu tư 100 triệu đồng với lợi nhuận kỳ vọng 10%/năm và tái đầu tư toàn bộ lãi.
| Năm | Giá trị cuối kỳ (triệu đồng) | Ghi chú |
|---|---|---|
| 5 | 161.05 | Tăng 61% |
| 10 | 259.37 | Tăng gấp 2.59 lần |
| 20 | 672.75 | Tăng gấp 6.73 lần |
| 30 | 1,744.94 | Tăng gấp 17.45 lần |
Bảng trên minh họa rõ ràng: Sau 10 năm, tài sản tăng thêm 159 triệu, nhưng trong 10 năm tiếp theo (từ năm 10 đến 20), tài sản tăng thêm tới 413 triệu – nhiều hơn cả số vốn ban đầu và lãi của 10 năm đầu cộng lại. Đây chính là sức mạnh kỳ diệu của thời gian dành cho lãi kép.
Các kênh đầu tư phù hợp với lãi kép tại Việt Nam
Không phải kênh đầu tư nào cũng tối ưu cho lãi kép. Bạn cần tìm những kênh có khả năng tạo ra dòng tiền tái đầu tư ổn định và lâu dài. Dưới đây là một số lựa chọn phù hợp với thị trường Việt Nam:
1. Quỹ mở & Chứng chỉ quỹ Index (ETF)
Đây là công cụ lý tưởng cho đa số nhà đầu tư. Bằng cách đầu tư định kỳ vào các quỹ mô phỏng chỉ số VN-Index hoặc các quỹ trái phiếu, bạn đang mua một rổ cổ phiếu/trái phiếu đa dạng. Lợi nhuận (cổ tức, lãi trái phiếu) thường được quỹ tái đầu tư tự động, giúp bạn tận dụng lãi kép một cách thụ động mà không cần can thiệp nhiều.
2. Cổ phiếu có chính sách cổ tức ổn định
Chiến lược là chọn những doanh nghiệp blue-chip, hoạt động ổn định, có lịch sử trả cổ tức bằng tiền mặt đều đặn. Thay vì rút cổ tức ra tiêu, bạn dùng số tiền này để mua thêm cổ phiếu của chính công ty đó. Quy trình này gọi là DRIP (Dividend Reinvestment Plan). Theo thời gian, số lượng cổ phiếu bạn sở hữu sẽ tăng lên đáng kể, kéo theo tổng cổ tức nhận được ở các kỳ sau cũng tăng.
3. Tái đầu tư lãi từ trái phiếu, tiết kiệm
Với các công cụ có lãi suất cố định như trái phiếu doanh nghiệp, trái phiếu chính phủ hoặc gửi tiết kiệm có kỳ hạn dài, bạn có thể chọn phương thức nhận lãi định kỳ và dùng ngay số lãi đó để đầu tư thêm vào một hợp đồng mới. Điều này giúp tăng dần tổng mệnh giá gốc, từ đó sinh ra nhiều lãi hơn trong kỳ tiếp theo.
Sai lầm khiến lãi kép không phát huy tác dụng
Hiểu về lãi kép là một chuyện, thực hành đúng lại là chuyện khác. Nhiều nhà đầu tư vô tình phá vỡ vòng quay lãi kép bằng những sai lầm sau:
- Rút lãi quá sớm để tiêu dùng: Đây là sai lầm phổ biến nhất. Việc rút lợi nhuận non ra khỏi thị trường giống như ngắt một cái cây vừa đâm chồi, không cho nó cơ hội phát triển thành rừng. Lãi kép chỉ hoạt động khi lợi nhuận được giữ lại và tiếp tục làm việc.
- Dừng đầu tư giữa chừng hoặc rút vốn gốc: Mọi biến động ngắn hạn của thị trường có thể khiến bạn hoảng loạn và rút lui. Hành động này không chỉ làm mất đi tiềm năng tăng trưởng trong tương lai mà còn biến lỗ trên giấy thành lỗ thật. Kế hoạch dài hạn cần được duy trì bất chấp các chu kỳ thị trường.
- Chọn kênh đầu tư biến động quá mức, rủi ro cao: Lãi kép cần một nền tảng tăng trưởng tương đối ổn định. Các kênh đầu cơ, lướt sóng với biên độ lời/lỗ lớn khó có thể tạo ra dòng tiền ổn định để tái đầu tư liên tục qua nhiều năm. Một năm lỗ nặng có thể xóa sạch thành quả của nhiều năm trước đó.
- Bỏ qua yếu tố lạm phát: Nếu tỷ suất lợi nhuận danh nghĩa của bạn thấp hơn tỷ lệ lạm phát, sức mua thực tế của số tiền tăng trưởng nhờ lãi kép vẫn đang bị bào mòn. Bạn cần nhắm đến các kênh có lợi nhuận thực (sau khi trừ lạm phát) dương.
Chiến lược tái đầu tư định kỳ (DCA)
Dollar-Cost Averaging (DCA) hay Trung bình giá là chiến lược đầu tư một số tiền cố định vào một tài sản tại các thời điểm định kỳ (ví dụ: hàng tháng), bất kể giá thị trường đang cao hay thấp. Khi kết hợp với lãi kép, DCA trở thành công cụ vô cùng mạnh mẽ.
Quy trình thực hiện:
- Xác định kênh đầu tư dài hạn: Chọn một quỹ ETF, một mã cổ phiếu chất lượng hoặc một danh mục cố định.
- Xác định số tiền và tần suất cố định: Ví dụ: 5 triệu đồng vào ngày 10 hàng tháng.
- Thực hiện tự động và kiên định: Thiết lập lệnh tự động (nếu có) hoặc tuân thủ kế hoạch một cách kỷ luật.
- Tái đầu tư toàn bộ lợi nhuận: Đảm bảo cổ tức, lãi suất nhận được cũng được dùng để mua thêm đơn vị quỹ/cổ phiếu.
Ví dụ về hiệu quả của DCA với lãi kép: Giả sử bạn đầu tư 3 triệu đồng mỗi tháng vào một quỹ với lợi nhuận bình quân 12%/năm. Sau 20 năm, tổng số tiền bạn bỏ ra là 720 triệu đồng. Nhờ hiệu ứng DCA (mua được nhiều đơn vị quỹ hơn khi giá thấp) và đặc biệt là lãi kép, giá trị danh mục của bạn có thể lên tới khoảng 2,9 tỷ đồng. Số tiền lãi kép tạo ra (hơn 2,1 tỷ) lớn hơn rất nhiều so với tổng vốn gốc bạn đã bỏ ra.
Bảng So Sánh Các Kênh Đầu Tư Lãi Kép Theo Thời Gian
Để hình dung rõ hơn về sức mạnh của lãi kép trong các kênh đầu tư khác nhau, hãy cùng phân tích qua bảng so sánh dưới đây. Giả định bạn có số vốn ban đầu 100 triệu đồng và đầu tư thêm 5 triệu đồng mỗi tháng.
| Kênh Đầu Tư | Tỷ Suất Lợi Nhuận Hàng Năm (Kỳ Vọng) | Giá Trị Sau 10 Năm | Giá Trị Sau 20 Năm | Đặc Điểm Phù Hợp Lãi Kép |
|---|---|---|---|---|
| Quỹ Mở Index/ETF | 10-12% | ~ 1.2 – 1.4 tỷ | ~ 4.5 – 6.5 tỷ | Tái đầu tư cổ tức & lãi vốn tự động, chi phí thấp. |
| Cổ Phiếu Trả Cổ Tức | 8-10% (gồm cổ tức) | ~ 1.0 – 1.2 tỷ | ~ 3.2 – 4.2 tỷ | Cần chủ động tái đầu tư cổ tức để tối ưu. |
| Trái Phiếu Doanh Nghiệp | 6-8% | ~ 0.9 – 1.0 tỷ | ~ 2.5 – 3.0 tỷ | Lãi coupon định kỳ, ổn định để tái đầu tư. |
| Tiết Kiệm Ngân Hàng (Kỳ Hạn Dài) | 5-6% | ~ 0.8 – 0.85 tỷ | ~ 1.8 – 2.2 tỷ | Lãi tự động nhập gốc, an toàn nhưng hiệu quả thấp nhất. |
Bảng trên cho thấy sự chênh lệch khổng lồ về kết quả sau 20 năm giữa các kênh, mặc dù chênh lệch lãi suất hàng năm có vẻ không quá lớn. Lãi kép biến sự khác biệt nhỏ thành khoảng cách khổng lồ theo thời gian.
Kiểm Tra Kết Quả & Điều Chỉnh Chiến Lược
Đầu tư lãi kép không phải là “gửi tiền rồi quên”. Bạn cần có những mốc kiểm tra định kỳ để đảm bảo kế hoạch đang đi đúng hướng và tối ưu hóa.
Thiết Lập Các Mốc Đánh Giá
- Kiểm tra hàng năm: Đánh giá tổng thể danh mục, so sánh lợi nhuận thực tế với mục tiêu, kiểm tra việc tái đầu tư có được thực hiện đầy đủ không.
- Kiểm tra 5 năm/lần: Đây là mốc quan trọng. Đánh giá lại mục tiêu tài chính cá nhân (mua nhà, nghỉ hưu…), điều chỉnh phân bổ tài sản nếu cần, và xem xét các kênh đầu tư mới nổi.
- Kiểm tra khi có biến động lớn: Khi thị trường có đợt điều chỉnh mạnh hoặc tăng trưởng nóng, cần xem xét cơ hội mua vào bổ sung hoặc chốt lời một phần.
Công Cụ Theo Dõi Đơn Giản
Bạn không cần phần mềm phức tạp. Hãy tạo một file Excel/Google Sheets với các cột cơ bản: Ngày, Số tiền đầu tư, Giá trị hiện tại, Lợi nhuận tích lũy, Tỷ lệ tăng trưởng. Cập nhật số liệu mỗi khi bạn nộp thêm tiền hoặc vào mốc đánh giá. Biểu đồ đường tăng trưởng theo thời gian sẽ là động lực trực quan mạnh mẽ nhất.
Kiểm tra không phải để hoảng loạn bán tháo, mà để bình tĩnh điều chỉnh và kiên định hơn với kế hoạch dài hạn.
Mẹo Tính Nhanh Sức Mạnh Lãi Kép
Bạn muốn ước tính nhanh mà không cần máy tính phức tạp? Hãy ghi nhớ quy tắc số 72 và các mẹo thực tế sau.
Quy Tắc Số 72 – Công Cụ Vàng
Quy tắc số 72 giúp bạn ước tính nhanh thời gian cần để số tiền tăng gấp đôi: Lấy 72 chia cho lãi suất hàng năm (%).
- Với lãi suất 8%/năm: 72 / 8 = 9 năm để tiền tăng gấp đôi.
- Với lãi suất 12%/năm: 72 / 12 = 6 năm để tiền tăng gấp đôi.
Hãy thử áp dụng: Nếu bạn đầu tư 100 triệu với lãi suất 10%/năm, sau 7.2 năm (72/10) bạn có ~200 triệu, sau 14.4 năm bạn có ~400 triệu, và sau 21.6 năm bạn có ~800 triệu. Thấy sức mạnh kép chưa?
Ước Tính Khi Có Góp Thêm Định Kỳ
Với trường hợp vừa có vốn ban đầu (P), vừa góp thêm đều đặn hàng tháng (A), bạn có thể ước tính sơ bộ: Giá trị tương lai ≈ (P x hệ số lãi kép) + (A x 12 x số năm x hệ số trung bình). Trong đó, hệ số trung bình có thể lấy từ 1.5 đến 2 cho kỳ hạn 15-20 năm với lãi suất 8-10%. Con số này không chính xác tuyệt đối nhưng cho bạn cái nhìn gần đúng và động lực để bắt đầu.
Tình Huống Nâng Cao: Tối Ưu Thuế & Phí Cho Lãi Kép
Ở cấp độ nâng cao, để lãi kép thực sự hiệu quả, bạn phải quan tâm đến “kẻ thù thầm lặng”: Thuế và Phí. Một khoản phí nhỏ hàng năm có thể “ăn mòn” đáng kể giá trị tương lai của bạn.
Chiến Thuật Giảm Thiểu Tác Động Của Thuế
- Ưu tiên kênh có ưu đãi thuế: Tại Việt Nam, lợi nhuận từ cổ phiếu được miễn thuế nếu nắm giữ trên một năm (theo quy định hiện hành). Điều này cực kỳ có lợi cho nhà đầu tư dài hạn tận dụng lãi kép.
- Lựa chọn thời điểm chốt lời thông minh: Nếu cần rút một phần, hãy ưu tiên rút các vị thế đã nắm giữ đủ thời gian dài để hưởng ưu đãi thuế, giữ lại các vị thế còn non để tiếp tục được tái đầu tư miễn thuế.
Chiến Thuật Giảm Thiểu Phí Giao Dịch & Quản Lý
- So sánh phí quản lý của các quỹ mở/ETF: Một quỹ có phí 0.5%/năm và một quỹ có phí 1.5%/năm, sau 30 năm, sự chênh lệch về giá trị tích lũy có thể lên tới hàng chục, thậm chí hàng trăm triệu đồng với cùng một số vốn.
- Giảm tần suất giao dịch: Mỗi lần mua/bán đều có phí. Chiến lược mua và nắm giữ dài hạn (Buy & Hold) không chỉ phù hợp với tinh thần lãi kép mà còn tối ưu hóa tuyệt đối chi phí giao dịch.
Hãy nhớ, mỗi 1% phí bạn tiết kiệm được hôm nay, có thể là hàng tỷ đồng trong tương lai nhờ hiệu ứng kép. Hãy đọc kỹ biểu phí và lựa chọn nhà cung cấp dịch vụ một cách cẩn thận.
Góc Nhìn Thực Tế: Vượt Qua Cám Dỗ "Phá Vỡ Vòng Kép"
Trên lý thuyết thì rõ ràng, nhưng trong thực tế, rất nhiều người không thể duy trì được vòng quay lãi kép. Dưới đây là những cám dỗ thực tế và cách vượt qua.
Cám Dỗ 1: Rút Lãi Để Tiêu Dùng
Khi thấy tài khoản tăng lên 200-300 triệu sau vài năm, nhiều người nghĩ ngay đến việc rút lãi mua xe, sửa nhà. Hành động này đã ngắt ngay vòng lãi kép. Giải pháp: Hãy tách biệt tâm lý. Coi số tiền đầu tư đó là “không tồn tại” cho các nhu cầu ngắn hạn. Lập một quỹ tiết kiệm riêng cho mục tiêu tiêu dùng.
Cám Dỗ 2: Đuổi Theo Lợi Nhuận Nóng, Bỏ Qua Kế Hoạch Dài Hạn
Thấy bạn bè kiếm lời nhanh từ một mã cổ phiếu hay một xu hướng nào đó, bạn dễ dàng bán các khoản đầu tư cốt lõi đang sinh lời ổn định để nhảy vào. Kết quả thường là mất mát và phá vỡ kế hoạch dài hạn. Giải pháp: Dành một phần vốn rất nhỏ (5-10%) để thỏa mãn cảm giác “đuổi trend”, phần cốt lõi (90-95%) vẫn kiên định với chiến lược lãi kép ban đầu.
Cám Dỗ 3: Hoảng Loạn Và Dừng Lại Khi Thị Trường Đi Xuống
Đây là kẻ thù lớn nhất. Khi thị trường giảm điểm, giá trị danh mục sụt giảm, nhiều người hoảng sợ dừng góp tiền định kỳ hoặc thậm chí rút toàn bộ tiền ra. Điều này biến lỗ trên giấy thành lỗ thực tế và mất đi cơ hội mua vào ở giá tốt. Giải pháp: Nhìn vào biểu đồ lịch sử thị trường dài hạn. Mọi đợt suy thoái rồi sẽ qua đi và được thay thế bằng đỉnh cao mới. Sự kiên định góp tiền ngay cả khi thị trường xuống chính là chìa khóa mua được nhiều tài sản hơn với cùng số tiền.
Đầu tư lãi kép thành công chỉ dành cho những người có kỷ luật. Nó không đòi hỏi bạn phải là thiên tài phân tích, mà đòi hỏi sự kiên nhẫn, nhất quán và khả năng kiểm soát cảm xúc trước những biến động ngắn hạn của thị trường.
Lộ Trình Thực Hành: Từ Bắt Đầu Đến Làm Chủ Lãi Kép
Để biến nguyên lý lãi kép từ lý thuyết thành kết quả tài chính thực tế, bạn cần một lộ trình hành động rõ ràng. Phần này sẽ hướng dẫn bạn từng bước, từ thiết lập nền tảng đến các chiến thuật nâng cao, giúp bạn xây dựng và vận hành “cỗ máy lãi kép” của riêng mình một cách có hệ thống.
Bước 1: Thiết Lập Nền Tảng Tài Chính Vững Chắc
Trước khi bắt đầu đầu tư để tận dụng lãi kép, việc đầu tiên là đảm bảo bạn có một nền tảng tài chính cá nhân an toàn. Điều này giúp bạn tránh phải rút tiền đầu tư giữa chừng, phá vỡ sức mạnh của lãi kép.
- Quỹ Khẩn Cấp: Dành riêng một khoản tiền mặt tương đương 3-6 tháng chi phí sinh hoạt trong tài khoản thanh khoản cao. Đây là “tấm đệm” giúp bạn không động vào khoản đầu tư dài hạn khi có biến cố.
- Thanh Toán Nợ Lãi Suất Cao: Ưu tiên trả hết các khoản nợ tiêu dùng, thẻ tín dụng có lãi suất cao (trên 12%/năm). Lãi suất nợ thường cao hơn lợi nhuận đầu tư kỳ vọng, việc trả nợ là khoản “đầu tư” có lợi nhuận chắc chắn.
- Xác Định Số Vốn Có Thể Cam Kết Dài Hạn: Đây là số tiền bạn chắc chắn không cần dùng đến trong ít nhất 5-10 năm tới. Chỉ sử dụng số tiền này để bắt đầu kế hoạch lãi kép.
Bước 2: Lựa Chọn Và Phân Bổ Tài Sản Theo Lộ Trình Thời Gian
Không có một công thức phân bổ tài sản nào phù hợp với tất cả mọi người. Nó phụ thuộc vào “đường cong thời gian” đầu tư của bạn – khoảng thời gian bạn có trước khi cần dùng đến số tiền này.
| Giai Đoạn Đầu Tư | Mục Tiêu Chiến Lược | Gợi ý Phân Bổ Tài Sản Ưu Tiên | Hành Động Trọng Tâm |
|---|---|---|---|
| Khởi Động (Năm 1-5) | Tích lũy vốn, hình thành thói quen | ETF Index (70-80%), Quỹ trái phiếu/Tiết kiệm (20-30%) | Áp dụng DCA triệt để, tái đầu tư toàn bộ lợi nhuận. |
| Tăng Tốc (Năm 6-15) | Tối đa hóa tốc độ tăng trưởng | Cổ phiếu tăng trưởng/ETF (80-90%), Tài sản sinh lời ổn định (10-20%) | Tiếp tục DCA, bổ sung thêm vốn khi thu nhập tăng. |
| Ổn Định (Năm 16-25+) | Bảo toàn thành quả, cân bằng rủi ro | Danh mục cân bằng: Cổ phiếu (50-60%), Trái phiếu/ BĐS (40-50%) | Chuyển một phần lãi sang kênh an toàn hơn, vẫn tái đầu tư một phần. |
Bước 3: Tự Động Hóa Quy Trình Đầu Tư
Sức mạnh của lãi kép nằm ở sự kiên định. Tự động hóa giúp loại bỏ yếu tố cảm xúc và sự trì hoãn.
- Thiết Lập Lệnh Trích Nạp Tự Động: Liên kết tài khoản ngân hàng với tài khoản chứng khoán hoặc quỹ mở, đặt lệnh trích một số tiền cố định vào một ngày cố định hàng tháng ngay sau khi nhận lương.
- Kích Hoạt Chế Độ Tái Đầu Tư Tự Động (DRIP): Đối với cổ phiếu trả cổ tức hoặc chứng chỉ quỹ, hãy đăng ký chế độ tái đầu tư tự động. Cổ tức sẽ được dùng để mua thêm cổ phần ngay lập tức mà không mất phí giao dịch.
- Sử Dụng Ứng Dụng Theo Dõi Tổng Hợp: Dùng các app tài chính cá nhân để theo dõi tổng giá trị danh mục theo thời gian, giúp bạn thấy được đường cong tăng trưởng rõ ràng, tạo động lực duy trì.
Góc Nhìn Nâng Cao: Tối Ưu Hóa Dòng Tiền Để Gia Tăng Vốn Gốc
Ngoài lợi nhuận từ đầu tư, bạn có thể tăng tốc độ tích lũy bằng cách chủ động gia tăng vốn gốc – yếu tố quan trọng nhất trong công thức lãi kép.
Chiến Lược “Bơm Tiền Theo Sự Kiện”
Bên cạnh việc góp vốn định kỳ (DCA), hãy tận dụng các nguồn tiền bất thường để “bơm” một lần lớn vào danh mục:
- Thưởng Lương, Thưởng Tết: Cam kết đầu tư ít nhất 50% số tiền thưởng nhận được.
- Tiền Tiết Kiệm Từ Giảm Chi Tiêu: Khi bạn cắt giảm thành công một khoản chi phí không cần thiết (như cáp, gói điện thoại), hãy chuyển ngay số tiền đó vào tài khoản đầu tư.
- Thu Nhập Phụ Từ Công Việc Tự Do: Toàn bộ hoặc một phần lớn thu nhập phụ nên được xem là “nhiên liệu đặc biệt” cho cỗ máy lãi kép.
Mô Hình Đòn Bẩy Tài Chính Thận Trọng
Đối với nhà đầu tư có kinh nghiệm và kỷ luật, việc sử dụng đòn bẩy thận trọng có thể khuếch đại vốn gốc. Lưu ý: Đây là chiến lược rủi ro cao, chỉ dành cho người am hiểu.
- Vay Thế Chấp Để Đầu Tư Dài Hạn: Có thể xem xét nếu lãi suất vay thấp (dưới 8%/năm) và ổn định, và bạn đầu tư vào danh mục có kỳ vọng lợi nhuận dài hạn cao hơn lãi suất vay (ví dụ: qua các quỹ index).
- Nguyên Tắc An Toàn: Tỷ lệ đòn bẩy không vượt quá 1:1.5 (ví dụ: có 100 triệu, chỉ vay tối đa 50 triệu). Luôn có kế hoạch trả lãi định kỳ từ thu nhập thụ động hoặc thu nhập chính, không phụ thuộc vào lợi nhuận đầu tư.
Bằng cách tuân thủ lộ trình từ nền tảng, phân bổ tài sản thông minh theo thời gian, tự động hóa và chủ động tối ưu dòng tiền, bạn không chỉ “đầu tư” mà đang thực sự “vận hành một hệ thống tạo ra của cải tự động” dựa trên sức mạnh vĩ đại của lãi kép.
Góc Nhìn Tâm Lý: Kiên Định Là Chìa Khóa Của Lãi Kép
Bên cạnh những công thức toán học và chiến lược phân bổ, thành công của lãi kép phụ thuộc phần lớn vào yếu tố tâm lý. Sự kiên định không chỉ là việc bỏ tiền đều đặn, mà còn là khả năng giữ vững kỷ luật trước mọi biến động của thị trường và cuộc sống. Một kế hoạch lãi kép hoàn hảo trên giấy có thể thất bại hoàn toàn nếu nhà đầu tư không rèn luyện được tư duy dài hạn và bản lĩnh vững vàng.
Xây Dựng Tư Duy “Người Làm Vườn” Thay Vì “Thợ Săn”
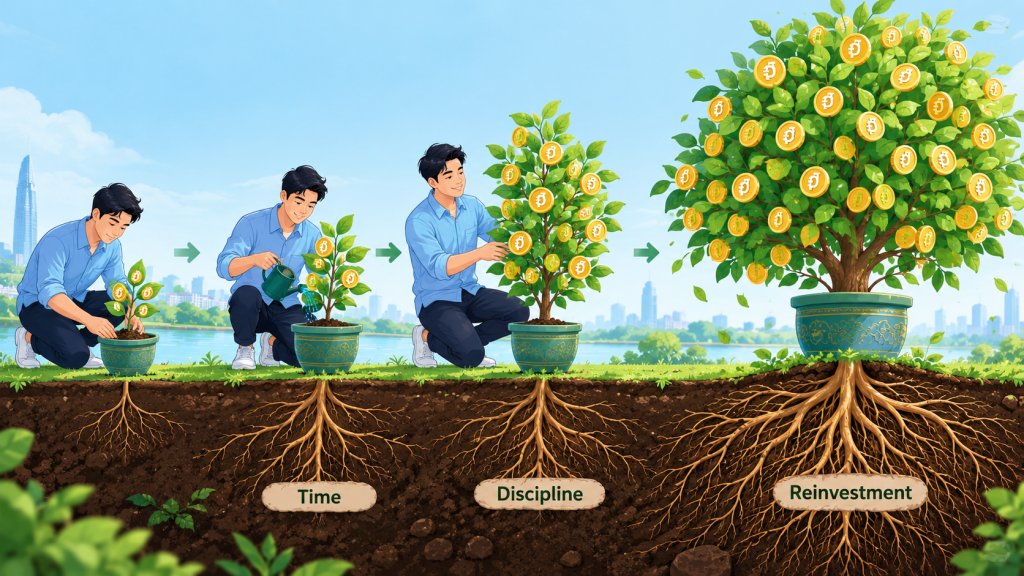
Nhà đầu tư lãi kép thành công thường sở hữu tư duy của một người làm vườn kiên nhẫn: gieo hạt (vốn gốc), tưới nước đều đặn (đầu tư định kỳ), bón phân (tái đầu tư lãi), và chờ đợi qua các mùa để cây lớn lên. Họ hiểu rằng sự tăng trưởng thực sự cần thời gian và không thể vội vàng. Trong khi đó, tư duy “thợ săn” luôn tìm kiếm lợi nhuận nhanh, nhảy từ kênh này sang kênh khác, và vô tình phá vỡ chu kỳ kép đang hình thành. Hãy đặt câu hỏi: Bạn đang chăm sóc một khu vườn tài sản cho tương lai, hay đang đi săn những khoản lời trước mắt?
Kỹ Thuật “Tách Rời Cảm Xúc” Khỏi Danh Mục Đầu Tư
Một phương pháp hiệu quả để duy trì kỷ luật là tách rời cảm xúc cá nhân khỏi danh mục đầu tư. Bạn có thể thực hiện bằng cách:
- Tự động hóa hoàn toàn: Thiết lập lệnh góp vốn tự động từ tài khoản ngân hàng vào quỹ hoặc tài khoản chứng khoán. Khi quá trình diễn ra tự động, bạn ít có cơ hội “tự ý” dừng lại vì tâm lý hoảng loạn hay tham lam.
- Ngừng theo dõi định giá hàng ngày: Việc kiểm tra danh mục quá thường xuyên, nhất là trong các đợt biến động, dễ dẫn đến những quyết định cảm tính như bán tháo hoặc chuyển hướng sai lầm. Chỉ nên xem xét định kỳ theo kế hoạch đã đặt ra (ví dụ: mỗi quý hoặc mỗi năm).
- Viết nhật ký đầu tư: Ghi lại lý do bạn chọn một cổ phiếu hay quỹ cụ thể, mục tiêu kỳ vọng và thời gian nắm giữ. Khi thị trường đi xuống, đọc lại nhật ký này sẽ giúp bạn nhớ về logic ban đầu, tránh phản ứng thái quá.
Ứng Dụng Công Nghệ: Đòn Bẩy Để Tối Ưu Hóa Lãi Kép
Trong thời đại số, các công cụ và nền tảng công nghệ trở thành trợ thủ đắc lực, giúp nhà đầu tư cá nhân tiếp cận và vận hành sức mạnh lãi kép một cách dễ dàng và hiệu quả hơn bao giờ hết.
Sử Dụng Ứng Dụng Quản Lý Tài Chính & Đầu Tư Tự Động (Robo-Advisor)
Tại Việt Nam, ngày càng nhiều nền tảng ngân hàng số và fintech cung cấp các tính năng đầu tư tự động dựa trên mục tiêu và hồ sơ rủi ro của bạn. Các “cố vấn robot” này có thể:
- Tự động phân bổ tài sản: Dựa trên câu trả lời của bạn về mục tiêu (mua nhà, hưu trí) và khẩu vị rủi ro, hệ thống sẽ tự động xây dựng danh mục với tỷ lệ phù hợp giữa cổ phiếu, trái phiếu, quỹ ETF.
- Tái cân bằng danh mục tự động: Khi tỷ trọng các loại tài sản trong danh mục lệch khỏi mục tiêu ban đầu do biến động thị trường, hệ thống sẽ tự động mua/bán để đưa danh mục về trạng thái cân bằng, đảm bảo chiến lược được duy trì mà không cần bạn can thiệp.
- Góp vốn định kỳ tự động (DCA nâng cao): Bạn chỉ cần thiết lập một lần số tiền và tần suất (ví dụ: 3 triệu đồng vào ngày 10 hàng tháng), hệ thống sẽ tự trích từ tài khoản thanh toán và phân bổ vào danh mục đã chọn.
Công Cụ Mô Phỏng & Theo Dõi Hiệu Quả Thực Tế
Thay vì tính toán thủ công, hãy tận dụng các công cụ trực tuyến:
- Máy tính lãi kép trực tuyến: Nhiều website tài chính cung cấp công cụ tính lãi kép nâng cao, cho phép bạn nhập biến số như số tiền ban đầu, số tiền góp thêm hàng tháng, lãi suất kỳ vọng, thời gian, và ngay lập tức thấy được kết quả tương lai. Điều này giúp củng cố niềm tin và động lực.
- Biểu đồ theo dõi danh mục: Các ứng dụng chứng khoán hiện đại cung cấp biểu đồ thể hiện rõ ràng sự tăng trưởng của tài sản theo thời gian, bao gồm cả phần gốc và phần lãi được tái đầu tư. Nhìn thấy đường cong tăng trưởng thực tế là minh chứng mạnh mẽ nhất cho sức mạnh của kỷ luật.
Kết luận
Đầu tư lãi kép không phải là một phép màu hay chiến thuật bí mật, mà là một nguyên lý tài chính vững chắc, được vận hành bởi sự kết hợp giữa hiểu biết, kế hoạch cụ thể và quan trọng nhất là kỷ luật bền bỉ. Từ việc lựa chọn những kênh đầu tư phù hợp như quỹ chỉ số, cổ phiếu trả cổ tức, đến việc kiên trì với chiến lược góp vốn định kỳ và tái đầu tư toàn bộ lợi nhuận, mỗi bước đều góp phần vào việc xây dựng cỗ máy tạo ra của cải tự động cho tương lai. Hãy bắt đầu sớm nhất có thể, dù với số vốn nhỏ, tận dụng công nghệ để tự động hóa, và rèn luyện tâm lý vững vàng để vượt qua mọi cám dỗ và biến động ngắn hạn. Khi đó, thời gian sẽ trở thành đồng minh quý giá nhất, biến những nỗ lực kiên trì hôm nay thành một khối tài sản đáng kinh ngạc trong tương lai.
Câu hỏi thường gặp (FAQ)
Nên bắt đầu đầu tư lãi kép với số vốn tối thiểu là bao nhiêu?
Bạn có thể bắt đầu với bất kỳ số vốn nào, thậm chí chỉ từ 500.000 – 1.000.000 đồng. Điều quan trọng là hình thành thói quen và tính kỷ luật. Nhiều nền tảng quỹ mở hoặc ứng dụng đầu tư hiện nay cho phép mua chứng chỉ quỹ với giá rất thấp. Sức mạnh thực sự nằm ở việc duy trì đều đặn hàng tháng, chứ không phải số tiền lớn ngay từ đầu.
Làm thế nào để chọn được lãi suất kỳ vọng hợp lý cho tính toán lãi kép?
Không nên sử dụng một con số quá lạc quan. Với danh mục dài hạn, bạn có thể tham khảo mức lợi nhuận trung bình hàng năm của thị trường trong quá khứ. Ví dụ, lợi nhuận kỳ vọng từ danh mục cổ phiếu có thể ở mức 8-12%/năm, còn danh mục cân bằng hơn (kết hợp cổ phiếu và trái phiếu) có thể ở mức 6-9%/năm. Hãy dùng con số thận trọng để lập kế hoạch, số thực tế cao hơn sẽ là phần thưởng bất ngờ.
Khi nào thì nên dừng tái đầu tư và bắt đầu rút lãi để sử dụng?
Thời điểm này phụ thuộc vào mục tiêu tài chính cá nhân. Một nguyên tắc chung là chỉ nên xem xét rút một phần lợi nhuận khi bạn đã đạt được một mục tiêu lớn (như đủ tiền mua nhà, hoặc đạt số tiền đủ để sinh lời trang trải chi phí hưu trí). Khi đó, bạn có thể chuyển sang giai đoạn “hưởng thụ”, chuyển một phần danh mục sang các kênh an toàn hơn và rút lãi định kỳ, trong khi phần còn lại vẫn tiếp tục chu kỳ lãi kép.
Đầu tư lãi kép có hiệu quả trong thời kỳ lạm phát cao không?
Có, thậm chí nó còn quan trọng hơn trong thời kỳ lạm phát. Lạm phát làm xói mòn sức mua của tiền mặt. Đầu tư lãi kép vào các tài sản thực như cổ phiếu, quỹ ETF (đại diện cho quyền sở hữu doanh nghiệp) có khả năng tạo ra lợi nhuận vượt qua tỷ lệ lạm phát về dài hạn, từ đó bảo toàn và gia tăng sức mua thực sự của tài sản.
Tôi có thể áp dụng lãi kép cho các khoản đầu tư bất động sản được không?
Hoàn toàn có thể, dưới hình thức tái đầu tư dòng tiền cho thuê. Thay vì tiêu hết số tiền thuê nhận được hàng tháng, bạn có thể dùng nó để trả thêm nợ gốc (giảm lãi phải trả, tăng vốn chủ sở hữu), hoặc tích lũy để mua thêm một bất động sản khác. Dòng tiền từ tài sản thứ nhất sẽ trở thành vốn góp cho tài sản thứ hai, tạo nên một chu kỳ kép về quy mô bất động sản.
Nếu tôi đã lớn tuổi (trên 40), bắt đầu đầu tư lãi kép có còn hiệu quả?
Chưa bao giờ là quá muộn. Dù thời gian ngắn hơn so với người bắt đầu từ 20 tuổi, lãi kép vẫn có tác dụng. Ở độ tuổi này, bạn có thể có nguồn vốn lớn hơn để bù đắp cho thời gian ít hơn. Chiến lược có thể thiên về an toàn hơn, nhưng nguyên tắc kiên trì góp vốn định kỳ và tái đầu tư vẫn mang lại kết quả vượt trội so với việc giữ tiền mặt hoặc chỉ gửi tiết kiệm thông thường.
Làm sao để xử lý khi kênh đầu tư chính của tôi (ví dụ một quỹ ETF) bị giải thể hoặc sáp nhập?
Đây là rủi ro hiếm gặp nhưng có thể xảy ra. Trong trường hợp quỹ ETF hoặc quỹ mở giải thể, công ty quản lý quỹ sẽ tiến hành thanh lý và trả lại giá trị tài sản ròng (NAV) cho nhà đầu tư. Khi nhận được khoản tiền này, điều quan trọng là bạn phải tái đầu tư ngay lập tức vào một quỹ hoặc danh mục tương tự để không làm gián đoạn chu kỳ lãi kép. Đừng để tiền “nằm chờ” trong tài khoản thanh toán.
👉 Dùng ngay công cụ miễn phí: Công cụ tính lãi kép