Trong thế giới tài chính cá nhân và đầu tư, có một công thức đơn giản đến bất ngờ nhưng lại vô cùng mạnh mẽ, giúp bạn hình dung rõ ràng về sức mạnh của lãi kép: Quy tắc 72. Đây không phải là phép màu, mà là một công cụ ước tính nhanh, cho…
Trong thế giới tài chính cá nhân và đầu tư, có một công thức đơn giản đến bất ngờ nhưng lại vô cùng mạnh mẽ, giúp bạn hình dung rõ ràng về sức mạnh của lãi kép: Quy tắc 72. Đây không phải là phép màu, mà là một công cụ ước tính nhanh, cho phép bạn tính nhẩm thời gian cần thiết để số tiền của mình tăng gấp đôi chỉ dựa trên mức lãi suất kép hàng năm. Hiểu và áp dụng quy tắc này là bước đầu tiên để bạn làm chủ kế hoạch tài chính dài hạn của mình.
Quy tắc 72 là gì?
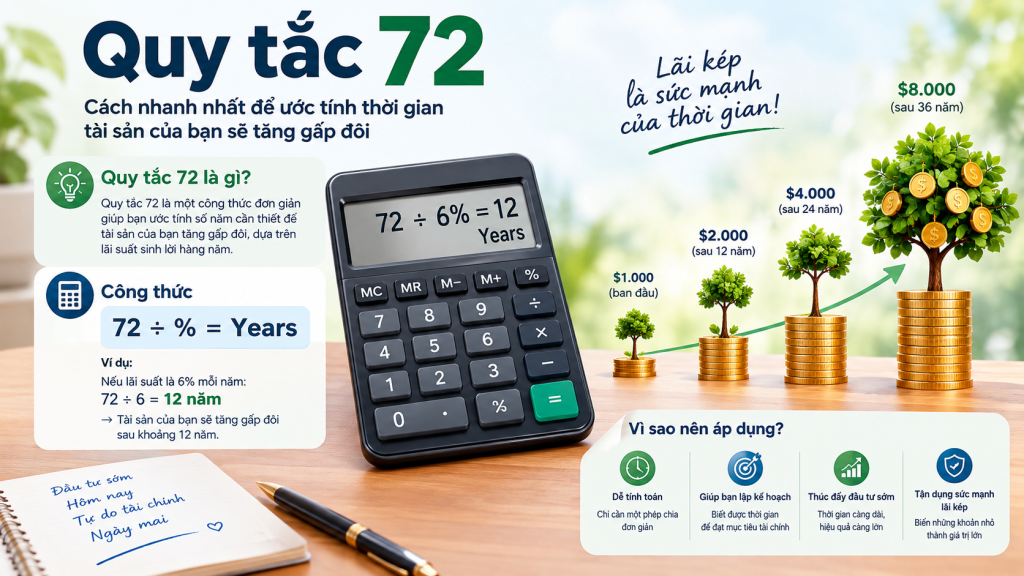
Quy tắc 72 (Rule of 72) là một phép tính gần đúng trong tài chính, được sử dụng để ước tính số năm cần thiết để một khoản đầu tư tăng gấp đôi giá trị khi áp dụng lãi suất kép với một tỷ lệ cố định hàng năm. Bản chất của quy tắc này là giúp chúng ta “thấy” được tác động của lãi kép theo thời gian một cách trực quan và dễ hiểu, mà không cần phải thực hiện các phép tính logarit phức tạp.
Quy tắc 72 ra đời từ rất lâu và được cho là có liên quan đến nhà toán học vĩ đại Luca Pacioli vào thế kỷ 15. Sức mạnh của nó nằm ở sự đơn giản: chỉ với một phép chia cơ bản, bất kỳ ai cũng có thể lập tức có được một cái nhìn sơ bộ về tiềm năng tăng trưởng của dòng tiền. Điều này đặc biệt hữu ích khi bạn so sánh các cơ hội đầu tư khác nhau hoặc khi lập kế hoạch cho các mục tiêu tài chính lớn như nghỉ hưu.
Công thức và cách nhẩm nhanh quy tắc 72
Công thức của quy tắc 72 cực kỳ đơn giản:
Số năm để tiền tăng gấp đôi ≈ 72 / Lãi suất kép hàng năm (%)
Trong đó:
- 72: Là hằng số của quy tắc.
- Lãi suất kép hàng năm (%): Là tỷ lệ lợi nhuận kỳ vọng hoặc lãi suất bạn nhận được hàng năm, tính theo phần trăm (ví dụ: 8%, 12%,…).
Cách nhẩm nhanh: Giả sử bạn đang xem xét một quỹ đầu tư với mức lợi nhuận kỳ vọng là 9% mỗi năm. Thay vì lấy máy tính, bạn chỉ cần thực hiện phép tính nhẩm: 72 chia cho 9 bằng 8. Điều này có nghĩa là, với lãi suất 9%/năm, số tiền của bạn sẽ mất khoảng 8 năm để tăng gấp đôi. Tương tự, với lãi suất 6%, thời gian ước tính là 12 năm (72/6=12).
Ví dụ áp dụng với các mức lãi suất phổ biến
Để hình dung rõ hơn, hãy cùng xem bảng ước tính dưới đây áp dụng quy tắc 72 cho các mức lãi suất phổ biến trong đầu tư và tiết kiệm:
| Lãi suất kép hàng năm (%) | Số năm ước tính để tiền gấp đôi (72 / Lãi suất) |
|---|---|
| 3% (Tiết kiệm ngân hàng thông thường) | 24 năm |
| 6% (Trái phiếu hoặc quỹ cổ phiếu trả cổ tức ổn định) | 12 năm |
| 8% (Lợi nhuận trung bình dài hạn của thị trường chứng khoán Mỹ) | 9 năm |
| 10% (Kỳ vọng từ một số quỹ đầu tư tích cực) | 7.2 năm |
| 12% (Kỳ vọng cao từ đầu tư mạo hiểm hoặc cổ phiếu tăng trưởng) | 6 năm |
Qua bảng trên, bạn có thể thấy sự khác biệt đáng kể về thời gian. Một khoản tiền gửi tiết kiệm với lãi suất 3% sẽ cần tới 24 năm để nhân đôi, trong khi nếu đầu tư với mức sinh lời 12%/năm, thời gian này chỉ còn 6 năm. Điều này minh họa rõ ràng tại sao việc tìm kiếm các kênh đầu tư hiệu quả hơn lãi suất tiết kiệm thông thường lại quan trọng đối với mục tiêu tăng trưởng tài sản dài hạn.
Độ chính xác của quy tắc 72 so với công thức đầy đủ
Quy tắc 72 là một phép tính gần đúng, không phải là một công thức chính xác tuyệt đối. Công thức toán học chính xác để tính thời gian tiền tăng gấp đôi là:
n = ln(2) / ln(1 + r)
Trong đó: n là số kỳ, r là lãi suất mỗi kỳ, và ln là logarit tự nhiên.
Vậy quy tắc 72 chính xác đến đâu? Nó hoạt động cực kỳ tốt trong phạm vi lãi suất từ 6% đến 10%, là phạm vi phổ biến nhất trong đầu tư dài hạn. Khi lãi suất quá thấp (dưới 1%) hoặc quá cao (trên 20%), sai số sẽ tăng lên. Lý do chọn số 72 là vì nó có nhiều ước số (2, 3, 4, 6, 8, 9, 12,…) giúp tính nhẩm dễ dàng, và nó là con số gần với kết quả của 100 * ln(2) (≈ 69.3). Một số biến thể khác như Quy tắc 69.3 hoặc Quy tắc 70 chính xác hơn một chút về mặt lý thuyết, nhưng Quy tắc 72 vẫn được ưa chuộng nhờ vào tính tiện lợi khi nhẩm tính.
Ứng dụng quy tắc 72 vào lập kế hoạch tài chính
Quy tắc 72 không chỉ là một mẹo tính toán thú vị, mà còn là một công cụ lập kế hoạch tài chính cá nhân vô cùng thiết thực. Dưới đây là một số ứng dụng cụ thể:
- Thiết lập mục tiêu đầu tư: Nếu bạn muốn số tiền nghỉ hưu của mình tăng gấp đôi trong 15 năm nữa, quy tắc 72 cho biết bạn cần đạt mức lợi nhuận trung bình khoảng 4.8%/năm (72/15=4.8). Điều này giúp bạn lựa chọn danh mục đầu tư phù hợp với mức rủi ro có thể chấp nhận.
- Hiểu tác động của lạm phát: Bạn có thể dùng quy tắc 72 để ước tính sức mua của tiền giảm một nửa. Ví dụ, với tỷ lệ lạm phát trung bình 4%, sức mua của số tiền bạn giữ dưới dạng tiền mặt sẽ giảm một nửa sau khoảng 18 năm (72/4=18). Điều này nhấn mạnh sự cần thiết của việc đầu tư để vượt qua lạm phát.
- So sánh các lựa chọn đầu tư: Khi đứng trước hai lựa chọn với mức lợi nhuận kỳ vọng khác nhau, quy tắc 72 giúp bạn nhanh chóng so sánh thời gian nhân đôi. Sự chênh lệch vài phần trăm lãi suất có thể tạo ra khác biệt hàng chục năm về thời gian đạt mục tiêu.
Phép tính gần đúng và những trường hợp cần lưu ý
Quy tắc 72 là một công cụ ước tính tuyệt vời, nhưng nó không phải là một định luật toán học chính xác. Nó hoạt động tốt nhất trong một khoảng lãi suất phổ biến, thường từ 6% đến 10%. Khi bạn di chuyển ra ngoài phạm vi này, độ chính xác của quy tắc sẽ giảm dần. Ví dụ, với lãi suất rất cao (trên 20%), quy tắc 72 có xu hướng đánh giá thấp thời gian cần thiết. Ngược lại, với lãi suất cực thấp (dưới 1%), nó lại có thể ước tính quá cao.
Một sai lầm phổ biến là áp dụng quy tắc 72 cho các khoản đầu tư có lợi nhuận biến động mạnh, như cổ phiếu. Quy tắc này giả định lãi suất cố định, trong khi thị trường chứng khoán thì không. Ước tính “thời gian gấp đôi” từ quy tắc 72 trong trường hợp này chỉ nên được xem như một con số tham khảo trung bình dài hạn, không phải một dự đoán chắc chắn cho từng năm.
Biến thể của quy tắc: Khi nào dùng 69, 70 hay 72?
Con số 72 không phải là duy nhất. Trong thực tế tài chính, bạn có thể bắt gặp các biến thể như Quy tắc 69, Quy tắc 70 hoặc Quy tắc 72. Sự khác biệt này liên quan đến độ chính xác và cách tính lãi. Quy tắc 69.3 thực sự là công thức chính xác nhất khi tính lãi liên tục (continuous compounding). Tuy nhiên, 72 được ưa chuộng vì nó chia hết cho nhiều số (2,3,4,6,8,9,12…) nên rất thuận tiện cho việc tính nhẩm.
- Quy tắc 70: Thường được dùng để ước tính thời gian gấp đôi dựa trên tốc độ tăng trưởng (như GDP, lạm phát) hơn là lãi suất đầu tư.
- Quy tắc 72: Lựa chọn phổ biến nhất cho lãi kép hàng năm, cân bằng giữa độ chính xác và sự tiện lợi.
- Quy tắc 69 (hoặc 69.3): Cung cấp kết quả chính xác hơn cho lãi suất thấp hoặc khi tính lãi liên tục, nhưng khó tính nhẩm hơn.
Kiểm tra và đối chiếu kết quả với công thức toán học
Để kiểm tra độ tin cậy của Quy tắc 72, chúng ta có thể so sánh nó với công thức toán học đầy đủ của lãi kép. Công thức tính thời gian (n) để một số tiền gấp đôi là: n = ln(2) / ln(1 + r), trong đó ln là logarit tự nhiên và r là lãi suất hàng kỳ (ví dụ 8% = 0.08).
Bảng so sánh dưới đây sẽ cho thấy sự khác biệt giữa hai phương pháp:
| Lãi suất hàng năm | Quy tắc 72 (Năm) | Công thức chính xác (Năm) | Chênh lệch |
|---|---|---|---|
| 4% | 72 / 4 = 18.0 | 17.67 | +0.33 năm |
| 8% | 72 / 8 = 9.0 | 9.01 | -0.01 năm |
| 12% | 72 / 12 = 6.0 | 6.12 | -0.12 năm |
| 18% | 72 / 18 = 4.0 | 4.19 | -0.19 năm |
| 24% | 72 / 24 = 3.0 | 3.22 | -0.22 năm |
Như bạn thấy, ở mức lãi suất 8%, quy tắc 72 cho kết quả gần như hoàn hảo. Sự chênh lệch tăng lên khi lãi suất quá cao hoặc quá thấp, nhưng nhìn chung vẫn trong phạm vi chấp nhận được cho mục đích ước tính nhanh.
Mẹo tính nhanh và điều chỉnh cho chính xác hơn
Nếu bạn muốn một ước tính nhanh nhưng chính xác hơn một chút so với quy tắc 72 tiêu chuẩn, hãy thử mẹo sau: Điều chỉnh tử số theo lãi suất. Với lãi suất khoảng 2-8%, dùng 72. Từ 8-15%, có thể dùng 74. Trên 15%, bạn có thể thử dùng 76 hoặc 78. Nguyên tắc là lãi suất càng cao, tử số càng cần tăng lên để bù đắp cho sai số.
Một mẹo khác là tính nhẩm qua các bước nhỏ. Ví dụ với lãi suất 9%, thay vì tính 72/9, bạn có thể tính: 72/10 = 7.2, rồi cộng thêm 10% của 7.2 (khoảng 0.72) để được ~7.9 năm. Cách này hơi phức tạp nhưng rèn luyện tư duy số học.
Ứng dụng thực tế: Lập kế hoạch nghỉ hưu và mục tiêu tài chính
Quy tắc 72 thực sự tỏa sáng khi bạn dùng nó để hình dung các mục tiêu dài hạn. Giả sử bạn 30 tuổi và muốn nghỉ hưu ở tuổi 60 với số tiền gấp đôi hiện có. Quy tắc 72 cho biết bạn cần một danh mục đầu tư có lợi nhuận trung bình khoảng 72/30 = 2.4% mỗi năm. Điều đó có vẻ dễ dàng. Nhưng nếu bạn muốn tiền gấp đôi hai lần (tức gấp 4 lần) trong 30 năm đó, bạn cần đạt mức lãi suất cao hơn nhiều.
Hãy nghĩ theo cách này: Mỗi lần tiền của bạn gấp đôi là một “cột mốc nhân đôi”. Quy tắc 72 giúp bạn vẽ nên một lộ trình với các cột mốc đó. Nếu bạn đầu tư với lãi suất kỳ vọng 7.2%, tiền của bạn sẽ nhân đôi sau mỗi 10 năm. Ở tuổi 30, bạn có 500 triệu. Ở tuổi 40, bạn sẽ có ~1 tỷ. Ở tuổi 50, ~2 tỷ. Và ở tuổi 60, ~4 tỷ. Việc nhìn thấy lộ trình rõ ràng này tạo động lực cực kỳ lớn để bắt đầu đầu tư sớm và kiên trì.
Tự động hóa tính toán với Google Sheets/Excel
Bạn có thể dễ dàng tạo một công cụ đơn giản để quan sát sức mạnh của lãi kép và kiểm tra quy tắc 72. Trong Google Sheets hoặc Excel, hãy thiết lập như sau:
- Cột A (Năm): Số năm từ 0 đến 50.
- Cột B (Số tiền với công thức chính xác): Ô B2 nhập số vốn ban đầu (ví dụ 100). Ô B3 nhập công thức:
=B2*(1+$D$1)và kéo xuống. Trong đó ô D1 là ô chứa lãi suất (ví dụ 8%). - Cột C (Ước tính từ Quy tắc 72): Tại ô C1, nhập công thức để xác định năm gấp đôi:
=ROUND(72/($D$1*100),0). Sau đó, bạn có thể đánh dấu các năm này trên biểu đồ.
Bằng cách vẽ biểu đồ đường cho Cột B, bạn sẽ thấy đường cong tăng trưởng theo cấp số nhân. Việc đánh dấu các điểm gấp đôi dựa trên Quy tắc 72 sẽ cho bạn thấy công cụ này ước tính các cột mốc quan trọng như thế nào so với đường cong thực tế. Đây là cách trực quan nhất để hiểu và tin tưởng vào cả lãi kép lẫn quy tắc ước tính của nó.
Như vậy, ngoài việc hiểu bản chất, việc nắm được các góc cạnh thực tế, hạn chế và mẹo vặt sẽ biến Quy tắc 72 từ một công thức toán học đơn giản thành một người bạn đồng hành đắc lực trong mọi cuộc thảo luận và lập kế hoạch tài chính cá nhân.
Phân tích độ nhạy của Quy tắc 72 với biến động lãi suất
Trong thực tế, lãi suất đầu tư hiếm khi cố định suốt một thời gian dài. Quy tắc 72 tỏ ra đặc biệt hữu ích khi giúp nhà đầu tư đánh giá nhanh tác động của những thay đổi nhỏ trong lãi suất đến mục tiêu nhân đôi tài sản. Một phân tích độ nhạy đơn giản có thể tiết lộ những hiểu biết quan trọng.
Ví dụ, với lãi suất 6%, thời gian nhân đôi là 12 năm. Nếu lãi suất tăng lên 8%, thời gian rút ngắn xuống còn 9 năm – một sự khác biệt đến 3 năm. Ngược lại, nếu lãi suất giảm xuống 4%, bạn sẽ cần đến 18 năm. Điều này cho thấy, trong môi trường lãi suất thấp, việc tìm kiếm thêm dù chỉ 1-2% lãi suất có thể rút ngắn đáng kể hành trình tài chính. Bảng dưới đây minh họa mức độ biến động này:
| Lãi suất hàng năm (%) | Thời gian nhân đôi (năm) theo Quy tắc 72 | Thay đổi thời gian so với mốc 6% |
|---|---|---|
| 4 | 18 | +6 năm |
| 5 | 14.4 | +2.4 năm |
| 6 | 12 | Mốc so sánh |
| 7 | ~10.3 | -1.7 năm |
| 8 | 9 | -3 năm |
| 9 | 8 | -4 năm |
| 10 | 7.2 | -4.8 năm |
Phân tích này nhấn mạnh tầm quan trọng của việc tái đầu tư lãi suất và lựa chọn kênh đầu tư có lãi suất thực (sau lạm phát) tích cực, ngay cả khi chênh lệch ban đầu có vẻ nhỏ.
Quy trình 5 bước ứng dụng Quy tắc 72 vào chiến lược đầu tư định kỳ (DCA)
Quy tắc 72 thường được áp dụng cho một khoản đầu tư một lần. Tuy nhiên, sức mạnh thực sự của nó được phát huy khi kết hợp với chiến lược đầu tư định kỳ (Dollar-Cost Averaging – DCA). Dưới đây là quy trình thực hành:
- Xác định mục tiêu nhân đôi tổng giá trị danh mục: Không phải số tiền gốc ban đầu, mà là toàn bộ giá trị tài sản bạn đang hướng tới.
- Ước tính lãi suất kép kỳ vọng: Dựa trên lịch sử và triển vọng của các loại tài sản trong danh mục (cổ phiếu, trái phiếu, bất động sản…). Sử dụng lãi suất kỳ vọng thận trọng.
- Tính thời gian cần thiết bằng Quy tắc 72: Chia 72 cho lãi suất kỳ vọng để có số năm ước tính nhân đôi nếu không có thêm dòng tiền vào.
- Điều chỉnh với dòng tiền định kỳ: Hiểu rằng việc bổ sung vốn định kỳ sẽ rút ngắn đáng kể thời gian so với con số từ bước 3. Thời gian nhân đôi thực tế sẽ ngắn hơn.
- Thiết lập lịch trình và kỷ luật đầu tư: Dựa trên khung thời gian đã điều chỉnh, cam kết đầu tư định kỳ một cách kỷ luật, bất chấp biến động thị trường ngắn hạn.
Ví dụ thực hành: Bạn có 100 triệu VNĐ ban đầu và dự định đầu tư thêm 10 triệu mỗi tháng vào một quỹ với lãi suất kép kỳ vọng 12%/năm. Quy tắc 72 cho thấy khoản 100 triệu ban đầu sẽ nhân đôi sau ~6 năm. Tuy nhiên, với dòng tiền vào đều đặn, mục tiêu nhân đôi tổng giá trị danh mục có thể đạt được trong khoảng 3.5-4 năm – nhanh hơn rất nhiều.
Kết hợp với lạm phát: Tính toán lãi suất thực
Ứng dụng quan trọng nhất của Quy tắc 72 trong hoạch định dài hạn là giúp tính toán thời gian nhân đôi sức mua, không chỉ nhân đôi con số trên giấy tờ. Công thức điều chỉnh là:
Lãi suất thực ≈ Lãi suất danh nghĩa – Tỷ lệ lạm phát kỳ vọng
Sau đó, áp dụng Quy tắc 72 với lãi suất thực. Chẳng hạn, nếu danh mục của bạn kỳ vọng sinh lời 10%/năm, nhưng lạm phát trung bình là 4%, thì lãi suất thực chỉ còn khoảng 6%. Khi đó, thời gian để sức mua của số tiền đó nhân đôi là 72/6 = 12 năm, chứ không phải 7.2 năm như tính với lãi suất danh nghĩa. Sự khác biệt này là chìa khóa để thiết lập các mục tiêu tài chính thực tế.
Mở rộng: Quy tắc 72 trong phân bổ tài sản và quản lý rủi ro
Nhà đầu tư có thể sử dụng Quy tắc 72 như một công cụ định tính để so sánh hậu quả của các quyết định phân bổ tài sản khác nhau.
- Đánh đổi rủi ro – lợi nhuận: Giữa danh mục trái phiếu an toàn với lãi suất 4% (nhân đôi sau 18 năm) và danh mục cổ phiếu rủi ro hơn với lợi nhuận kỳ vọng 9% (nhân đôi sau 8 năm), Quy tắc 72 giúp hình dung rõ ràng sự đánh đổi về thời gian. Câu hỏi đặt ra là: Bạn có sẵn sàng chấp nhận rủi ro cao hơn để rút ngắn thời gian đạt mục tiêu hơn 10 năm không?
- Đánh giá chi phí cơ hội của việc giữ tiền mặt: Trong giai đoạn thị trường biến động, nhiều người có xu hướng rút tiền ra và giữ tiền mặt với lãi suất 0-1%. Quy tắc 72 cho thấy, ở mức 1%, tiền của họ sẽ mất đến 72 năm để nhân đôi (chưa tính lạm phát). So sánh với lợi nhuận dài hạn trung bình của thị trường chứng khoán (~7-10%), chi phí cơ hội của việc "ngồi ngoài thị trường" là cực kỳ lớn về mặt thời gian.
- Lập kế hoạch cho các mục tiêu đa dạng: Bạn có thể áp dụng cùng lúc nhiều phép tính với các lãi suất khác nhau cho từng mục tiêu. Ví dụ: Mục tiêu giáo dục với quỹ bảo thủ (lãi suất 5%, nhân đôi sau 14.4 năm), mục tiêu nghỉ hưu với quỹ cân bằng (lãi suất 7%, nhân đôi sau ~10.3 năm), và mục tiêu đầu tư mạo hiểm (lãi suất kỳ vọng 15%, nhân đôi sau 4.8 năm). Điều này giúp xây dựng một lộ trình tài chính đa tốc độ.
Hạn chế cần nhớ khi sử dụng trong phân bổ tài sản
Quy tắc 72 hoạt động tốt nhất với giả định lãi suất cố định và kép liên tục. Trong thế giới thực, thị trường biến động, lợi nhuận không đều và trình tự lợi nhuận (sequence of returns) có ảnh hưởng lớn, đặc biệt đối với những người đang trong giai đoạn rút tiền. Do đó, nó nên được dùng như một la bàn định hướng ban đầu chứ không phải một đồng hồ bấm giờ chính xác cho danh mục phức tạp. Việc điều chỉnh danh mục định kỳ và kiểm tra lại các giả định về lãi suất là bắt buộc.
Quy Tắc 72 Trong Bối Cảnh Đầu Tư Dài Hạn Và Thị Trường Biến Động
Trong thế giới đầu tư thực tế, lãi suất hiếm khi cố định suốt hàng thập kỷ. Quy tắc 72 tỏ ra đặc biệt hữu ích khi được áp dụng như một công cụ để hình dung sức mạnh của việc đầu tư kiên định theo thời gian, bất chấp những biến động ngắn hạn của thị trường. Khi bạn đầu tư định kỳ (DCA) vào một quỹ chỉ số hoặc danh mục cổ phiếu với kỳ vọng lợi nhuận trung bình dài hạn, quy tắc 72 giúp bạn có một cái nhìn lạc quan và kiên nhẫn.
Ví dụ, nếu bạn kỳ vọng danh mục đầu tư của mình đạt lợi nhuận bình quân 8%/năm về dài hạn, quy tắc 72 cho biết số vốn sẽ tăng gấp đôi sau khoảng 9 năm (72 / 8 = 9). Điều này không có nghĩa là mỗi năm bạn đều kiếm được chính xác 8%. Sẽ có những năm lợi nhuận âm, những năm lợi nhuận vượt trội. Quy tắc 72 hoạt động tốt nhất với lãi suất kép hiệu dụng trung bình qua một chu kỳ đủ dài, giúp nhà đầu tư bình tĩnh trước các đợt sóng ngắn và tập trung vào mục tiêu dài hạn.
Một ứng dụng sâu hơn là sử dụng quy tắc để đánh giá rủi ro và cơ hội trong các lớp tài sản khác nhau. Giả sử bạn phân vân giữa trái phiếu doanh nghiệp chất lượng cao (kỳ vọng lợi nhuận 5%) và cổ phiếu tăng trưởng (kỳ vọng lợi nhuận 10%). Quy tắc 72 phác họa sự khác biệt rõ ràng: tiền gấp đôi sau 14.4 năm với trái phiếu, nhưng chỉ sau 7.2 năm với cổ phiếu. Sự chênh lệch thời gian “gấp đôi” này minh họa trực quan cho phần bù rủi ro (risk premium) mà bạn kỳ vọng khi chấp nhận đầu tư vào kênh có biến động cao hơn. Nó trở thành một thước đo định tính đơn giản để cân nhắc trong phân bổ tài sản.
Phát Triển Tư Duy Từ Quy Tắc 72: Từ Ước Tính Đến Chiến Lược
Quy tắc 72 không nên dừng lại ở một mẹo tính nhẩm. Nó có thể là nền tảng để phát triển một tư duy tài chính chủ động. Khi đã hiểu logic đằng sau, bạn có thể đặt ra những câu hỏi chiến lược hơn.
Làm thế nào để rút ngắn thời gian gấp đôi tiền? Từ công thức 72 / lãi suất, ta thấy chỉ có hai cách: tăng tử số (không khả thi) hoặc tăng mẫu số – tức là tăng tỷ lệ lợi nhuận kỳ vọng. Điều này dẫn đến việc nghiên cứu để tìm các cơ hội đầu tư tốt hơn, hoặc cải thiện kỹ năng quản lý danh mục. Tuy nhiên, nó cũng đi kèm cảnh báo: lãi suất kỳ vọng cao hơn thường đi đôi với rủi ro cao hơn. Quy tắc 72, trong ngữ cảnh này, giúp bạn định lượng sự đánh đổi giữa rủi ro và thời gian đạt mục tiêu.
Hơn nữa, bạn có thể “đảo ngược” quy tắc để trả lời câu hỏi: “Tôi cần lãi suất bao nhiêu để đạt mục tiêu tài chính trong khung thời gian mong muốn?”. Ví dụ, bạn muốn tiền đầu tư gấp đôi trong 8 năm để mua nhà. Áp dụng ngược: 72 / 8 năm = 9%. Điều này cho bạn một con số mục tiêu cụ thể: bạn cần tìm một phương án đầu tư có khả năng sinh lời trung bình 9%/năm. Nếu chỉ gửi tiết kiệm với lãi suất 6%, bạn biết ngay rằng mình không thể đạt mục tiêu đó và cần điều chỉnh kế hoạch (hoặc tăng thời gian, hoặc tăng số tiền gốc ban đầu, hoặc tìm kênh đầu tư khác).
Bằng cách này, Quy tắc 72 chuyển từ một phép tính thụ động sang một công cụ thiết lập mục tiêu và đánh giá tính khả thi của các kế hoạch tài chính cá nhân.
Kết luận
Quy tắc 72 thực sự là một viên ngọc nhỏ trong kho tàng kiến thức tài chính cá nhân. Sức mạnh của nó không nằm ở độ chính xác tuyệt đối, mà ở khả năng biến những khái niệm toán học trừu tượng về lãi kép thành một hình ảnh cụ thể, dễ hiểu và dễ nhớ. Nó cung cấp một ngôn ngữ chung để mọi người, từ người mới bắt đầu đến nhà đầu tư dày dạn, có thể thảo luận về tác động của thời gian và lãi suất đến sự phát triển của tài sản. Quan trọng hơn, nó nhắc nhở chúng ta về bài học then chốt: sự kiên nhẫn và bắt đầu sớm là những yếu tố không thể thay thế được trên hành trình đạt được tự do tài chính. Hãy sử dụng quy tắc 72 như một la bàn đơn giản để định hướng, nhưng luôn nhớ rằng, để hành trình thành công, bạn cần một bản đồ chi tiết hơn với sự hiểu biết sâu về rủi ro, đa dạng hóa và kỷ luật bản thân.
Câu hỏi thường gặp (FAQ)
Quy tắc 72 có áp dụng được cho lãi suất tháng hoặc quý không?
Được, nhưng cần điều chỉnh. Quy tắc 72 được thiết kế cho lãi suất năm. Nếu bạn có lãi suất tháng (ví dụ 1%/tháng), trước tiên cần quy đổi thành lãi suất năm: 1% x 12 tháng = 12%/năm. Sau đó áp dụng bình thường: 72 / 12 = 6 năm. Lưu ý, đây là phép tính gần đúng và giả định lãi được ghép hàng tháng.
Tôi nên dùng Quy tắc 72 hay công thức logarit chính xác?
Tùy mục đích. Dùng Quy tắc 72 cho ước tính nhanh, trực quan và thảo luận ý tưởng. Khi cần tính toán chính xác cho các quyết định lớn (như lập kế hoạch nghỉ hưu), bạn nên sử dụng công thức toán học đầy đủ (N = ln(2) / ln(1 + r)) hoặc các công cụ như Excel, máy tính tài chính để có kết quả chính xác nhất.
Quy tắc 72 có dùng để tính thời gian nợ gấp đôi được không?
Hoàn toàn có thể, và đó là một ứng dụng quan trọng để cảnh báo về rủi ro nợ nần. Nếu bạn vay tiền với lãi suất 24%/năm (ví dụ từ tín dụng đen), áp dụng quy tắc 72: 72 / 24 = 3. Điều này có nghĩa khoản nợ của bạn có thể tăng gấp đôi chỉ sau 3 năm nếu không trả lãi và gốc, minh họa một cách kinh hoàng về sự nguy hiểm của lãi suất cao.
Làm sao để tính thời gian tiền tăng gấp 3 hoặc 4 lần bằng quy tắc tương tự?
Bạn có thể sử dụng các “quy tắc” biến thể. Thay vì dùng số 72 cho mục tiêu gấp đôi (2 lần), bạn dùng các số khác. Để ước tính thời gian gấp 3 lần, dùng Quy tắc 115 (115 / lãi suất). Để gấp 4 lần, dùng Quy tắc 144. Ví dụ, với lãi suất 8%, thời gian ước tính để tiền gấp 3 lần là 115 / 8 ≈ 14.4 năm, và gấp 4 lần là 144 / 8 = 18 năm.
Quy tắc 72 có chính xác khi lãi suất rất cao (trên 20%) hoặc rất thấp (dưới 4%) không?
Độ chính xác sẽ giảm. Ở lãi suất rất cao, quy tắc 72 có xu hướng ước tính thời gian dài hơn thực tế. Ở lãi suất rất thấp, nó lại ước tính thời gian ngắn hơn một chút. Đây là lý do có các biến thể như Quy tắc 69 hay 70 cho độ chính xác cao hơn với lãi suất thấp và ghép lãi liên tục. Tuy nhiên, với mục đích ước lượng nhanh trong phạm vi lãi suất phổ biến (4%-15%), quy tắc 72 vẫn rất hữu ích.
Nếu tôi tiếp tục góp thêm tiền định kỳ, Quy tắc 72 có còn đúng?
Không chính xác. Quy tắc 72 được thiết kế cho một số tiền gốc cố định ban đầu và chỉ có lãi kép tác động lên nó. Khi bạn tiếp tục góp thêm tiền định kỳ (như trong hình thức đầu tư DCA), số tiền của bạn sẽ tăng trưởng nhanh hơn nhiều so với ước tính từ Quy tắc 72 vì bạn có thêm dòng tiền mới. Trong trường hợp này, bạn cần sử dụng công thức tính giá trị tương lai của một chuỗi tiền đều (annuity) để có kết quả chính xác.
Làm thế nào để kết hợp yếu tố lạm phát vào Quy tắc 72?
Để có cái nhìn thực tế, bạn nên sử dụng lãi suất thực (real interest rate) thay vì lãi suất danh nghĩa (nominal interest rate). Lãi suất thực ≈ Lãi suất danh nghĩa – Tỷ lệ lạm phát kỳ vọng. Ví dụ, đầu tư với lợi nhuận danh nghĩa 10%/năm, nhưng lạm phát là 3%, thì lãi suất thực khoảng 7%. Áp dụng Quy tắc 72 với 7%: 72 / 7 ≈ 10.3 năm. Đây là ước tính thời gian để sức mua của số tiền đó tăng gấp đôi, một chỉ số quan trọng hơn cho mục tiêu dài hạn.
👉 Dùng ngay công cụ miễn phí: Công cụ tính lãi kép