Lãi kép là một công cụ mạnh mẽ giúp gia tăng tài sản theo thời gian. Việc tự tạo một bảng tính lãi kép bằng Excel không chỉ giúp bạn hiểu rõ bản chất của nó mà còn cho phép tùy chỉnh các biến số theo nhu cầu cá nhân. Bài viết này sẽ hướng…
Lãi kép là một công cụ mạnh mẽ giúp gia tăng tài sản theo thời gian. Việc tự tạo một bảng tính lãi kép bằng Excel không chỉ giúp bạn hiểu rõ bản chất của nó mà còn cho phép tùy chỉnh các biến số theo nhu cầu cá nhân. Bài viết này sẽ hướng dẫn bạn từng bước, từ công thức cơ bản đến việc xây dựng một bảng tính trực quan và chuyên nghiệp.
Công thức tính lãi kép trong Excel (Hàm FV)
Excel cung cấp một hàm mạnh mẽ và tiện lợi để tính giá trị tương lai của một khoản đầu tư dựa trên lãi suất cố định: hàm FV (Future Value – Giá trị tương lai). Công thức tổng quát của hàm FV là: =FV(rate, nper, pmt, [pv], [type]).
- rate: Lãi suất mỗi kỳ (ví dụ: lãi suất năm 8%, tính theo tháng thì rate = 8%/12).
- nper: Tổng số kỳ thanh toán (số tháng hoặc số năm đầu tư).
- pmt: Số tiền góp thêm đều đặn mỗi kỳ (nếu không có, nhập 0).
- pv: Giá trị hiện tại, số vốn ban đầu (nếu là khoản đầu tư, nhập số âm).
- type: Thời điểm thanh toán (0 = cuối kỳ, 1 = đầu kỳ, thường để mặc định 0).
Ví dụ minh họa với hàm FV
Giả sử bạn đầu tư 100 triệu đồng (PV) với lãi suất 7%/năm trong 10 năm, không góp thêm hàng tháng. Công thức sẽ là: =FV(7%, 10, 0, -100000000). Kết quả trả về khoảng 196,715,135 VNĐ. Lưu ý, số vốn ban đầu nhập âm để kết quả là số dương thể hiện số tiền bạn nhận được trong tương lai.
Hướng dẫn từng bước tạo bảng tính lãi kép
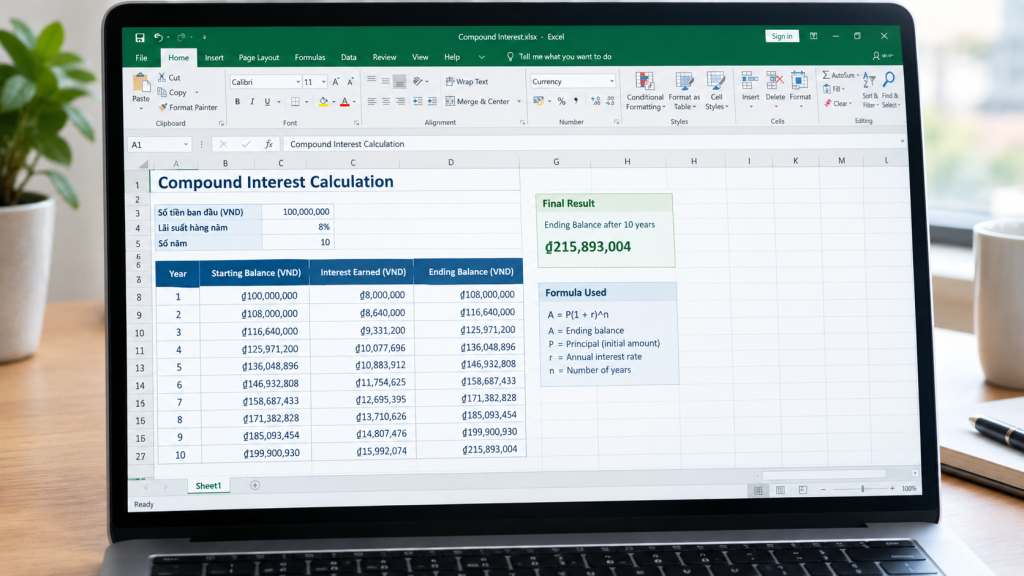
Để có cái nhìn trực quan theo từng năm, bạn nên xây dựng một bảng tính chi tiết. Quy trình thực hiện như sau:
- Thiết lập các ô tham số đầu vào: Tạo một khu vực riêng để nhập: Số vốn ban đầu, Lãi suất hàng năm, Số năm đầu tư, Số tiền góp thêm hàng năm (nếu có).
- Tạo cấu trúc bảng tính: Lập một bảng với các cột: Năm, Số dư đầu kỳ, Tiền lãi kiếm được, Tiền góp thêm (nếu có), Tổng số dư cuối kỳ.
- Áp dụng công thức cho hàng đầu tiên:
- Số dư đầu kỳ năm 1 = Vốn ban đầu.
- Tiền lãi = Số dư đầu kỳ * Lãi suất.
- Tổng số dư cuối kỳ = Số dư đầu kỳ + Tiền lãi + Tiền góp thêm.
- Sao chép công thức xuống các năm tiếp theo: Số dư đầu kỳ năm sau chính là Tổng số dư cuối kỳ của năm trước. Kéo công thức xuống cho đến năm cuối cùng.
Bảng tính lãi kép mẫu (5 năm đầu)
| Năm | Số dư đầu kỳ (VNĐ) | Tiền lãi (7%/năm) | Tổng số dư cuối kỳ (VNĐ) |
|---|---|---|---|
| 1 | 100,000,000 | 7,000,000 | 107,000,000 |
| 2 | 107,000,000 | 7,490,000 | 114,490,000 |
| 3 | 114,490,000 | 8,014,300 | 122,504,300 |
| 4 | 122,504,300 | 8,575,301 | 131,079,601 |
| 5 | 131,079,601 | 9,175,572 | 140,255,173 |
Ưu nhược điểm so với dùng công cụ online
Việc sử dụng Excel để tính lãi kép có những điểm khác biệt rõ rệt so với các công cụ tính online.
Ưu điểm của Excel
- Linh hoạt và tùy biến cao: Bạn có thể thiết kế bảng tính theo ý muốn, thêm các kịch bản ‘what-if’ (ví dụ: thay đổi lãi suất, ngừng góp tiền giữa chừng).
- Không cần kết nối internet: Làm việc mọi lúc, mọi nơi và lưu trữ cục bộ.
- Hiểu sâu bản chất: Quá trình tự xây dựng giúp bạn nắm vững cách thức hoạt động của lãi kép.
- Tích hợp với dữ liệu khác: Có thể kết nối bảng tính lãi kép với kế hoạch tài chính tổng thể của bạn.
Nhược điểm của Excel
- Cần kiến thức cơ bản: Đòi hỏi người dùng phải biết sử dụng Excel và công thức.
- Tốn thời gian thiết lập ban đầu: So với việc chỉ cần nhập số vào website.
- Dễ mắc lỗi thủ công: Nếu công thức sai, kết quả sẽ không chính xác.
- Giao diện ít trực quan hơn: Các công cụ online thường có biểu đồ đẹp và dễ chia sẻ ngay.
Lỗi thường gặp khi tính lãi kép bằng Excel
Trong quá trình tự tạo bảng tính, một số lỗi phổ biến có thể xảy ra ảnh hưởng đến kết quả.
Lỗi về đơn vị tính (lãi suất và kỳ hạn)
Đây là lỗi phổ biến nhất. Nếu bạn nhập lãi suất 8% cho kỳ hạn năm nhưng số kỳ (nper) lại nhập là số tháng (ví dụ 120 tháng cho 10 năm) thì kết quả sẽ sai lệch nghiêm trọng. Luôn đảm bảo rate và nper cùng đơn vị thời gian (cùng theo năm hoặc cùng theo tháng).
Quên nhập số âm cho dòng tiền ra
Trong hàm FV, các khoản bạn bỏ ra (như vốn đầu tư ban đầu pv) cần được nhập là số âm để thể hiện đó là dòng tiền ra. Nếu nhập số dương, kết quả sẽ ra số âm, gây nhầm lẫn.
Sai logic trong bảng tính thủ công
Khi xây dựng bảng tính theo từng kỳ, lỗi thường nằm ở việc tham chiếu ô không chính xác. Ví dụ, công thức tính ‘Số dư đầu kỳ’ năm thứ 2 không được tham chiếu đến ‘Tổng số dư cuối kỳ’ năm thứ 1. Hãy kiểm tra kỹ các công thức bằng cách tính thử một vài dòng bằng tay.
Mở rộng ứng dụng: Các tình huống tính lãi kép nâng cao
Sau khi đã nắm vững cách tạo bảng tính lãi kép cơ bản, bạn có thể áp dụng nguyên lý này vào nhiều kịch bản tài chính phức tạp hơn trong đời sống. Dưới đây là một số ví dụ điển hình:
- Kế hoạch đầu tư định kỳ biến đổi: Giả sử bạn dự định mỗi năm tăng số tiền góp thêm lên 10% so với năm trước. Bạn cần tạo một cột riêng biệt cho “Số tiền góp thêm hàng năm” với công thức nhân dần, sau đó sử dụng số tiền thay đổi này trong công thức tính số dư cuối kỳ.
- Đầu tư một lần và rút tiền định kỳ (FIRE – Độc lập tài chính nghỉ hưu sớm): Bạn có một khoản tiền lớn ban đầu và muốn rút một số tiền cố định hàng năm để chi tiêu. Lúc này, số tiền góp thêm hàng kỳ sẽ là số âm (dòng tiền ra). Bạn cần theo dõi xem với lãi suất kép hiện tại, số tiền gốc đó sẽ kéo dài được trong bao nhiêu năm.
- Tính lãi kép với lãi suất thay đổi theo từng giai đoạn: Trong dài hạn, lãi suất đầu tư hiếm khi cố định. Bạn có thể thiết kế bảng tính có nhiều giai đoạn, mỗi giai đoạn áp dụng một mức lãi suất khác nhau (ví dụ: 5 năm đầu 8%/năm, 5 năm sau 6%/năm).
So sánh kết quả: Hàm FV vs Bảng tính thủ công
Việc so sánh kết quả từ hai phương pháp khác nhau là bước kiểm tra chéo quan trọng để đảm bảo tính chính xác. Dưới đây là bảng so sánh chi tiết giữa việc dùng hàm FV và tạo bảng tính thủ công chi tiết từng năm.
| Tiêu chí | Sử dụng Hàm FV | Bảng Tính Thủ Công (Từng kỳ) |
|---|---|---|
| Mục đích chính | Tính nhanh tổng giá trị tương lai tại một thời điểm cụ thể. | Theo dõi chi tiết diễn biến số dư, lãi suất, tiền góp qua từng kỳ. |
| Độ chi tiết | Chỉ cho ra kết quả cuối cùng. | Hiển thị đầy đủ quá trình phát triển của khoản đầu tư theo thời gian. |
| Linh hoạt | Khó điều chỉnh nếu các biến số (như số tiền góp) thay đổi theo từng năm. | Dễ dàng tùy chỉnh cho các kịch bản phức tạp, biến động. |
| Kiểm tra & Gỡ lỗi | Khó phát hiện lỗi nếu nhập sai tham số. | Dễ dàng kiểm tra từng dòng, phát hiện sai sót trong logic tính toán. |
| Phù hợp nhất cho | Ước tính nhanh, so sánh các phương án đầu tư đơn giản. | Lập kế hoạch tài chính cá nhân chi tiết, minh bạch và dễ hiểu. |
Lời khuyên: Hãy sử dụng cả hai phương pháp song song. Dùng hàm FV để có con số tổng nhanh chóng, sau đó dùng bảng tính thủ công để kiểm chứng lại kết quả của năm cuối cùng. Nếu hai số liệu khớp nhau, bạn có thể hoàn toàn tin tưởng vào mô hình của mình.
Những sai lầm tinh vi cần tránh khi tự xây dựng mô hình
Ngoài các lỗi cơ bản về đơn vị, việc xây dựng một mô hình lãi kép phức tạp có thể mắc phải những sai sót khó nhận ra ngay lập tức.
Sai lệch về thời điểm tính lãi và góp tiền
Đây là lỗi phổ biến nhất. Bạn cần xác định rõ: Tiền lãi được tính cuối kỳ hay đầu kỳ? Số tiền bạn góp thêm được thêm vào trước khi tính lãi cho kỳ đó hay sau khi kỳ đó kết thúc? Một bảng tính cho kết quả rất khác nếu bạn nhầm lẫn giữa “góp tiền đầu năm” và “góp tiền cuối năm”. Hãy nhất quán một logic từ đầu đến cuối.
Bỏ qua yếu tố lạm phát trong kế hoạch dài hạn
Một khoản tiền 5 tỷ sau 30 năm có giá trị mua sắm khác xa so với 5 tỷ ở hiện tại. Nhiều người hào hứng với con số tuyệt đối lớn từ lãi kép mà quên đi sự bào mòn của lạm phát. Để có cái nhìn thực tế, bạn nên tạo thêm một cột tính “Giá trị thực” (Real Value) bằng cách chiết khấu tổng giá trị tương lai theo tỷ lệ lạm phát dự kiến.
Áp dụng lãi suất không thực tế
Việc lạc quan quá mức với một mức lãi suất cao cố định trong 20-30 năm (ví dụ 15%/năm) sẽ dẫn đến kết quả ảo. Thay vào đó, hãy sử dụng nhiều kịch bản (Scenario Analysis): lạc quan (lãi suất cao), trung bình và thận trọng (lãi suất thấp). Điều này cho bạn một phạm vi kết quả có thể xảy ra, giúp lập kế hoạch vững chắc hơn.
Mẹo và thủ thuật để làm chủ bảng tính lãi kép
Để tăng tốc và nâng cao hiệu quả làm việc, bạn có thể áp dụng ngay những mẹo nhỏ sau đây.
- Sử dụng Data Table cho phân tích độ nhạy: Thay vì thay đổi thủ công lãi suất hay số tiền góp để xem kết quả, hãy dùng tính năng Data Table (Bảng Dữ liệu) trong Excel. Bạn có thể lập tức thấy được tổng giá trị tương lai thay đổi thế nào khi lãi suất biến động từ 5% đến 12%, hoặc khi số tiền góp hàng tháng thay đổi.
- Tạo các ô nhập liệu được đặt tên (Named Range): Thay vì tham chiếu đến các ô rời rạc như B2, C3, hãy đặt tên cho chúng như “LaiSuatNam”, “TienGopHangThang”, “SoNam”. Công thức của bạn sẽ trở nên rõ ràng hơn:
=FV(LaiSuatNam/12, SoNam*12, -TienGopHangThang, -TienGocBanDau). Điều này giúp kiểm soát và chỉnh sửa mô hình dễ dàng hơn rất nhiều. - Liên kết với Google Sheets để cập nhật mọi lúc mọi nơi: Nếu bạn muốn theo dõi và chỉnh sửa kế hoạch trên cả điện thoại và máy tính, hãy tạo bảng tính trên Google Sheets. Các hàm cơ bản như FV hoàn toàn tương thích. Bạn có thể chia sẻ bảng tính với người thân để cùng lập kế hoạch tài chính gia đình.
- Dùng định dạng có điều kiện để làm nổi bật các mốc quan trọng: Hãy thiết lập định dạng có điều kiện (Conditional Formatting) để tự động tô màu dòng khi số dư vượt qua một ngưỡng mục tiêu (ví dụ: 1 tỷ, 5 tỷ). Điều này tạo động lực trực quan và giúp bạn dễ dàng theo dõi tiến độ.
Góc nhìn thực tế: Từ bảng tính Excel đến hành động cụ thể
Sức mạnh thực sự của bảng tính lãi kép không nằm ở những con số, mà nằm ở sự thay đổi trong tư duy và hành vi tài chính mà nó mang lại.
Khi bạn nhìn thấy rõ ràng rằng chỉ cần bắt đầu với 5 triệu đồng mỗi tháng, kiên trì trong 30 năm với lãi suất 10%/năm, bạn sẽ có một gia tài hơn 11 tỷ đồng, bạn sẽ có động lực để bắt đầu ngay hôm nay chứ không phải chờ đợi.
Bảng tính giúp bạn trả lời các câu hỏi thực tế: “Nếu tôi tăng số tiền tiết kiệm hàng tháng lên thêm 1 triệu, tôi sẽ về hưu sớm được bao nhiêu năm?”, “Tác động của việc bắt đầu đầu tư muộn 5 năm là lớn cỡ nào?”. Nó biến những khái niệm trừu tượng về tiền bạc thành một lộ trình số hóa, đo lường được. Hãy coi bảng tính của bạn như một “bản đồ kho báu” cá nhân, nơi bạn chính là người vẽ ra con đường và kiên trì đi theo nó, với sự trợ giúp đắc lực của sức mạnh lãi kép.
Phân Tích Chi Tiết Các Thành Phần Trong Mô Hình Lãi Kép
Để xây dựng một bảng tính lãi kép mạnh mẽ và linh hoạt, việc hiểu rõ từng thành phần và cách chúng tương tác là vô cùng quan trọng. Một mô hình tốt không chỉ cho ra kết quả cuối cùng mà còn cho phép bạn phân tích độ nhạy và tác động của từng yếu tố.
Bảng Phân Tích Độ Nhạy Của Lãi Suất Và Thời Gian
Một trong những ứng dụng mạnh mẽ nhất của Excel là khả năng tạo bảng phân tích độ nhạy (Data Table). Bạn có thể dễ dàng quan sát sự thay đổi của số tiền tương lai khi lãi suất và thời gian đầu tư biến động.
| Lãi Suất/Năm | 5 Năm | 10 Năm | 15 Năm | 20 Năm | 25 Năm |
|---|---|---|---|---|---|
| 6% | 1.338.230 VNĐ | 1.790.848 VNĐ | 2.396.558 VNĐ | 3.207.135 VNĐ | 4.291.871 VNĐ |
| 8% | 1.469.328 VNĐ | 2.158.925 VNĐ | 3.172.169 VNĐ | 4.660.957 VNĐ | 6.848.475 VNĐ |
| 10% | 1.610.510 VNĐ | 2.593.742 VNĐ | 4.177.248 VNĐ | 6.727.500 VNĐ | 10.834.706 VNĐ |
| 12% | 1.762.342 VNĐ | 3.105.848 VNĐ | 5.473.566 VNĐ | 9.646.293 VNĐ | 17.000.064 VNĐ |
Giả định số tiền gốc ban đầu là 1.000.000 VNĐ, không có góp thêm hàng kỳ. Bảng trên minh họa rõ ràng sức mạnh của việc kết hợp lãi suất cao và thời gian dài.
Quy Trình 5 Bước Kiểm Tra Và Xác Minh Bảng Tính
Sau khi xây dựng xong bảng tính, đừng vội tin vào kết quả. Hãy tuân thủ quy trình kiểm tra sau để đảm bảo tính chính xác:
- Kiểm tra đơn vị đồng nhất: Đảm bảo lãi suất và kỳ hạn phù hợp (ví dụ: lãi suất năm với số kỳ tính theo năm). Sử dụng Data Validation để giới hạn giá trị nhập vào.
- Xác minh với phép tính thủ công: Chọn một vài kỳ ngẫu nhiên, tính toán thủ công số dư cuối kỳ để so sánh với kết quả Excel.
- Kiểm tra tính logic của dòng tiền: Số tiền góp thêm (nếu có) phải được cộng vào đúng thời điểm đầu kỳ hoặc cuối kỳ như đã thiết lập trong hàm FV.
- Thử nghiệm với các kịch bản biên: Nhập các giá trị đặc biệt như lãi suất 0%, thời gian 0 kỳ, hoặc số tiền gốc bằng 0 để xem bảng tính có xử lý hợp lý hay báo lỗi.
- So sánh chéo với công cụ độc lập: Sử dụng một máy tính lãi kép online uy tín hoặc một file Excel mẫu khác để nhập cùng một bộ số liệu và so sánh kết quả.
Mô Hình Hóa Kịch Bản Đầu Tư Định Kỳ Linh Hoạt
Trong thực tế, việc đầu tư thường không cố định. Bạn có thể tăng dần số tiền góp theo thời gian, hoặc có những khoản góp bất thường. Excel cho phép bạn mô phỏng những tình huống phức tạp này.
Ví Dụ: Kế Hoạch Đầu Tư Với Lộ Trình Tăng Tiền Góp
Giả sử bạn bắt đầu với 5 triệu VNĐ/tháng, và cam kết tăng số tiền góp thêm 10% mỗi năm. Lãi suất kỳ vọng là 12%/năm (tương đương 1%/tháng). Làm thế nào để tính toán số tiền có được sau 15 năm?
Giải pháp là xây dựng một bảng tính chi tiết theo tháng, với một cột riêng cho “Số tiền góp trong kỳ”. Cột này sẽ sử dụng công thức tham chiếu để tự động tăng 10% mỗi khi bước sang năm mới (sau 12 kỳ). Công thức tại ô tính số dư cuối kỳ sẽ là: =Số dư đầu kỳ * (1 + Lãi suất) + Số tiền góp trong kỳ. Cách tiếp cận thủ công này cho bạn cái nhìn rõ ràng về dòng tiền mỗi tháng, mặc dù hơi dài dòng.
Sử Dụng Hàm FV Kết Hợp Với Các Hàm Khác Cho Kịch Bản Phức Tạp
Đối với các kịch bản có quy tắc, bạn có thể kết hợp hàm FV với các hàm logic. Ví dụ, để tính cho trường hợp chỉ góp tiền trong 10 năm đầu, sau đó để tiền tự sinh lãi trong 5 năm cuối, bạn có thể chia thành 2 phép tính:
- Bước 1: Tính giá trị tương lai sau 10 năm góp tiền định kỳ:
=FV(lãi suất/12, 10*12, -số_tiền_góp_hàng_tháng, -số_tiền_gốc, 0). - Bước 2: Lấy kết quả từ Bước 1 làm số tiền gốc mới, tính giá trị tương lai sau 5 năm tiếp theo không góp thêm:
=FV(lãi suất/12, 5*12, 0, -số_tiền_gốc_mới, 0)hoặc đơn giản là=số_tiền_gốc_mới * (1 + lãi suất/12)^(5*12).
Phương pháp này đòi hỏi bạn phải hiểu rõ logic từng giai đoạn và xâu chuỗi chúng lại một cách chính xác.
Tích Hợp Yếu Tố Lạm Phát Vào Mô Hình
Một thiếu sót phổ biến trong nhiều bảng tính lãi kép là bỏ qua yếu tố lạm phát. Con số “tuyệt đối” bạn có trong tương lai sẽ có sức mua khác với ngày hôm nay. Để có cái nhìn thực tế, bạn cần tính đến lãi suất thực.
Công Thức Tính Lãi Suất Thực
Lãi suất thực phản ánh sức tăng trưởng thực sự của đồng tiền sau khi đã loại trừ lạm phát. Công thức xấp xỉ đơn giản là:
Lãi suất thực ≈ Lãi suất danh nghĩa – Tỷ lệ lạm phát kỳ vọng
Ví dụ, nếu bạn đầu tư với lãi suất 10%/năm, nhưng lạm phát trung bình dự kiến là 4%/năm, thì lãi suất thực chỉ còn khoảng 6%. Bạn nên tạo một ô nhập liệu riêng cho “Tỷ lệ lạm phát kỳ vọng” và một ô tính “Lãi suất thực”. Sau đó, sử dụng chính lãi suất thực này làm đầu vào cho hàm FV hoặc bảng tính của bạn. Kết quả nhận được sẽ là giá trị tương lai theo sức mua hiện tại, giúp bạn hình dung rõ hơn về giá trị thực của khoản đầu tư.
Bảng So Sánh Giá Trị Danh Nghĩa Và Giá Trị Thực
| Thời Gian | Giá Trị Tương Lai (Danh Nghĩa) | Giá Trị Hiện Tại (Theo Sức Mua) | Ghi Chú |
|---|---|---|---|
| Sau 10 năm | 2.593.742 VNĐ | 1.751.316 VNĐ | Lãi suất 10%, Lạm phát 4% |
| Sau 20 năm | 6.727.500 VNĐ | 3.066.737 VNĐ | Gốc 1.000.000 VNĐ, không góp thêm |
| Sau 30 năm | 17.449.402 VNĐ | 5.386.909 VNĐ | Sức mua chỉ bằng ~1/3 giá trị danh nghĩa |
Việc bổ sung góc nhìn này biến bảng tính của bạn từ một công cụ tính toán đơn thuần thành một công cụ hoạch định tài chính cá nhân chuyên nghiệp, giúp đặt ra mục tiêu tài chính thực tế hơn.
Bằng cách đào sâu vào phân tích độ nhạy, xây dựng quy trình kiểm tra, mô hình hóa các kịch bản linh hoạt và đặc biệt là tích hợp yếu tố lạm phát, bạn đã nâng cấp đáng kể bảng tính lãi kép của mình. Những bước tiến này không chỉ củng cố độ tin cậy của kết quả mà còn mở ra khả năng ứng dụng rộng rãi trong các tình huống tài chính phức tạp của đời sống.
Phân Tích Kết Quả Và Đưa Ra Quyết Định Đầu Tư
Sau khi đã xây dựng xong bảng tính lãi kép, bước quan trọng không kém là phân tích kết quả để đưa ra các quyết định tài chính sáng suốt. Excel không chỉ dừng lại ở việc cho ra một con số tương lai, mà còn là công cụ mạnh mẽ để bạn “nói chuyện” với các kịch bản đầu tư của mình.
Diễn Giải Các Chỉ Số Từ Bảng Tính
Một bảng tính lãi kép hoàn chỉnh sẽ cung cấp cho bạn một loạt chỉ số quan trọng:
- Tổng giá trị tương lai (FV): Đây là mục tiêu cuối cùng, cho biết bạn sẽ có bao nhiêu tiền vào thời điểm kết thúc.
- Tổng số tiền gốc đã đầu tư: Tổng cộng số tiền bạn đã bỏ ra qua các kỳ. So sánh con số này với FV sẽ thấy rõ sức mạnh của lãi kép.
- Tổng lãi kép tích lũy: Chính là phần chênh lệch giữa FV và tổng tiền gốc. Đây là phần lợi nhuận thực sự do tiền của bạn tạo ra.
- Tỷ lệ lãi kép/tổng gốc: Một chỉ số rất ý nghĩa, cho biết mỗi đồng vốn bỏ ra đã “đẻ” được bao nhiêu đồng lãi. Khi thời gian dài, tỷ lệ này có thể vượt xa 100%, chứng tỏ lãi sinh ra lãi đã vượt mặt số vốn ban đầu.
Việc theo dõi sự thay đổi của các chỉ số này qua từng năm trong bảng tính sẽ giúp bạn có động lực duy trì kế hoạch đầu tư dài hạn.
Xây Dựng Biểu Đồ Trực Quan Hóa Lộ Trình Tăng Trưởng
Một bức tranh đáng giá ngàn con số. Hãy sử dụng chức năng biểu đồ (Chart) trong Excel để minh họa sự phát triển của khoản đầu tư:
- Biểu đồ đường (Line Chart): Thể hiện đường cong tăng trưởng của tổng giá trị tài khoản qua từng năm. Đường cong này thường có độ dốc tăng dần theo thời gian – dấu hiệu rõ ràng của lãi kép.
- Biểu đồ cột chồng (Stacked Column Chart): Phân tách rõ ràng phần tiền gốc và phần lãi kép tích lũy trong tổng giá trị mỗi năm. Bạn sẽ thấy rõ qua thời gian, cột “lãi kép” ngày càng chiếm tỷ trọng lớn hơn.
Những biểu đồ này không chỉ giúp bạn dễ hiểu mà còn là công cụ tuyệt vời để trình bày kế hoạch tài chính với người thân hoặc đối tác.
Thiết Lập Ngưỡng Cảnh Báo Và Mục Tiêu Tài Chính
Excel có thể trở thành “trợ lý” nhắc nhở bạn. Bạn có thể sử dụng định dạng có điều kiện (Conditional Formatting):
- Tô màu ô tổng giá trị tương lai (FV) thành xanh lá khi nó đạt hoặc vượt một mục tiêu tài chính cụ thể bạn đặt ra (ví dụ: 1 tỷ VNĐ, 3 tỷ VNĐ).
- Đánh dấu cảnh báo (màu vàng/đỏ) nếu bạn điều chỉnh giảm số tiền góp định kỳ hoặc lãi suất kỳ vọng, khiến kết quả cuối cùng rơi xuống dưới một ngưỡng an toàn nào đó.
Việc này biến bảng tính từ một công cụ tính toán thụ động thành một bản đồ hành trình tích cực, luôn chỉ cho bạn thấy bạn đang ở đâu so với đích đến.
Bảo Mật, Lưu Trữ Và Chia Sẻ Bảng Tính
Bảng tính lãi kép thường chứa thông tin tài chính cá nhân nhạy cảm. Quản lý nó một cách an toàn và hiệu quả là điều cần thiết.
Bảo Vệ Dữ Liệu Và Công Thức Quan Trọng
Để tránh những chỉnh sửa ngoài ý muốn làm hỏng mô hình, hãy sử dụng tính năng Bảo vệ (Protect) của Excel:
- Chỉ để các ô nhập liệu (như số tiền gốc, lãi suất, số kỳ, tiền góp định kỳ) ở trạng thái có thể chỉnh sửa (Unlocked).
- Khóa (Lock) tất cả các ô chứa công thức và kết quả tính toán.
- Vào Review > Protect Sheet, đặt một mật khẩu (nếu cần) để ngăn người khác thay đổi cấu trúc bảng tính. Bạn vẫn có thể nhập số liệu vào các ô đã mở khóa.
Chiến Lược Lưu Trữ Và Sao Lưu
- Lưu trữ đám mây: Lưu file lên OneDrive, Google Drive hoặc iCloud. Ưu điểm là bạn có thể truy cập từ mọi nơi và dễ dàng chia sẻ. Hãy đảm bảo bạn bật tính năng lịch sử phiên bản (version history) để có thể khôi phục nếu có sự cố.
- Sao lưu cục bộ: Luôn giữ một bản copy trong ổ cứng máy tính hoặc USB. Một mẹo nhỏ là đặt tên file có chứa ngày tháng (VD: Bang_Tinh_Lai_Kep_20241027.xlsx) mỗi khi lưu một phiên bản mới quan trọng.
Chia Sẻ Và Hợp Tác Trên Cùng Mô Hình
Nếu bạn muốn cùng lập kế hoạch với vợ/chồng hoặc cố vấn tài chính, Excel cho phép chia sẻ:
- Trên các nền tảng đám mây, bạn có thể mời người khác cùng chỉnh sửa file.
- Sử dụng Comments để thảo luận, đặt câu hỏi trực tiếp trên các ô dữ liệu.
- Bạn có thể tạo một bản copy “chỉ đọc” (Read-Only) để chia sẻ rộng rãi mà không lo bị thay đổi.
Kết luận
Tự tay xây dựng một bảng tính lãi kép bằng Excel là một trải nghiệm giá trị vượt xa khỏi việc có được một con số. Nó buộc bạn phải hiểu rõ từng thành phần cấu thành nên sự tăng trưởng tài chính của mình: vốn ban đầu, kỷ luật góp tiền định kỳ, lãi suất kỳ vọng và yếu tố then chốt – thời gian. Bảng tính trở thành một mô hình động, nơi bạn có thể kiểm nghiệm mọi giả định, hình dung rõ ràng tương lai và quan trọng nhất, biến các mục tiêu tài chính từ mơ hồ thành những con số cụ thể, có lộ trình. Hãy bắt đầu từ những bước đơn giản nhất, tinh chỉnh và mở rộng dần theo nhu cầu. Sức mạnh thực sự nằm ở sự chủ động và hiểu biết mà quá trình này mang lại, giúp bạn tự tin hơn trên hành trình làm chủ tài chính cá nhân.
Câu hỏi thường gặp (FAQ)
Làm thế nào để tính lãi kép khi lãi suất thay đổi theo từng giai đoạn?
Trong trường hợp này, bạn không thể dùng một hàm FV duy nhất. Cần xây dựng bảng tính thủ công theo từng kỳ. Tại mỗi hàng (kỳ), bạn nhập lãi suất áp dụng cho kỳ đó vào một cột riêng. Công thức tính lãi phát sinh trong kỳ sẽ = (Số dư đầu kỳ + Tiền góp trong kỳ) * (Lãi suất kỳ đó / Số kỳ gộp trong năm). Sau đó cộng lãi này vào số dư để tính số dư cuối kỳ, và số dư cuối kỳ này sẽ là số dư đầu kỳ của kỳ tiếp theo.
Tôi muốn dừng góp tiền sau một số năm nhưng vẫn để tiền tiếp tục sinh lãi đến hết thời hạn, thì mô hình thế nào?
Bạn cần thiết kế bảng tính có hai giai đoạn. Giai đoạn 1: Có dòng tiền góp định kỳ (sử dụng đối số pmt trong hàm FV hoặc cột tiền góp trong bảng thủ công). Giai đoạn 2: Không có dòng tiền góp (pmt = 0). Bạn có thể tính giá trị đạt được ở cuối giai đoạn 1, sau đó dùng chính số tiền đó làm pv (giá trị hiện tại) để tính tiếp lãi kép cho giai đoạn 2 với số kỳ còn lại.
Làm sao để tích hợp yếu tố phí quản lý hoặc thuế vào bảng tính lãi kép?
Để mô hình gần với thực tế nhất, bạn nên tạo thêm một cột “Phí/Thuế hàng kỳ”. Mức phí này có thể là một số tiền cố định hoặc một tỷ lệ % trên số dư. Công thức tính số dư cuối kỳ sẽ trở thành: Số dư đầu kỳ + Tiền góp + Lãi phát sinh – Phí/Thuế. Việc trừ đi chi phí này sẽ cho bạn cái nhìn thực tế về lợi nhuận ròng.
Tôi nên chọn chu kỳ gộp lãi (nhập kỳ/năm) là hàng tháng, hàng quý hay hàng năm?
Nguyên tắc là chu kỳ gộp lãi phải đồng bộ với chu kỳ góp tiền và lãi suất bạn có. Nếu bạn góp tiền hàng tháng và ngân hàng tính lãi hàng tháng, hãy đặt nper (tổng số kỳ) = số năm * 12, và rate (lãi suất/kỳ) = lãi suất năm / 12. Việc gộp lãi thường xuyên hơn (tháng so với năm) sẽ cho kết quả cuối cùng cao hơn một chút do tiền lãi được thêm vào gốc để tính lãi cho kỳ sau sớm hơn.
Khi nào thì nên dùng hàm FV và khi nào nên dùng bảng tính thủ công?
Hàm FV là công cụ hoàn hảo cho các tính toán nhanh, một lần, với các giả định cố định (lãi suất không đổi, tiền góp đều đặn). Bảng tính thủ công (tính lãi từng kỳ) vượt trội khi bạn cần linh hoạt: lãi suất thay đổi, lịch góp tiền không đều (có tháng góp nhiều, tháng góp ít), muốn theo dõi chi tiết số dư và lãi suất từng kỳ, hoặc muốn tích hợp thêm các yếu tố phức tạp như phí, thuế.
Làm thế nào để kiểm tra chéo độ chính xác của bảng tính tự tạo?
Có ba cách đơn giản: 1) So sánh với công cụ online uy tín: Nhập cùng thông số vào một máy tính lãi kép trên các website tài chính để đối chiếu kết quả. 2) Tính thử một vài kỳ đầu bằng tay để đảm bảo logic công thức đúng. 3) Kiểm tra tính hợp lý: Kết quả cuối cùng phải lớn hơn tổng số tiền gốc bỏ ra. Nếu lãi suất dương mà kết quả nhỏ hơn, chắc chắn có lỗi trong công thức hoặc logic.
Tôi có thể dùng bảng tính lãi kép này để lập kế hoạch trả nợ gốc lẫn lãi không?
Hoàn toàn có thể. Nguyên lý lãi kép cũng chính là nguyên lý của khoản vay trả góp. Bạn có thể sử dụng hàm PMT để tính số tiền phải trả định kỳ cho một khoản vay. Hoặc, bạn có thể điều chỉnh bảng tính thủ công: coi số tiền vay ban đầu là “số dư âm”, mỗi kỳ bạn trả một khoản (là dòng tiền ra, nhập số dương) và số dư sẽ bị tính lãi (lãi suất vay). Mục tiêu là đưa số dư về 0 sau một số kỳ nhất định.
👉 Dùng ngay công cụ miễn phí: Công cụ tính lãi kép