Hướng Dẫn So Sánh Lãi Suất Vay Mua Nhà
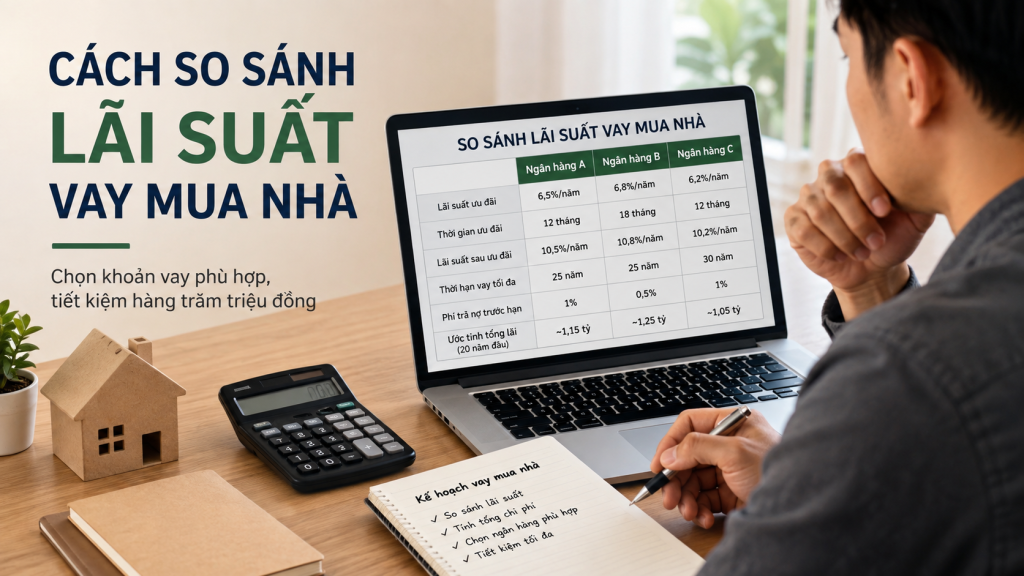
Việc so sánh lãi suất vay mua nhà một cách thông minh có thể giúp bạn tiết kiệm hàng trăm triệu đồng trong suốt thời gian vay. Bài viết này sẽ hướng dẫn bạn từng bước sử dụng công cụ trực tuyến để phân tích và chọn ra gói vay phù hợp nhất, dựa trên dữ liệu thực tế từ thị trường.
Trả Lời Nhanh
Để so sánh lãi suất vay mua nhà hiệu quả, bạn cần: (1) Xác định rõ nhu cầu vay (số tiền, thời hạn). (2) Thu thập và hiểu đầy đủ thông tin lãi suất từ các ngân hàng, bao gồm cả lãi suất ưu đãi và lãi suất sau ưu đãi. (3) Sử dụng công cụ tính toán để mô phỏng tổng số tiền phải trả cho từng phương án. (4) Cảnh giác với các gói “lãi suất mồi” cực thấp trong thời gian ngắn nhưng nhảy vọt sau đó.
Mục Đích Của Việc So Sánh
So sánh lãi suất không chỉ đơn thuần là tìm con số phần trăm thấp nhất. Mục tiêu cuối cùng là xác định phương án vay có tổng chi phí lãi phải trả thấp nhất và phù hợp với khả năng tài chính của bạn trong dài hạn. Việc này giúp bạn:
- Tránh bị thu hút bởi lãi suất ưu đãi thấp “mồi” nhưng chi phí thực tế lại cao.
- Lên kế hoạch tài chính chính xác cho tương lai.
- Đàm phán tốt hơn với ngân hàng khi đã nắm rõ thị trường.
Công Thức & Logic So Sánh
Logic cốt lõi khi so sánh là tính Tổng số tiền phải trả (Gốc + Lãi) cho toàn bộ kỳ hạn vay. Công cụ sẽ tính toán dựa trên:
- Lãi suất ưu đãi: Áp dụng trong một số tháng đầu (ví dụ: 3, 6, 12, 18 tháng).
- Lãi suất thả nổi sau ưu đãi: Áp dụng cho phần thời gian còn lại của khoản vay, thường biến động theo thị trường.
- Số tiền vay và thời hạn vay: Dữ liệu đầu vào từ người dùng.
Công cụ sẽ tự động phân chia kỳ hạn, tính lãi theo từng giai đoạn và cộng dồn để ra kết quả cuối cùng, giúp bạn có cái nhìn tổng quan và chính xác.
Chuẩn Bị Dữ Liệu
Trước khi sử dụng công cụ, bạn cần chuẩn bị sẵn các thông tin sau:
- Số tiền dự định vay: Ví dụ: 2 tỷ đồng.
- Thời hạn vay mong muốn: Ví dụ: 20 năm (240 tháng).
- Danh sách các ngân hàng và gói vay muốn so sánh: Dựa trên bảng số liệu cập nhật. Ví dụ, từ dữ liệu tháng 6/2026, bạn có thể chọn so sánh 5 ngân hàng: PVcomBank, HSBC, Agribank, UOB, MB Bank.
Hướng Dẫn Từng Bước Chi Tiết
Bước 1: Truy cập và nhập dữ liệu cơ bản
Truy cập công cụ so sánh. Bạn sẽ thấy giao diện cho phép nhập các thông số khoản vay của mình.

Tại đây, nhập:
- Số tiền vay: Ví dụ 2,000,000,000 VND.
- Thời hạn vay: Ví dụ 20 năm.
- Lựa chọn ngân hàng để so sánh: Tích chọn vào các ngân hàng bạn quan tâm từ danh sách có sẵn. Danh sách này hiển thị đầy đủ thông tin như lãi suất ưu đãi, thời gian ưu đãi và lãi suất thả nổi sau đó, được cập nhật theo thời gian thực (ví dụ: 15/06/2026).
Bước 2: Xem và phân tích kết quả so sánh
Sau khi nhập xong, công cụ sẽ tự động tính toán và hiển thị kết quả.

Giao diện kết quả thường cung cấp:
- Biểu đồ so sánh: Trực quan hóa tổng số tiền phải trả (hoặc số tiền trả hàng tháng) giữa các ngân hàng.
- Bảng chi tiết: Liệt kê từng ngân hàng với các chỉ số quan trọng:
- Tổng số tiền phải trả (Gốc + Lãi).
- Số tiền gốc & lãi phải trả hàng tháng trong từng giai đoạn.
- Tổng số tiền lãi phải trả suốt kỳ hạn vay.
- Cảnh báo: Công cụ sẽ tự động đánh dấu hoặc cảnh báo những gói vay có “lãi suất mồi” (rate ưu đãi dưới 6%) để bạn chú ý, như trường hợp PVcomBank (3.99%) và HSBC (5.5%) trong ví dụ.
Bước 3: Điều chỉnh và so sánh chi tiết
Bạn có thể quay lại bước 1 để điều chỉnh số tiền vay, thời hạn hoặc thay đổi danh sách ngân hàng cần so sánh. Hãy thử các kịch bản khác nhau để tìm ra phương án tối ưu cho mình. Ví dụ, so sánh giữa vay 15 năm và 20 năm, hoặc giữa nhóm ngân hàng Big4 và nhóm ngân hàng TMCP lớn.
Ví Dụ Minh Họa
Giả sử bạn cần vay 2 tỷ đồng trong 20 năm (240 tháng). Dựa trên bảng số liệu tháng 6/2026, hãy so sánh hai phương án:
- Phương án A (PVcomBank): Lãi suất ưu đãi 3.99%/năm trong 3 tháng đầu, sau đó thả nổi 12-14%/năm.
- Phương án B (Agribank): Lãi suất ưu đãi 8%/năm trong 6 tháng đầu, sau đó thả nổi 10.5-12%/năm.
Thoạt nhìn, PVcomBank có lãi suất ưu đãi thấp hơn hẳn (3.99% so với 8%). Tuy nhiên, sau khi nhập số liệu vào công cụ, bạn sẽ thấy bức tranh toàn cảnh.
Bảng Kiểm Chứng Kết Quả (Mô Phỏng)
| Ngân hàng | Ưu đãi (Thời gian) | Lãi suất sau ưu đãi | Tổng số tiền phải trả (ước tính) | Tổng tiền lãi phải trả (ước tính) | Ghi chú / Cảnh báo |
|---|---|---|---|---|---|
| PVcomBank | 3.99% (3 tháng) | 12-14%/năm | ~ 3,850 – 4,200 triệu VND | ~ 1,850 – 2,200 triệu VND | ⚠️ Lãi mồi: Chi phí thực tế rất cao do lãi suất nhảy vọt sau 3 tháng. |
| Agribank (AGR) | 8% (6 tháng) | 10.5-12%/năm | ~ 3,400 – 3,700 triệu VND | ~ 1,400 – 1,700 triệu VND | Lãi suất ổn định hơn, tổng chi phí có thể thấp hơn đáng kể so với PVcomBank. |
| MB Bank | 9% (12 tháng) | 10.5-12.5%/năm | ~ 3,450 – 3,800 triệu VND | ~ 1,450 – 1,800 triệu VND | Thời gian ưu đãi dài, giúp giảm áp lực trả lãi cao trong năm đầu. |
Lưu ý: Các con số trong bảng trên là ước tính để minh họa. Kết quả chính xác sẽ được hiển thị khi bạn nhập dữ liệu cụ thể vào công cụ.
Qua bảng so sánh, rõ ràng mặc dù lãi suất ưu đãi của Agribank cao hơn PVcomBank, nhưng nhờ lãi suất sau ưu đãi thấp hơn và thời gian ưu đãi dài hơn, tổng chi phí khoản vay tại Agribank lại thấp hơn. Điều này cho thấy tầm quan trọng của việc so sánh tổng chi phí, không chỉ dừng lại ở lãi suất quảng cáo.
Cách kiểm tra kết quả so sánh
Sau khi công cụ hiển thị bảng so sánh, bạn cần kiểm tra kỹ lưỡng để đảm bảo thông tin chính xác và phù hợp với nhu cầu. Đầu tiên, xác minh ngày cập nhật dữ liệu (ví dụ: “Cập nhật ngày 2026-06-15”) để đảm bảo thông tin là mới nhất. Tiếp theo, đọc kỹ cột “Ghi chú” hoặc các cảnh báo (⚠️) đi kèm từng ngân hàng, đặc biệt chú ý đến các điều khoản quan trọng như “Lãi mồi cực thấp 3 tháng đầu — cẩn trọng” hay “điều kiện chặt + nhảy mạnh sau ưu đãi”.
Hãy sử dụng nút “Tính khoản trả →” được cung cấp cho từng ngân hàng trong top 5 hoặc bảng đầy đủ. Công cụ này sẽ giúp bạn dự toán số tiền phải trả hàng tháng trong suốt thời gian vay, bao gồm cả giai đoạn ưu đãi và giai đoạn áp dụng lãi suất thả nổi sau đó. So sánh tổng số tiền lãi phải trả giữa các ngân hàng là bước quan trọng để đánh giá thực tế, thay vì chỉ nhìn vào lãi suất ưu đãi ban đầu.

Các lỗi thường gặp khi đọc kết quả
Nhiều người vay mắc phải sai lầm khi chỉ tập trung vào con số lãi suất ưu đãi thấp nhất mà bỏ qua các yếu tố then chốt khác. Dưới đây là những lỗi phổ biến cần tránh:
- Chỉ nhìn lãi suất ưu đãi, bỏ qua lãi suất sau ưu đãi: Đây là lỗi nghiêm trọng nhất. Các gói vay có lãi mồi rất thấp (như 3.99% của PVcomBank hay 5.5% của HSBC) thường đi kèm mức lãi thả nổi sau đó rất cao (12-14%/năm). Tổng chi phí lãi trong dài hạn có thể lớn hơn nhiều so với gói vay có lãi ưu đãi cao hơn nhưng ổn định.
- Không kiểm tra điều kiện đi kèm: Các ngân hàng, đặc biệt là ngân hàng nước ngoài như HSBC, UOB, thường có điều kiện về thu nhập, nghề nghiệp, tài sản đảm bảo hoặc bảo hiểm khoản vay rất chặt chẽ. Nếu không đáp ứng, bạn có thể không được hưởng lãi suất như công bố.
- Bỏ qua các thông số khác trong bảng: Các cột như Max LTV (tỷ lệ cho vay trên giá trị tài sản), Max kỳ (kỳ hạn vay tối đa) quyết định số tiền bạn có thể vay và thời gian trả nợ. Một gói vay có lãi suất hấp dẫn nhưng LTV chỉ 70% sẽ yêu cầu bạn phải có số vốn tự có lớn hơn.
- Không so sánh thời gian ưu đãi: Một gói ưu đãi 8% trong 6 tháng (Agribank) khác biệt đáng kể so với gói 9% trong 12 tháng (MB). Cần tính toán xem tổng số tiền lãi được hưởng ưu đãi trong cả giai đoạn là bao nhiêu.
Mẹo thực tế để lựa chọn thông minh
Dựa trên kết quả so sánh, bạn có thể áp dụng một số mẹo sau để đưa ra quyết định tối ưu:
- Ưu tiên sự ổn định dài hạn: Nếu khả năng tài chính không chắc chắn về việc trả nợ cao sau giai đoạn ưu đãi, hãy cân nhắc các gói vay có lãi suất ưu đãi không quá thấp nhưng mức thả nổi sau đó ở khoảng trung bình (như Agribank, MB). Điều này giúp tránh “cú sốc” lãi suất.
- Tận dụng công cụ tính khoản trả để lập ngân sách: Nhập chính xác số tiền vay, thời gian vay dự kiến vào công cụ tính toán của từng ngân hàng. So sánh số tiền phải trả hàng tháng ở năm thứ 2, thứ 3 trở đi để thấy bức tranh tổng thể.
- Xem xét nhóm ngân hàng phù hợp: Ngân hàng Big4 (Agribank, Vietcombank, BIDV) thường có chính sách ổn định và điều kiện rõ ràng. Ngân hàng TMCP lớn (MB, TCB, ACB) có thể linh hoạt và cạnh tranh hơn. Ngân hàng nước ngoài (HSBC, UOB) có lãi suất hấp dẫn nhưng điều kiện khắt khe, phù hợp với khách hàng có hồ sơ tài chính mạnh.
- Liên hệ trực tiếp để xác nhận: Sau khi chọn ra 2-3 ngân hàng tiềm năng, hãy liên hệ trực tiếp chi nhánh hoặc nhân viên tư vấn để xác nhận lại toàn bộ điều khoản, phí phát sinh (phí dịch vụ, phí trả nợ trước hạn…) và yêu cầu bảng tính lãi chi tiết bằng văn bản.
Tình huống áp dụng cụ thể
Dựa trên bảng so sánh tháng 6/2026, hãy xem xét các tình huống sau:
- Anh A có thu nhập cao và ổn định, muốn giảm tối đa gánh nặng trả lãi trong ngắn hạn (1-2 năm đầu): Có thể cân nhắc gói của HSBC (5.5% trong 6 tháng) nếu tự tin đáp ứng điều kiện và có kế hoạch tài chính để xoay xở khi lãi suất nhảy lên 11.5-13.5%. Tuy nhiên, cần tính toán kỹ rủi ro.
- Chị B là công chức nhà nước, ưu tiên an toàn và ổn định, muốn vay trong thời gian dài (25-30 năm): Gói của Agribank (8% 6 tháng đầu, thả nổi 10.5-12%) là lựa chọn cân bằng, với LTV lên đến 75% và kỳ hạn tối đa 30 năm, phù hợp để giảm áp lực trả nợ hàng tháng.
- Anh C làm doanh nghiệp tư nhân, muốn thời gian ưu đãi dài để yên tâm kinh doanh: Các gói có thời gian ưu đãi 12 tháng như UOB (8.7%), MB (9%) hoặc TCB (9.5%) sẽ phù hợp hơn, giúp anh C có hơn một năm với mức lãi cố định để lập kế hoạch tài chính.
- Chị D chỉ đủ điều kiện vay cơ bản và lo ngại về lãi mồi: Nên tránh xa các gói có cảnh báo ⚠️. Thay vào đó, có thể chọn trong top các ngân hàng có lãi ưu đãi từ 8-10% mà không có cảnh báo, như Agribank, MB, VIB, để đảm bảo tính minh bạch.
Kết luận
Việc so sánh lãi suất vay mua nhà không đơn thuần là tìm kiếm con số phần trăm thấp nhất. Đó là một quá trình phân tích toàn diện, từ việc sử dụng công cụ trực tuyến như 1phantram.com để có cái nhìn tổng quan, đến việc kiểm tra chi tiết các điều khoản, tính toán khoản trả thực tế và đối chiếu với tình hình tài chính cá nhân. Hãy luôn cảnh giác với các gói vay có lãi suất ưu đãi “mồi” quá thấp so với thị trường, và ưu tiên những giải pháp mang lại sự ổn định lâu dài cho gánh nặng tài chính của gia đình. Lựa chọn thông minh nhất là lựa chọn phù hợp nhất với khả năng chi trả và kế hoạch tài chính dài hạn của bạn.
Câu hỏi thường gặp
- Lãi suất “thả nổi” trong bảng so sánh được tính như thế nào?
Lãi suất thả nổi thường được các ngân hàng công bố dưới dạng một biên độ (ví dụ: 10.5-12%/năm) và được điều chỉnh định kỳ (3 hoặc 6 tháng một lần) dựa trên lãi suất tham chiếu của ngân hàng (như lãi suất tiết kiệm kỳ hạn 12 tháng) cộng với biên độ biến động đã thỏa thuận. - Tại sao PVcomBank và HSBC lại bị cảnh báo “lãi mồi”?
Hai ngân hàng này bị cảnh báo vì có mức lãi suất ưu đãi ban đầu (3.99% và 5.5%) thấp hơn rất nhiều so với mặt bằng chung (8-10%) và thấp hơn đáng kể so với mức lãi thả nổi sau ưu đãi (12-14% và 11.5-13.5%). Sự chênh lệch quá lớn này có thể tạo ra rủi ro khi lãi suất điều chỉnh tăng mạnh, gọi là “lãi mồi” để thu hút khách hàng. - Thông số Max LTV 70% hoặc 75% có ý nghĩa gì?
Max LTV (Loan-to-Value) là tỷ lệ cho vay tối đa trên giá trị định giá của căn nhà. Ví dụ, nếu nhà bạn định giá 2 tỷ đồng và LTV là 70%, số tiền tối đa bạn có thể vay là 1.4 tỷ đồng. LTV 75% cho phép bạn vay nhiều hơn, giảm số vốn tự có cần bỏ ra. - Tôi nên chọn ngân hàng có thời gian ưu đãi ngắn (3-6 tháng) hay dài (12 tháng)?
Tùy thuộc vào kế hoạch tài chính của bạn. Thời gian ưu đãi dài giúp bạn an tâm với mức trả lãi cố định trong khoảng thời gian đó, dễ dàng lập ngân sách. Thời gian ưu đãi ngắn thường đi kèm lãi suất thấp hơn, phù hợp nếu bạn dự định có nguồn tiền lớn để trả bớt gốc hoặc tái cấp vốn sau giai đoạn ưu đãi. - Có nên chỉ chọn ngân hàng trong “Top 5 lãi vay ưu đãi thấp nhất” không?
Không nên. Top 5 chỉ sắp xếp theo tiêu chí lãi suất ưu đãi thấp nhất, nhưng có thể bao gồm các gói “lãi mồi”. Bạn nên xem xét toàn bộ bảng so sánh 13 ngân hàng, kết hợp với các tiêu chí về lãi sau ưu đãi, điều kiện, LTV và thời gian ưu đãi để có quyết định toàn diện. - Làm thế nào để biết tôi có đủ điều kiện vay ở ngân hàng nước ngoài như UOB hay không?
Điều kiện của ngân hàng nước ngoài thường khắt khe hơn, có thể yêu cầu thu nhập cao từ công việc ổn định (thường là nhân viên các tập đoàn lớn), hồ sơ chứng minh thu nhập rõ ràng (hợp đồng lao động, sao kê lương), và tài sản đảm bảo đáp ứng tiêu chuẩn. Cách tốt nhất là liên hệ trực tiếp để được tư vấn cụ thể. - Dữ liệu trên công cụ này có được cập nhật thường xuyên không?
Có. Công cụ này ghi rõ ngày cập nhật (ví dụ: 15/06/2026). Lãi suất ngân hàng có thể thay đổi hàng tháng, vì vậy bạn nên kiểm tra lại thông tin trước khi đưa ra quyết định cuối cùng và luôn đối chiếu với thông tin chính thức từ website của ngân hàng đó.
👉 Dùng ngay công cụ miễn phí: Công cụ tính phần trăm online miễn phí